事業モデル
Bullishは、米国を含むグローバルな市場においてデジタル資産のインフラおよび情報サービスを提供するプラットフォームです。同社は、中央リミット注文板マッチングエンジンと自動マーケットメイクを統合した「Bullish Exchange」を運営しており、深い流動性と予測可能性を提供しています。
さらに、主要な金融機関向けに、独自のベンチマークやインデックス301Aを提供する「CoinDesk Indices」、リアルタイムの価格やトレンドを分析する「CoinDesk Data」、そしてニュースや分析を提供する「CoinDesk Insights」を展開しています。これらのサービスを通じて、取引からデータ、情報提供まで幅広いデジタル資産関連のソリューションを提供しています。
KPI
直近の財務データによると、FY2023の売上高は1,165億ドルを記録しており、同年度のROEは101.4%と極めて高い水準にありました。しかし、翌年のFY2024には売上高が2,503億ドルへと大幅に増加した一方で、ROEは3.3%まで低下しています。
最新のFY2025のデータでは、売上高は2,450億ドルとなり、前年比で2.1%の減収となっています。この期間において営業利益率は一貫して0.0%となっており、純利益も赤字に転落していることから、収益構造の改善が急務となっています。
業績推移
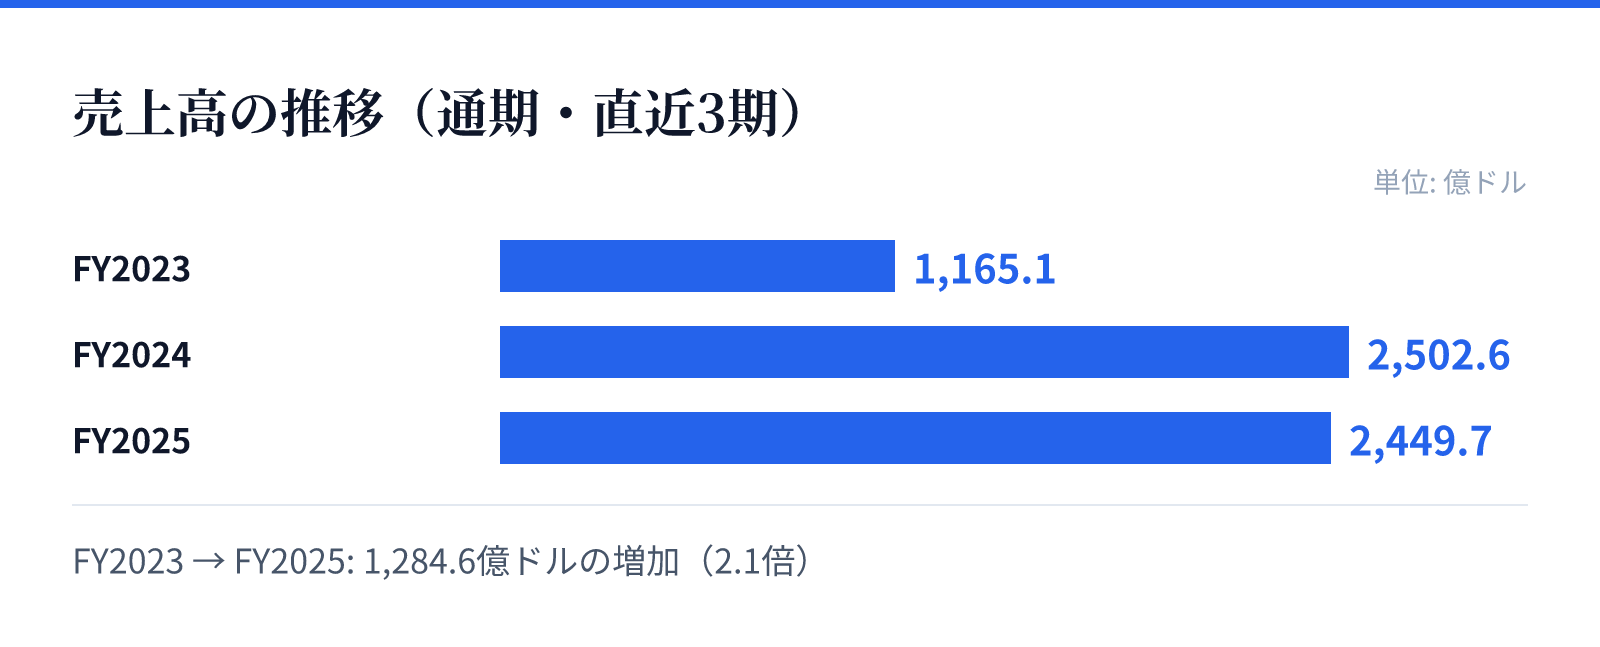
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1165.1億ドル。
FY2024の売上高は2502.6億ドル。
FY2025の売上高は2449.7億ドル。
成長ドライバー
同社の成長の柱は、デジタル資産の取引基盤と高度なデータ分析サービスの統合にあります。特に、機関投資家向けに提供されるCoinDesk IndicesやCoinDesk Dataは、伝統的な金融機関を取り込むための重要な武器となっています。
これらのサービスは、単なる取引の場を提供するだけでなく、市場の透明性を高めるためのインデックスや分析ツールを提供することで、エコシステム内での存在感を高めています。今後、これらの情報サービスがどれだけ安定した収益に結びつくかが成長の鍵となります。
リスク
財務面における最大のリスクは、売上規模の拡大にもかかわらず営業利益率が0.0%に留まっている点です。特に最新のFY2025において、売上高が前年比で減少に転じ、純利益が赤字に転落していることは、事業の持続可能性に対する懸念材料となります。
また、保有する現金および現金同等物は7,605万ドルとなっており、事業規模や将来の投資に対する資金の余裕を慎重に見極る必要があります。デジタル資産市場のボラティリティや規制環境の変化も、事業運営における重要なリスク要因として存在します。
競合
同社は、デジタル資産の取引所運営において、高度な流動性提供と予測可能性を武器に競合他社と差別化を図っています。特に、自動マーケットメイクとリミットオーダーの統合は、機関投資家を惹きつけるための重要な技術的優位性となります。
また、CoinDeskブランドを活用したデータ提供やインデックスの提供は、情報の信頼性を求める金融機関に対する強力な差別化要因です。しかし、デジタル資産インフラ分野では競合他社も多く、独自のデータ分析やインデックスの優位性をいかに維持できるかが重要となります。
バリュエーション
最新の市場データに基づくと、同社の株価は30.61ドル、時価総額は約46.4億ドルとなっています。この時価総額に対する株価純資産倍率(PBR)は1.92倍と算出されています。
投資判断にあたっては、高い売上規模と成長性の裏にある、利益率の低迷と赤字への転落という財務的な課題を考慮する必要があります。現在のバリュエーションは、将来的な収益性の改善や、提供するデータ・インフラの市場支配力がどこまで評価されるかに左右されるとみられます。