事業モデル
同社はクラウドストレージプラットフォームを提供し、企業や個人向けにデータの保存、利用、保護のためのサービスを展開しています。汎用ハードウェアを基盤としたWebスケールソフトウェアインフラを通じて、B2 Cloud Storageなどの多様なソリューションを提供しています。
提供するサービス範囲は広く、パブリック、ハイブリッド、マルチクラウドのデータストレージから、コンテンツ配信、エッジコンピューティング、セキュリティ、ランサムウェア保護まで多岐にわたります。また、個人や企業向けに、PCやMacのデータを自動的にバックアップするサブスクリプション型のSaaSも提供しています。
KPI
最新の会計年度における売上高は145,835,000 USD(=1.5億ドル)を記録しています。この期間の売上高は前年比で14.3%の成長を見せており、事業規模の拡大が確認できます。
収益性の指標については、営業利益率は前年度の-36.3%から-16.2%へと改善傾向にあります。また、純利益も前年比で47.2%の増加を達成しており、収益構造の改善が進んでいることが示唆されます。
業績推移
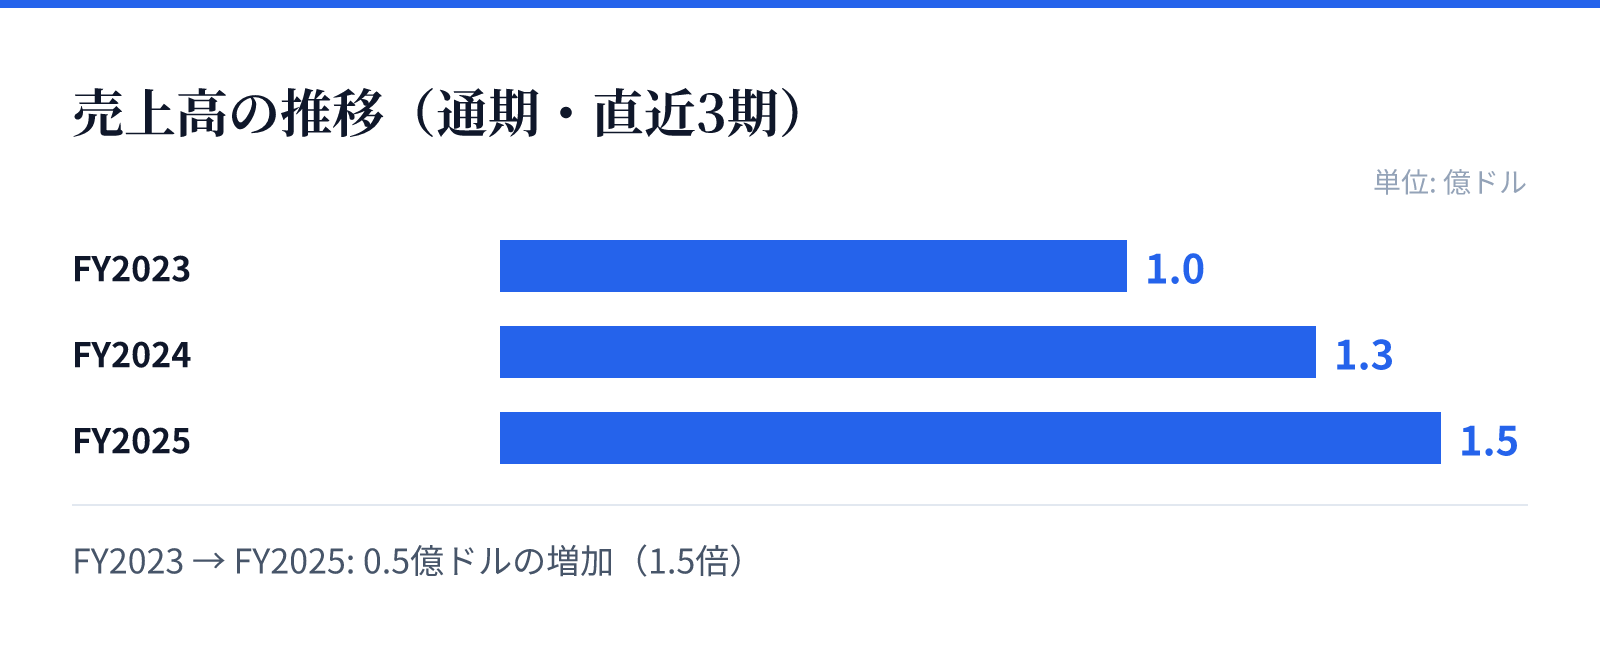
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.0億ドル。
FY2024の売上高は1.3億ドル。
FY2025の売上高は1.5億ドル。
成長ドライバー
同社は、メディア、AIイノベーター、クリエイティブエージェンシー、政府機関など、多岐にわたる業界の顧客層を獲得しています。特に、バックアップやアーカイブ、テープ置き換えといった特定のユースケースに対応するソリューションが強みです。
また、開発者向けのツール提供や、マネージドサービスプロバイダー(MSP)向けの管理機能の提供も成長を支える要素となっています。これらの多様な顧客層へのアプローチが、安定した成長基盤を構築しています。
リスク
財務データに基づくと、依然として営業利益率はマイナスの水準にあり、収益性の完全な黒字化には課題が残るとみられます。ROEもマイナスの数値を推移しており、資本効率の改善が今後の焦点となります。
また、クラウドストレージという競争の激しい市場において、独自の価値を維持し続ける必要があります。特に、セキュリティやランサムウェア保護といった高度な要求への対応が、顧客維持の鍵となるとみられます。
競合
同社は、汎用ハードウェアを活用した独自のソフトウェアインフラを構築することで、効率的なクラウドサービスを提供しています。競合他社と比較して、マルチクラウドやハイブリッド環境への対応能力が強みとなります。
また、バックアップソリューションにおいて、単なるストレージ提供に留まらず、ランサムウェア保護や紛失からの復旧といった付加価値を提供しています。これらの機能が、多様なニーズを持つ企業や個人に対する競争優位性を生み出しています。
バリュエーション
現在の株価は15.55ドルであり、時価総額は約9.6億ドル(963百万USD)となっています。市場における評価の指標として、PBRは10.85倍を記録しています。
これらの数値は、同社のクラウドインフラとしての立ち位置を反映しています。今後の企業価値の評価は、売上成長の継続と、営業利益率のさらなる改善による収益性の向上に左右されるとみられます。