事業モデル
同社は米国を拠点とするブロックチェーン技術企業であり、ビットコイン(BTC)およびイーサリアム(ETH)に関連する多角的なサービスを展開しています。主な事業内容は、コンサルティングやアドバイザリーを含むエコシステムサービスの提供、および機器の販売です。
また、第三者の電力およびホスティング契約の最適化や、規律あるデジタル資産の財務管理を行っています。自社でのマイニングへの直接的な関与を縮小し、新規拠点の建設を延期しながら、資産管理とサービス提供に注力する体制へ移行しています。
KPI
同社の財務状況は、直近の会計年度において顕著な変化を見せています。FY2025の売上高は6,095,000 USD(=610万ドル)に達し、前年度比で84.1%の成長を記録しました。
同期間の純利益は黒字へと転換しており、過去の赤字傾向から脱却する動きが見られます。また、同社は340,289,000 USD(=3.4億ドル)の現金および現金同等物を保有しており、強固な資金基盤を維持しています。
業績推移
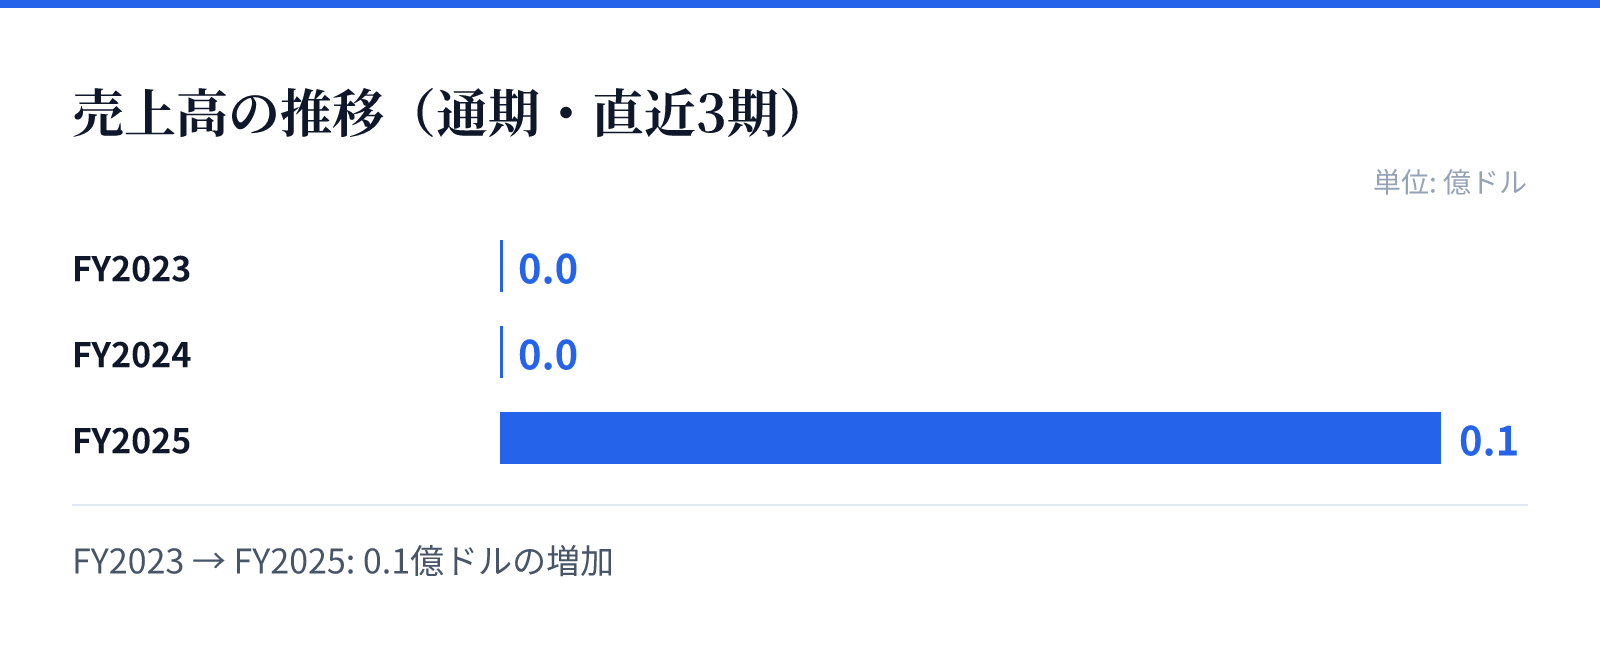
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.1億ドル。
成長ドライバー
成長の主な要因は、ビットコインエコシステムにおけるサービス提供の拡大と、戦略的な財務管理への移行にあります。特に、コンサルティングやアドバイザリーといった付加価値の高いサービスの提供が、事業の安定性に寄与しているとみられます。
また、マイニング機器の販売や、第三者の電力・ホスティングの最適化といった実務的な支援も成長を支える要素です。直近の売上高の急増は、これらのサービスへの需要拡大を反映しているものと考えられます。
リスク
同社の事業モデルは、暗号資産市場のボラティリティや規制環境の変化に強く影響を受ける可能性があります。特に、ビットコインやイーサリアムに関連する資産管理やコンサルティングは、市場の動向に敏感な構造となっています。
また、過去の財務データにおいて営業利益率が極めて低い、あるいはマイナスの数値を示している期間があることは、事業の安定的な収益化に向けた課題を示唆しています。今後の成長は、現在の黒字転換を維持できるかどうかにかかっています。
競合
同社は、ビットコインおよびイーサリアムの資産管理や、関連するインフラの最適化に特化した独自のポジションを築いています。競合他社と比較して、特定のニッチなエコシステムサービスに集中することで差別化を図っています。
特に、第三者の電力やホスティングの調整といった実務的な仲介能力は、参入障壁を形成する要素となります。独自の技術基盤とコンサルティング能力の組み合わせにより、市場内での存在感を確保しようとしています。
バリュエーション
同社の現在の株価は24.14ドルであり、時価総額は約146億ドル(14,562百万USD)となっています。この規模に対し、PBRは1.21倍と算出されています。
配当利回りは0.04%と非常に低く設定されています。これらの指標は、同社が現在の成長フェーズにおいて、配当よりも事業拡大や資産の再構築にリソースを配分していることを示唆しています。