事業モデル
BOK Financial Corporationは、オクラホマ州やテキサス州などを含む複数の州で、商業銀行、個人向け銀行、資産管理の3つのセグメントを通じて金融サービスを提供しています。商業銀行部門では、中小企業から大企業までを対象とした融資、財務管理、キャッシュ管理、および電子資金移動ネットワークの運営を行っています。
個人向け銀行部門では、店舗ネットワークを通じたリテール融資や預金サービス、住宅ローン業務を展開しています。資産管理部門では、受託、プライベートバンク、保険、投資アドバイザリー、証券取引などのサービスを提供しており、政府機関の住宅ローン担保証券の取引等を通じて市場に流動性を提供しています。
KPI
同社の財務状況において、最新のFY2025における売上高は2,095,986,000 USD(=21億ドル)を記録しています。この数値は前年度の1,936,035,000 USD(=19.4億ドル)と比較して、前年比で8.3%の成長を見せています。
自己資本利益率(ROE)については、FY2023の10.3%からFY2024の9.4%へと低下したのち、FY2025には9.8%へと回復しています。また、同社は1,521,366,000 USD(=15.2億ドル)の現金および現金同等物を保有しており、安定した流動性を確保しています。
業績推移
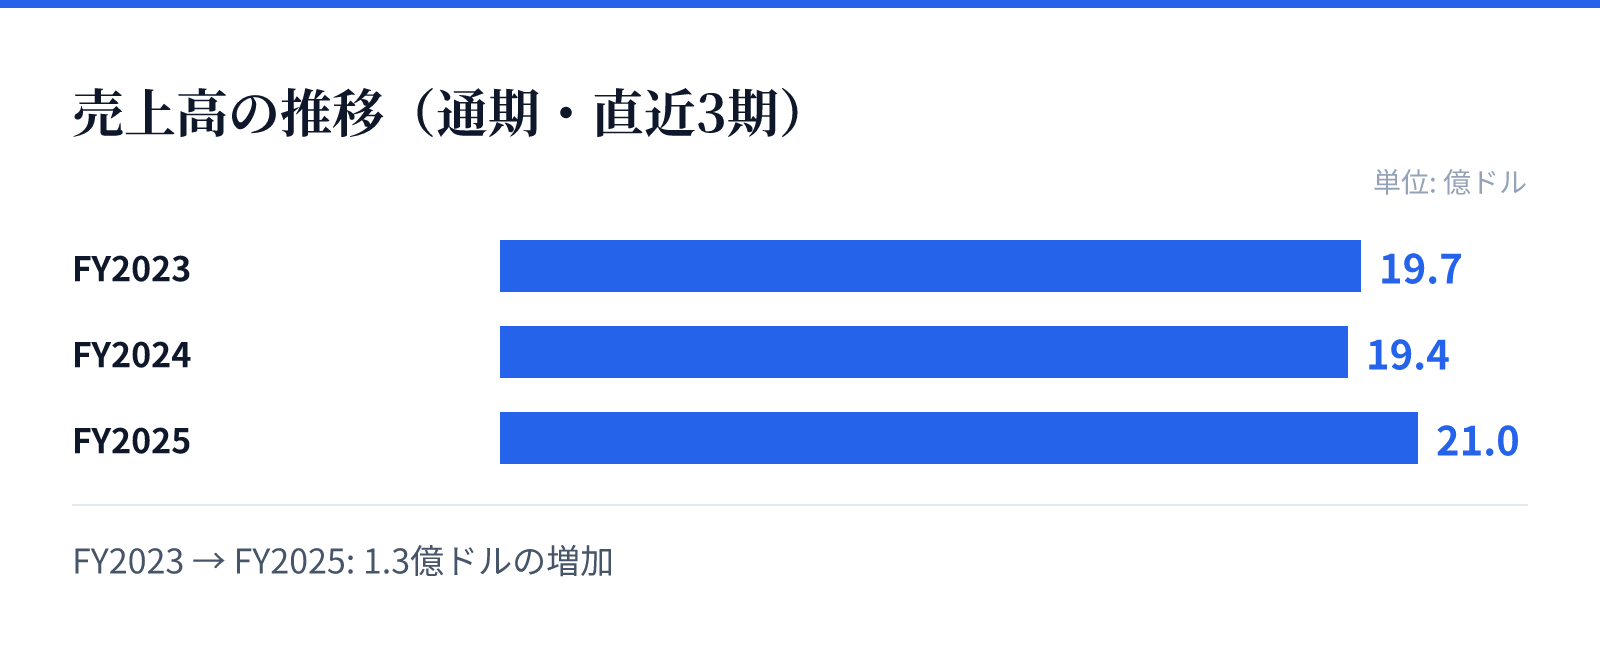
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.7億ドル。
FY2024の売上高は19.4億ドル。
FY2025の売上高は21.0億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で8.3%増加しており、堅調な需要を反映しています。さらに、同期間の純利益は前年比で10.4%増加しており、収益性の向上が確認されます。
成長の要因としては、商業用不動産ローンや、ヘルスケア、エネルギーといった特定の重要セクターに対する融資の提供が挙げられます。また、住宅ローン市場への流動性提供や、多様な金融商品を通じた顧客基盤の拡大が、持続的な成長を支える基盤となっています。
リスク
同社の事業は、商業用不動産ローンや住宅ローン、個人向け融資など、広範な貸付業務に依存しています。これらの資産は、地域の経済動向や不動産市場の変動、金利環境の変化による影響を受けやすい特性を持っています。
また、資産管理部門における証券取引や派生商品取引は、市場のボラティリティにさらされる可能性があります。特定のセクター(ヘルスケアやエネルギーなど)への集中した融資は、当該業界の景況感に左右されるリスクを内包しています。
競合
同社は、地域密着型の金融機関として、特定の地域における強固なネットワークを構築しています。商業銀行部門では、中小企業から大企業まで幅広い顧客層に対し、カスタマイズされた財務管理やリスク管理ソリューションを提供することで競合と差別化を図っています。
個人向け銀行部門では、店舗ネットワークを活用したリテールサービスを提供しており、地域住民との接点を維持しています。資産管理部門においても、投資アドバイザリーや証券取引など、高度な専門性を要するサービスを提供することで、競合他社との差別化を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は140.46ドル、時価総額は約85.3億ドル(8,534百万USD)となっています。株価収益率(PER)は13.23倍、株価純資産倍率(PBR)は1.40倍と算出されています。
配当利回りは1.79%となっており、投資家に対して一定の配当を提供しています。これらの指標は、地域金融機関としての安定した事業基盤と、現在の市場評価を反映した数値となっています。