事業モデル
同社は米国において、Premier ProteinやDymatizeといった主要ブランドを通じて、多様な栄養補助製品を提供しています。主な製品群には、即飲型のプロテインシェイクやその他の即飲飲料、プロテインパウダー、栄養バーなどが含まれます。
これらの製品は、クラブストアや食品・薬品・量販店、さらには電子商取引や専門小売店、コンビニエンスストアなど、多岐にわたるチャネルを通じて流通しています。2019年に設立され、ミズーリ州セントルイスに本社を置く企業として、広範な流通網を構築しています。
KPI
直近の財務データによると、FY2025の売上高は2,316,600,000 USD(=23.2億ドル)を記録しています。この期間の営業利益率は15.4%となっており、前年度の19.4%と比較すると低下の傾向が見られます。
一方で、売上高は前年比で16.1%の成長を遂げています。同社の手元資金として、50,400,000 USD(=5,040万ドル)の現金および現金同等物が保有されています。
業績推移
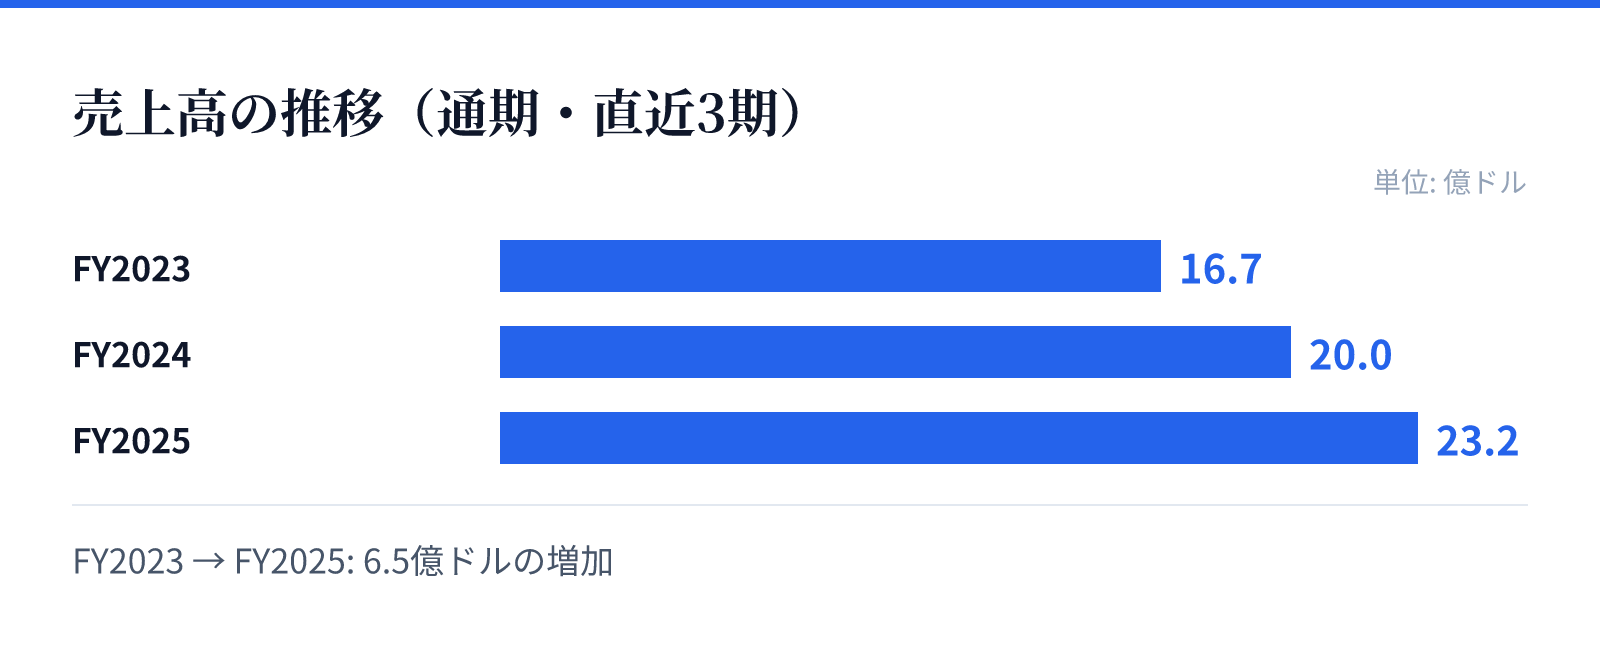
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.7億ドル。
FY2024の売上高は20.0億ドル。
FY2025の売上高は23.2億ドル。
成長ドライバー
同社の成長は、主要なブランドを通じた製品ラインナップの拡充と、多角的な販売チャネルの活用に支えられています。特に、近年の売上高はFY2023の1,666,800,000 USD(=16.7億ドル)からFY2025の2,316,600,000 USD(=23.2億ドル)へと、着実に増加しています。
この成長は、プロテインシェイクや栄養バーといった健康志向の製品に対する需要の高さを示唆しています。売上高の増加は、ブランドの認知度向上と、流通チャネルにおけるプレゼンスの拡大を反映しているとみられます。
リスク
財務指標において、ROE(自己資本利益率)が直近数年においてマイナスの数値を推移している点が注目されます。FY2023の-51.2%からFY2024の-119.7%へと低下し、FY2025には-47.6%となっています。
また、FY2025の純利益は前年比で12.3%減少しており、売上の伸びに対して利益の確保に課題がある可能性があります。これらの要因は、原材料費の変動やマーケティングコストの増大など、事業運営上のコスト構造に起因するものと推測されます。
競合
同社は、Premier ProteinやDymatizeといった強力なブランドを保有しており、これが競合他社に対する優位性の源泉となっています。これらのブランドは、健康意識の高い消費者層に対して高い認知度を獲得しています。
製品の流通範囲が、コンビニエンスストアから専門小売店まで非常に広範であることも、競争優位性を支える要因です。多様なチャネルでの展開により、幅広い顧客層へのアプローチが可能となっています。
バリュエーション
現在の市場データにおいて、同社の株価は10.85ドル、時価総額は約12.6億ドル(1,262百万USD)となっています。PERは7.19倍と、市場における評価を反映した数値となっています。
PBRは-2.70倍と算出されており、資本構成や利益の推移を反映した数値となっています。これらの指標は、同社の現在の市場評価と、将来の成長期待のバランスを示しています。