事業モデル
同社は米国、イタリア、その他の欧州諸国、および国際的な市場において宝くじソリューションを提供しています。販売端末の設計・販売・リースに加え、宝くじの取引処理システムや即時型チケットゲームの製造、印刷サービスなど多岐にわたる事業を展開しています。
さらに、携帯電話のチャージや公共料金の支払い、電子バウチャー、送金サービスといった商用取引の処理も請け負っています。また、システムの拡張に向けた機器の販売やソフトウェアのライセンス供与、ブランド認知度を高めるためのマーケティング支援など、包括的なサービスを提供しています。
KPI
直近の財務データによると、FY2025の売上高は2,511,000,000 USD(=25.1億ドル)を記録しています。同期間の営業利益率は26.3%となっており、安定した収益構造を維持しています。
また、同社は558,000,000 USD(=5.6億ドル)の現金および現金同等物を保有しています。これらは、事業運営や将来の投資に向けた強固な流動性として機能しているとみられます。
業績推移
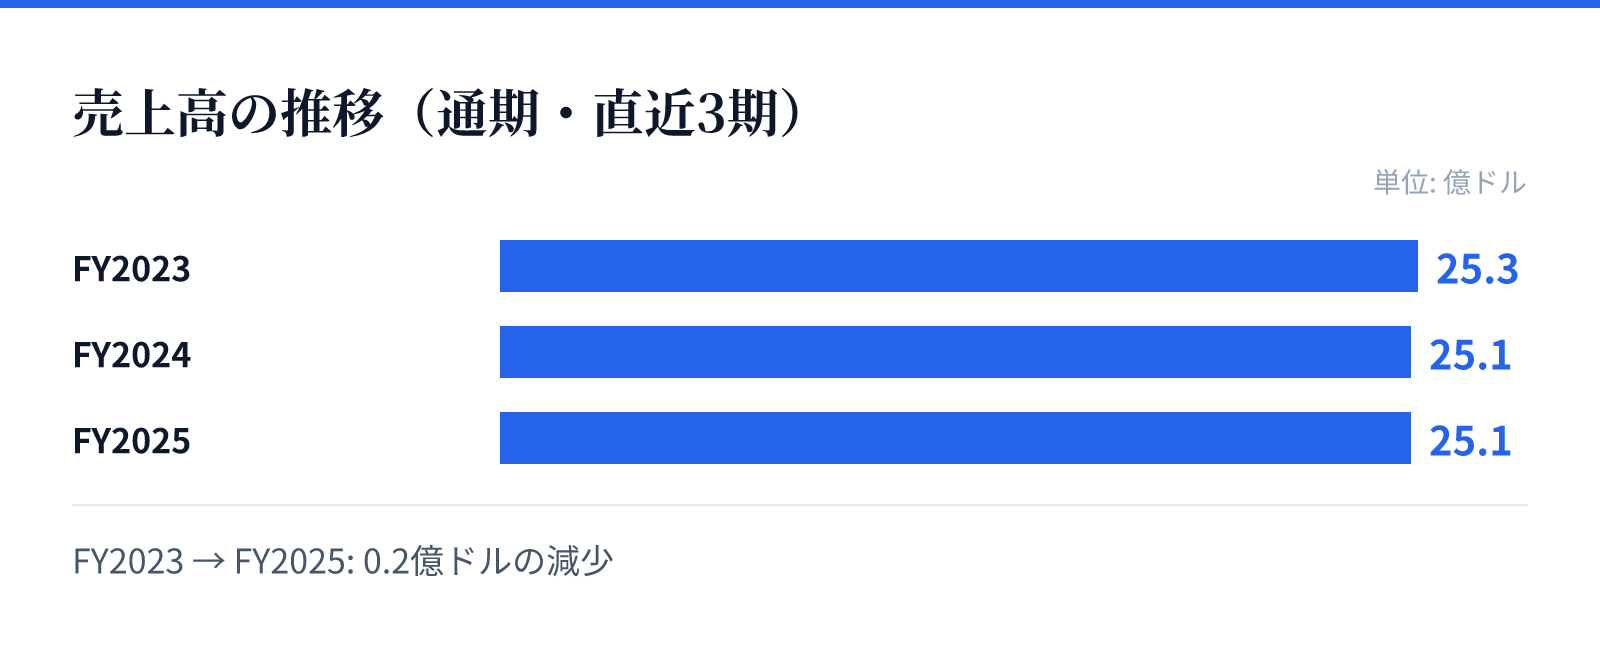
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.3億ドル。
FY2024の売上高は25.1億ドル。
FY2025の売上高は25.1億ドル。
成長ドライバー
同社は、iLotteryというeInstantおよび抽選ゲームへのアクセスを提供するプラットフォームを展開しており、デジタル領域での展開を推進しています。また、既存システムの更新や新規機器の導入に向けた販売も成長の要素となります。
過去数年間の推移を見ると、FY2023からFY2025にかけて売上高は25.3億ドルから25.1億ドルへと推移しており、安定した規模を維持しています。一方で、ROEはFY2024の21.1%からFY2025には16.8%へと変化しており、資本効率の推移を注視する必要があります。
リスク
最新の財務トレンドにおいて、FY2025の純利益が前年比で57.8%減少している点は、今後の収益性の推移を監視する上で重要な要素となります。売上高の伸びがほぼ横ばい(YoY -0.0%)であることから、成長の鈍化やコスト構造の変化が懸念される可能性があります。
また、宝くじや決済関連の事業は、各国の規制環境や法規制の影響を強く受ける性質を持っています。特に国際的な展開を行うにあたっては、各地域の規制変更が事業運営に与える影響を常に考慮する必要があります。
競合
同社は、単なる宝くじの提供にとどまらず、決済システムやマーケティング、技術サポートを含む包括的なサービスを提供することで競合に対する優位性を構築しています。特に、ハードウェアとソフトウェアの両面でサポート体制を整えている点が特徴です。
また、iLotteryのようなデジタルプラットフォームの提供や、多様な商用取引の処理能力を持つことで、幅広い顧客層へのアプローチを可能にしています。これらの多角的なサービス提供が、競合他社との差別化要因となっているとみられます。
バリュエーション
現在の株価は11.82ドルであり、時価総額は約21.6億ドル(2,160百万USD)となっています。PERは12.71倍、PBRは2.57倍と算出されており、市場における評価を反映しています。
さらに、配当利回りは7.60%と高い水準にあります。これらの指標は、同社が安定したキャッシュフローを創出する事業モデルを持ちつつ、投資家に対して一定の配当を還元していることを示唆しています。