事業モデル
同社は、世界中のブランドと消費者の相互作用を促進するカスタマーエンゲージメントプラットフォームを提供しています。モバイルやウェブ向けの通知、アプリ内メッセージ、コンテンツカードの配信を自動化するソフトウェア開発キットや、外部システムと連携するためのREST APIを提供しています。
さらに、高度なデータ統合機能やセグメンテーション、予測分析ツールを備えた製品群を展開しています。AIを活用したコピーライティングやパーソナライズされた推奨機能など、高度な技術を統合したプラットフォームを提供しています。
KPI
最新の財務データによると、FY2026の売上高は738,182,000 USD(=7.4億ドル)を記録しています。この数値は前年比で24.4%の成長を示しており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2024の-30.7%からFY2026には-19.6%へと改善傾向にあります。ROEについても、FY2024の-29.1%からFY2026には-21.0%へと改善しており、収益構造の改善に向けた動きが見て取れます。
業績推移
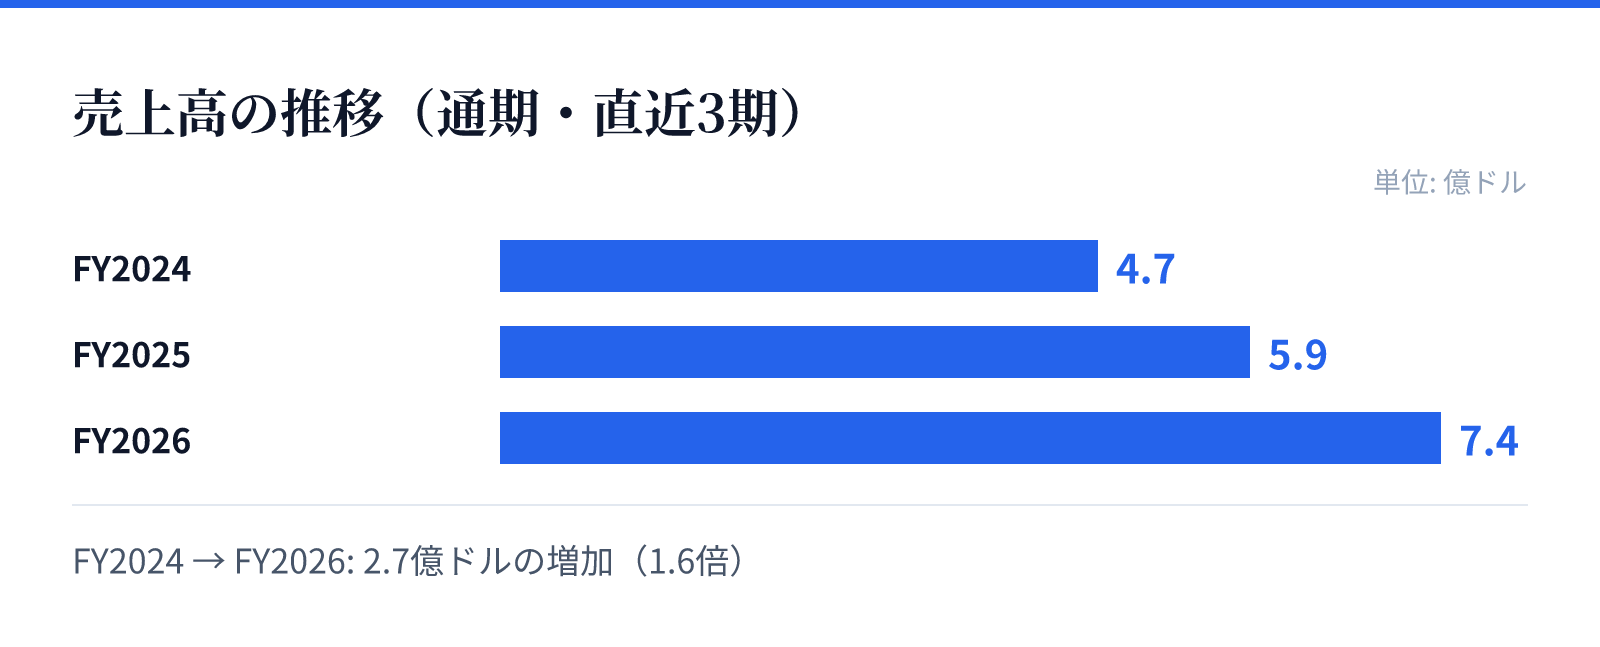
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は4.7億ドル。
FY2025の売上高は5.9億ドル。
FY2026の売上高は7.4億ドル。
成長ドライバー
同社の成長の柱は、高度なデータ統合とリアルタイムのデータストリーミング機能にあります。ブランドがユーザーデータをプログラムで同期・変換できる機能や、クラウドサービスとの直接接続を提供することで、顧客の利便性を高めています。
また、AIコピーライターや予測分析を含む「predictive suite」などの高度な機能が、顧客の価値あるセグメント特定を支援しています。これらの高度な機能提供が、継続的な顧客エンゲージメントの強化と売上成長を支える要因となっています。
リスク
財務データに基づくと、依然として営業利益率およびROEがマイナスの水準にあり、収益性の改善には時間を要する可能性があります。特に、最新のFY2026において純利益が前年比で26.6%減少している点は、投資コストや運営コストの動向を注視する必要があります。
また、高度な技術スタックやAI機能の提供には継続的な開発投資が必要となるため、技術革新のスピードや競争環境の変化がリスク要因となります。成長を維持しながらいかに効率的な収益構造へ移行できるかが重要な焦点となります。
競合
同社は、単なる通知配信ツールではなく、データ統合や予測分析、AIによるコンテンツ生成までを統合した包括的なプラットフォームとして差別化を図っています。高度なセグメンテーションや、複数のチャネルを横断するオーケストレーションツール「Canvas」が強みです。
競合他社と比較して、リアルタイムでのデータ処理や、多様な外部データソースとの統合能力を武器に、ブランドの顧客体験を高度化する役割を担っています。AIを活用したパーソナライズ機能の統合により、より高度な顧客体験を求める市場での優位性を構築しています。
バリュエーション
最新の市場データにおいて、同社の株価は31.44 USD、時価総額は約35.4億ドル(3,541百万USD)となっています。この規模に対し、PBRは6.04倍と算出されています。
投資判断の際には、売上高の堅調な成長(前年比24.4%)と、営業利益率の改善傾向を評価する必要があります。現在の評価は、将来的な収益性の改善と、高度な技術基盤による市場での優位性を織り込んだものとみられます。