事業モデル
同社はシンガポールを拠点とし、ブロックチェーンおよびハイパフォーマンスコンピューティング(HPC)に特化したテクノロジー企業です。主な事業として、クラウドハッシュレートやサブスクリプションを含むハッシュレート共有ソリューションを提供しています。
また、マイニング機器のホスティング、データセンターの運営、機器の調達や物流、建設などの包括的なマイニングソリューションを提供しています。さらに、メンテナンスを効率化するソフトウェアプラットフォーム「Minerplus」や、AIインフラ、AIクラウド、コロケーションサービスなどの高度なコンピューティングサービスを展開しています。
KPI
最新の会計年度において、同社は売上高620,253,000 USD(=6.2億ドル)を記録しており、前年比で77.3%の成長を見せています。この急成長に伴い、純利益は黒字へと転換しました。
一方で、営業利益率は前年度の-25.6%から、最新年度では-29.8%となっており、依然として厳しい収益構造の中にあります。しかし、ROEは前年度の-216.6%から7.6%へと劇的に改善しており、収益性の改善に向けた動きが見て取れます。
業績推移
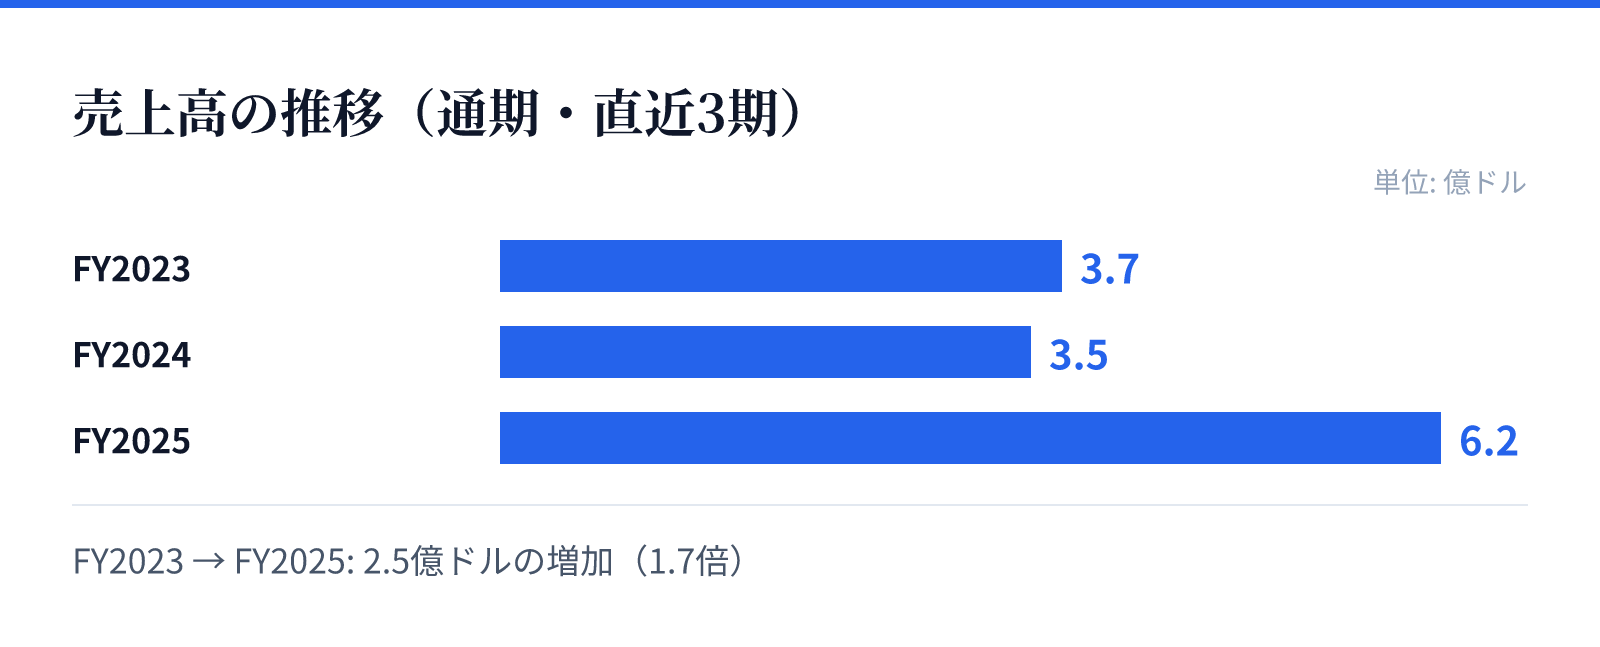
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.7億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は6.2億ドル。
成長ドライバー
同社の成長の主な原動力は、AIインフラおよびAIクラウド事業への注力と、それに伴う高度なコンピューティングサービスの提供にあります。これらのサービスは、従来のマイニング事業を超えた高度な技術基盤を必要とする分野です。
また、独自のマイニングソリューションブランド「SEALMINER」や、運用効率を高めるソフトウェア「Minerplus」の展開も成長を支える要素です。これらの統合的なソリューション提供により、顧客への付加価値を高める戦略をとっています。
リスク
同社の財務データからは、営業利益率が依然としてマイナス圏にあることが確認でき、事業規模の拡大と収益性の改善を両立させるための課題が残っています。特に、設備投資や運営コストの管理が重要な要素となります。
また、暗号資産マイニングに関連する事業を含むため、エネルギーコストの変動や、関連する技術環境の変化が事業運営に影響を与える可能性があります。これらの外部要因に対する耐性が、今後の安定的な成長に向けた重要な焦点となります。
競合
同社は、マイニング機器のホスティングやデータセンターの設計・建設、管理といった包括的なサービスを提供することで差別化を図っています。特に、ハードウェアの提供からソフトウェアによる運用支援までを一気通貫で提供する体制を構築しています。
また、AIクラウドやHPCといった高度なコンピューティング分野への進出は、競合他社との差別化要因となります。独自のソフトウェアプラットフォームやブランド戦略を通じて、特定のニッチな市場において優位性を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.91ドル、時価総額は約29.7億ドルとなっています。この規模に対し、株価純資産倍率(PBR)は2.69倍と算出されています。
同社は現在、売上の大幅な伸びと黒字への転換という重要な局面を迎えています。投資判断にあたっては、成長性の高いAI関連事業の展開と、マイニング事業におけるコスト構造の改善が、将来の企業価値にどのように寄与するかを注視する必要があります。