事業モデル
同社は世界規模で法務金融製品およびサービスを提供しています。主な事業は、訴訟や仲裁の価値に基づき、訴訟前の段階から最終判決後まで、様々な段階の案件に対して資本を提供する「Principal Finance」セグメントです。
このセグメントでは、法律事務所や直接のクライアントに対し、訴訟リスク管理や逆訴訟コスト保険などのサービスも提供しています。もう一つの「Asset Management and Other Services」セグメントでは、第三者の投資家に代わって法務金融資産を管理し、法務業界向けに付加的なサービスを提供しています。
KPI
同社は172名の従業員を擁し、グエルニーに拠点を置いて運営されています。財務面では、FY2023時点で8.5億ドルの売上を計上し、ROEは26.7%を記録していました。
しかし、直近の推移ではFY2024の売上は3.4億ドル、FY2025は1.9億ドルへと減少しています。また、同期間のROEも26.7%から6.1%、さらに2.6%へと低下しており、収益性の推移に変化が見られます。一方で、現金および現金同等物は7億ドルを保有しています。
業績推移
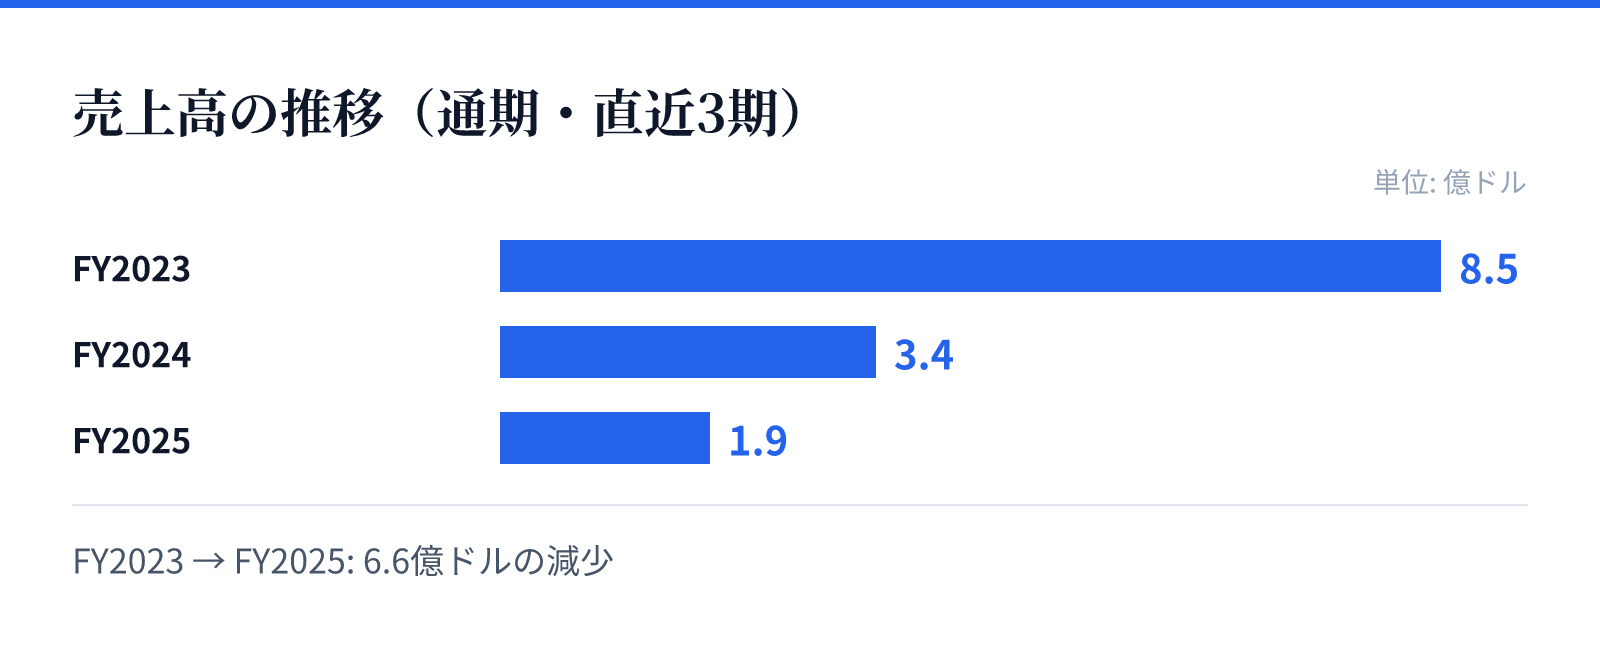
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.5億ドル。
FY2024の売上高は3.4億ドル。
FY2025の売上高は1.9億ドル。
成長ドライバー
同社の成長は、訴訟案件の価値を資本に変換する独自の金融モデルに依存しています。訴訟の初期段階から判決後まで幅広い段階をカバーできるため、法務プロセスにおける多様なニーズに対応可能です。
特に、訴訟リスク管理や保険サービスの提供は、法務関連の不確実性を低減する重要な要素となります。これらのサービスを統合的に提供することで、法務業界における独自のポジションを確立しています。今後の成長は、これらのサービスへの需要と、管理する資産の規模に左右されるとみられます。
リスク
直近の財務データにおいて、売上高がFY2023の8.5億ドルからFY2025の1.9億ドルへと大幅に減少している点が懸念されます。この期間の売上はYoYで-43.2%を記録しており、事業規模の縮小、あるいは市場環境の変化の影響を受けている可能性があります。
また、純利益もYoYで-57.3%と大幅な減少を記録しており、収益性の低下が課題となっています。訴訟案件の価値評価や、法的な不確実性が高い案件を扱う性質上、マクロ経済や法規制の変化が事業に与える影響を注視する必要があります。
競合
同社は法務金融というニッチな分野において、訴訟の価値を資本に変換する独自のサービスを提供しています。訴訟のあらゆる段階に対応できる体制を整えることで、法務関連の金融ニーズに応えています。
競合他社と比較して、訴訟リスク管理や保険サービスを統合的に提供する点が特徴です。法務業界に特化したサービスを提供することで、特定のニッチ市場において独自の地位を築いています。今後の競争優位性は、これらの専門的なサービス提供能力の維持にかかっています。
バリュエーション
現在の株価は4.31ドルであり、時価総額は約9.5億ドルとなっています。PBRは1.16倍と算出されており、資産価値に対して比較的安定した評価を受けていると言えます。
また、配当利回りは2.90%となっており、投資家に対して一定の配当を提供しています。財務基盤としては、7億ドルの現金および現金同等物を保有しており、流動性の確保に努めていることが伺えます。これらの指標は、現在の市場における同社の立ち位置を示しています。