事業モデル
Beazer Homes USA, Inc.は、米国を拠点とする住宅建設会社として事業を展開しています。同社はBeazer Homes、Gatherings、Choice Plansのブランドを展開し、戸建住宅、コンドミニアム、ヴィラ、デュエット住宅の設計、建設、販売を行っています。
販売活動においては、委託を受けた新築住宅販売カウンセラーや独立した不動産業者を通じて販売網を構築しています。1985年に設立され、ジョージア州アトランタに本社を置く企業として、長年にわたり住宅市場に参入しています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,371,555,000 USD(=23.7億ドル)を記録しています。この売上高は前年比で1.8%の増加となっており、安定した需要を背景に規模を維持しています。
一方で、営業利益率はFY2023の8.0%からFY2024の6.1%、そしてFY2025には1.5%へと大幅に低下しています。これに伴い、ROEもFY2023の14.4%からFY2025には3.7%まで低下しており、収益性の低下が顕著に表れています。
業績推移
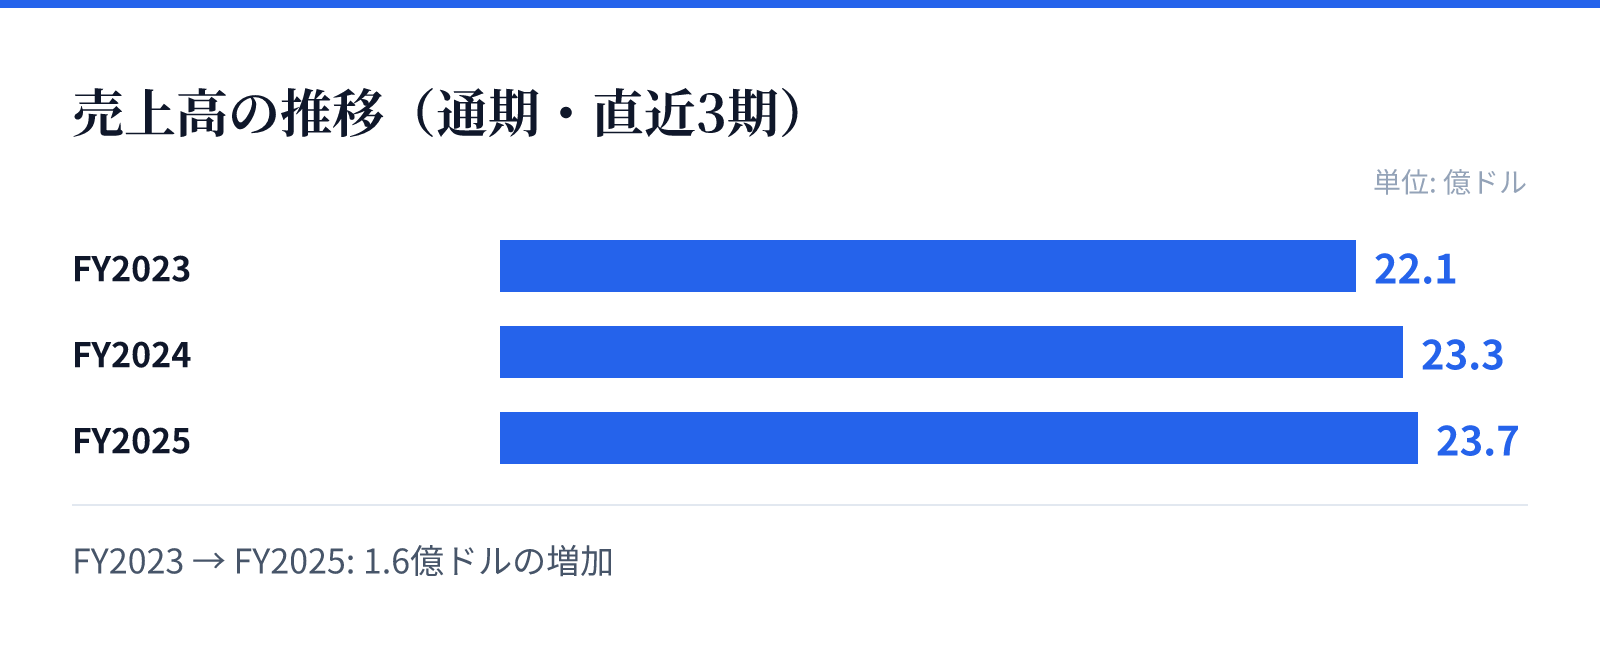
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.1億ドル。
FY2024の売上高は23.3億ドル。
FY2025の売上高は23.7億ドル。
成長ドライバー
同社の成長は、複数のブランド展開による多様な住宅ニーズへの対応に支えられています。特に戸建住宅やコンドミニアムといった幅広いカテゴリーをカバーすることで、安定した売上基盤を構築しています。
直近の財務推移を見ると、売上高はFY2023の2,206,785,000 USD(=22.1億ドル)からFY2025の2,371,555,000 USD(=23.7億ドル)へと着実に推移しています。しかし、売上成長に比して利益の伸びが追いついていない現状があり、今後の収益構造の改善が成長の鍵となります。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で67.5%減少している点が大きな懸念事項です。売上高が前年比1.8%増と堅調であるにもかかわらず、利益が大幅に減少していることは、コスト構造の変化や市場環境の悪化を示唆しています。
特に営業利益率が1.5%まで低下していることは、原材料費の高騰や人件費の上昇など、建設コストの増大による影響を受けている可能性があります。この収益性の低下が継続する場合、資本効率の悪化を招くリスクがあるため、コスト管理の徹底が求められます。
競合
同社は、Beazer HomesやGatheringsといった複数のブランドを保有することで、競合他社との差別化を図っています。多様な住宅タイプを提供することで、幅広い顧客層を取り込む戦略をとっています。
住宅建設市場は、地域的な需要や金利動向の影響を強く受ける競争の激しい分野です。同社は独立した不動産業者とのネットワークを活用することで、販売チャネルの確保と競争優位性の維持を図っているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は33.11ドルとなっており、時価総額は約8.8億ドル(883百万USD)です。この規模感は、同社の事業規模と市場での立ち位置を反映しています。
バリュエーション指標として、PBRは0.76倍と算出されています。これは、同社の資産価値に対して現在の株価が比較的低く評価されていることを示唆しており、今後の収益性の改善や事業の再評価が投資判断の焦点となります。