事業モデル
Candel Therapeuticsは、がん患者向けの免疫療法を開発する臨床段階のバイオ医薬品企業です。同社は、高度な分析とヒトの生物学を活用した「enLIGHTEN Discovery Platform」という、ヘルペスウイルスを基盤とした体系的かつ反復的な発見プラットフォームを保有しています。
このプラットフォームを活用して、固形腫瘍に対する新しいウイルス免疫療法候補を創出しています。同社は2003年に設立され、2020年11月に社名を変更しました。現在はマサチューセッツ州ニーダムに拠点を置き、55名の従業員を擁しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルと報告されています。一方で、純利益の推移を見ると、最新のFY2026において前年比(YoY)で76.8%の増加を記録しています。
自己資本利益率(ROE)については、FY2024の-83.2%から、FY2025の-73.5%を経て、FY2026には-6.4%へと改善の傾向が見られます。また、同社は現在1.9億ドルの現金および現金同等物を保有しています。
業績推移
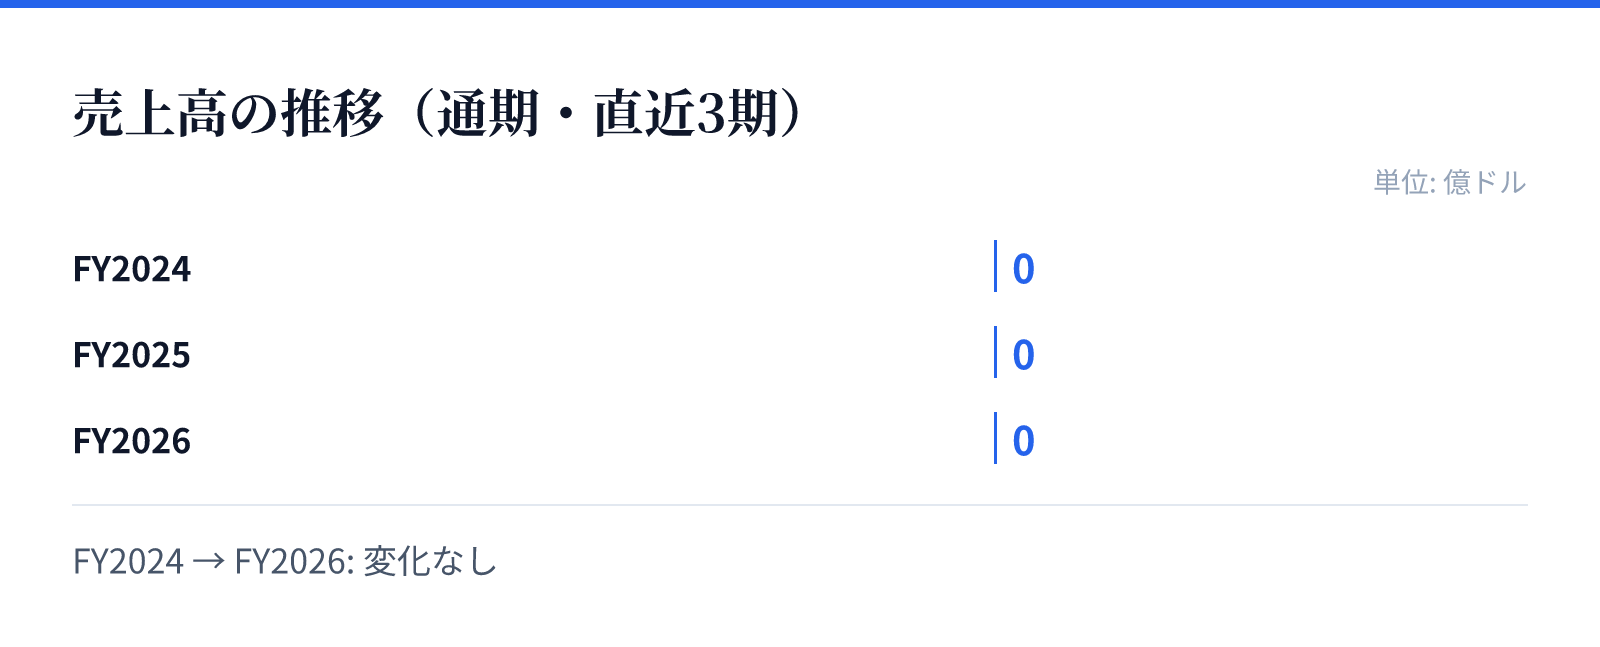
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主要な原動力は、複数のパイプラインにおける臨床試験の進展にあります。具体的には、前立腺がんの治療に向けたCAN-2409が第2a相臨床試験を実施しており、非小細胞肺がん(NSCLC)の治療に向けた第2a相臨床試験も進められています。
さらに、再発性高グレード神経膠腫の治療に向けたCAN-3110が第Ib相臨床試験の段階にあります。これらの臨床試験の成功と、独自のプラットフォームによる新規候補の創出が今後の成長を牽引するとみられます。
リスク
バイオテクノロジー企業として、臨床試験の成功や規制当局の承認を得るための高いハードルがリスク要因となります。現在進められている複数の臨床試験において、期待される有効性や安全性が証明されるかどうかが重要です。
また、研究開発型企業であるため、製品の商業化に至るまでの期間が長く、資金の効率的な運用が求められます。現在の財務データから、売上が発生していない段階での研究開発の継続性が重要な要素となります。
競合
同社は、独自の「enLIGHTEN Discovery Platform」を強みとして、競合他社との差別化を図っています。このプラットフォームは、高度な分析と生物学的知見を組み合わせることで、効率的な免疫療法候補の創出を目指すものです。
がん治療の分野では多くの競合が存在しますが、特定のウイルスベースの免疫療法に焦点を当てたアプローチをとっています。独自の技術基盤を持つことが、市場における競争優位性の源泉となります。
バリュエーション
最新の市場データに基づくと、同社の株価は12.86ドル、時価総額は約9.8億ドルとなっています。この規模に対し、株価純資産倍率(PBR)は7.76倍と算出されています。
投資判断の際には、現在の高いPBRが将来のパイプラインの成功期待をどの程度反映しているかを精査する必要があります。現在の財務状況と将来の臨床試験の進捗が、市場価値の正当性を左右するとみられます。