事業モデル
同社は人工知能を活用したTechBio企業として、米国および国際的な市場で分子プロファイリングサービスを提供しています。独自の分子情報と機械学習アルゴリズムを組み合わせ、医療現場の変革を目指すソリューションを開発・商用化しています。
提供する製品群は多岐にわたり、組織ベースのプロファイリングを行うMI Profile Platformや、血液ベースのAssure Platformなどが含まれます。さらに、がんの早期発見や治療選択のための高度なゲノム解析プラットフォーム、製薬企業向けの研究開発支援サービスも展開しています。
KPI
最新の会計年度における売上高は812,033,000 USD(=8.1億ドル)に達しており、前年比で97.0%の極めて高い成長を記録しています。同期間の純利益も前年比で75.8%増加しており、事業規模の拡大が顕著です。
財務構造としては、最新年度において営業利益率が5.6%へと改善しており、過去の赤字傾向から収益性の改善が見て取れます。また、手元には690,915,000 USD(=6.9億ドル)の現金および現金同等物を保有しています。
業績推移
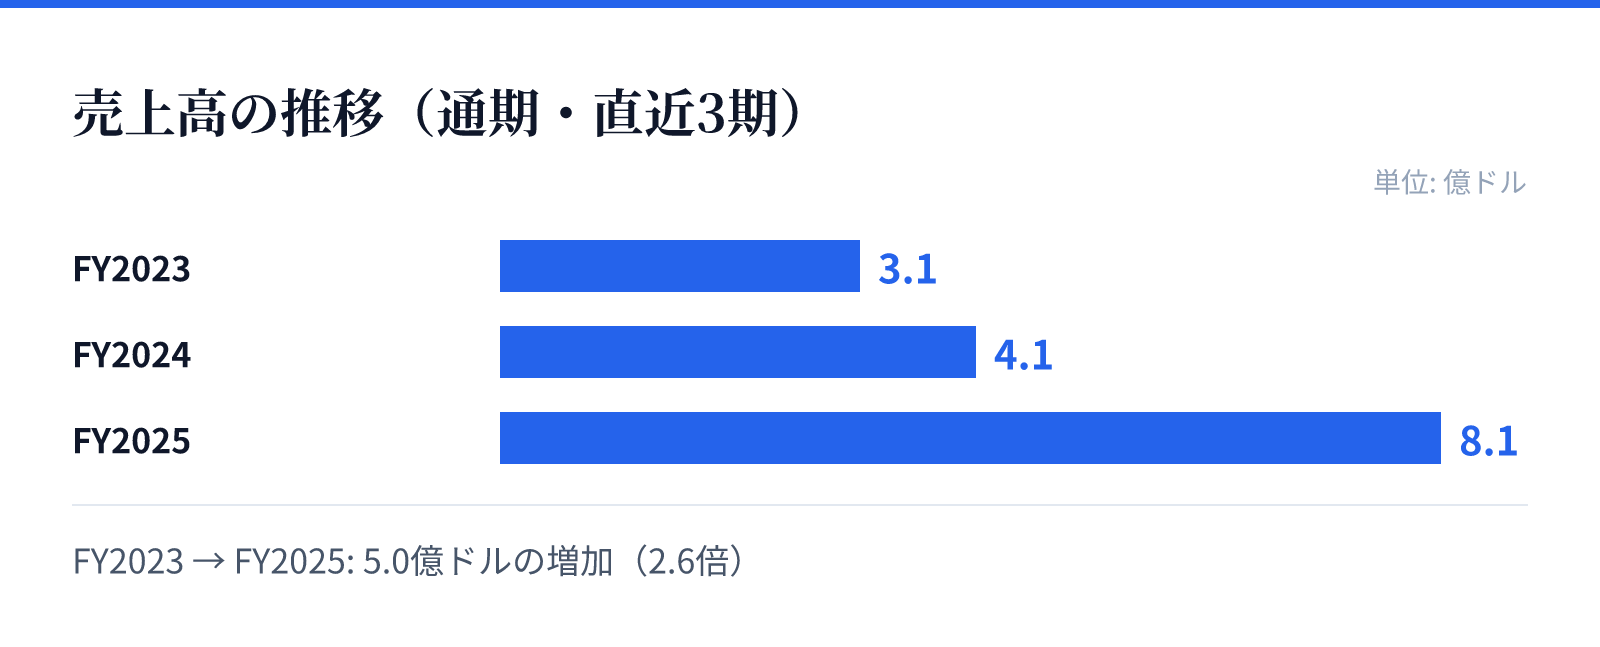
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.1億ドル。
FY2024の売上高は4.1億ドル。
FY2025の売上高は8.1億ドル。
成長ドライバー
同社の成長の主な要因は、高度な分子情報に基づく製品ポートフォリオの拡充と、それらを利用する医療機関や患者への提供拡大にあります。特に、がんの早期発見や治療選択に寄与するゲノム解析技術の需要が追い風となっています。
また、製薬企業向けに提供する研究開発サービスも重要な成長要素です。ラボ提供、戦略的データ、研究サービスの提供を通じて、バイオ医薬品分野の顧客基盤を拡大しているとみられます。
リスク
同社の財務推移を見ると、過去の年度では営業利益率がマイナス(FY2023は-104.4%、FY2024は-62.4%)となっており、事業のスケールに伴う収益化の難易度が示唆されます。最新年度で黒字化を見せているものの、依然として高い成長を維持するためのコスト管理が重要となります。
また、高度なゲノム解析やAIアルゴリズムを基盤としたビジネスモデルであるため、技術革新のスピードや、複雑な解析技術の正確性を維持するための継続的な投資が必要となります。これらの技術的優位性をいかに維持できるかが、将来の安定的な成長に向けた課題となります。
競合
同社は、高度な分子プロファイリング技術とAIの融合により、競合他社との差別化を図っています。特に、組織および血液の両方を用いた多様な解析プラットフォームを保有している点が強みです。
製薬企業向けの研究開発支援サービスも提供しており、単なる診断ツール提供に留まらない多角的なアプローチを展開しています。これらの高度な技術基盤と、医療機関や製薬企業といった広範な顧客層へのアプローチが、市場における競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は26.13ドル、時価総額は約73.8億ドル(7,384百万USD)となっています。PERは2.74倍と、現在の売上規模に対して非常に低い水準で評価されています。
一方で、PBRは12.48倍となっており、保有資産や純資産に対する市場の期待値が反映されています。高い成長率と将来の収益性改善を見込む市場の評価が、これらの指標に現れているとみられます。