事業モデル
Carter Bankshares, Inc.は、米国においてリテールおよび商業向けの銀行商品と保険サービスを提供する銀行持ち株会社です。預金商品には、当座預金、普通預金、退職金口座、マネーマーケット口座、および譲渡証書が含まれます。
融資部門では、不動産建設や取得、商業・工業ローンなどの商業ローンに加え、自動車、住宅改善、教育、個人向けローンなどの消費者ローンを提供しています。さらに、住宅ローン、ホームエクイティライン、クレジットカード、およびタイトル保険などの付随的な金融サービスも提供しています。
デジタル環境への対応として、オンラインおよびモバイルバンキング、電子明細、Zelle、デジタルウォレット、ATMサービスなどの利便性の高いサービスを展開しています。これらの多角的なサービス提供により、地域社会における包括的な金融インフラを支えています。
KPI
同社は、安定した資産基盤を背景に堅実な財務指標を維持しています。最新の財務データによると、現金および現金同等物は276,535,000 USD(=2.8億ドル)を保有しており、十分な流動性を確保しています。
ROE(自己資本利益率)は、FY2024の6.4%からFY2025の7.5%へと上昇し、FY2026には17.0%に達しています。この推移は、資本の効率的な活用が進んでいることを示唆しています。また、最新の会計年度における売上高は105,907,000 USD(=1.1億ドル)を記録しています。
業績推移
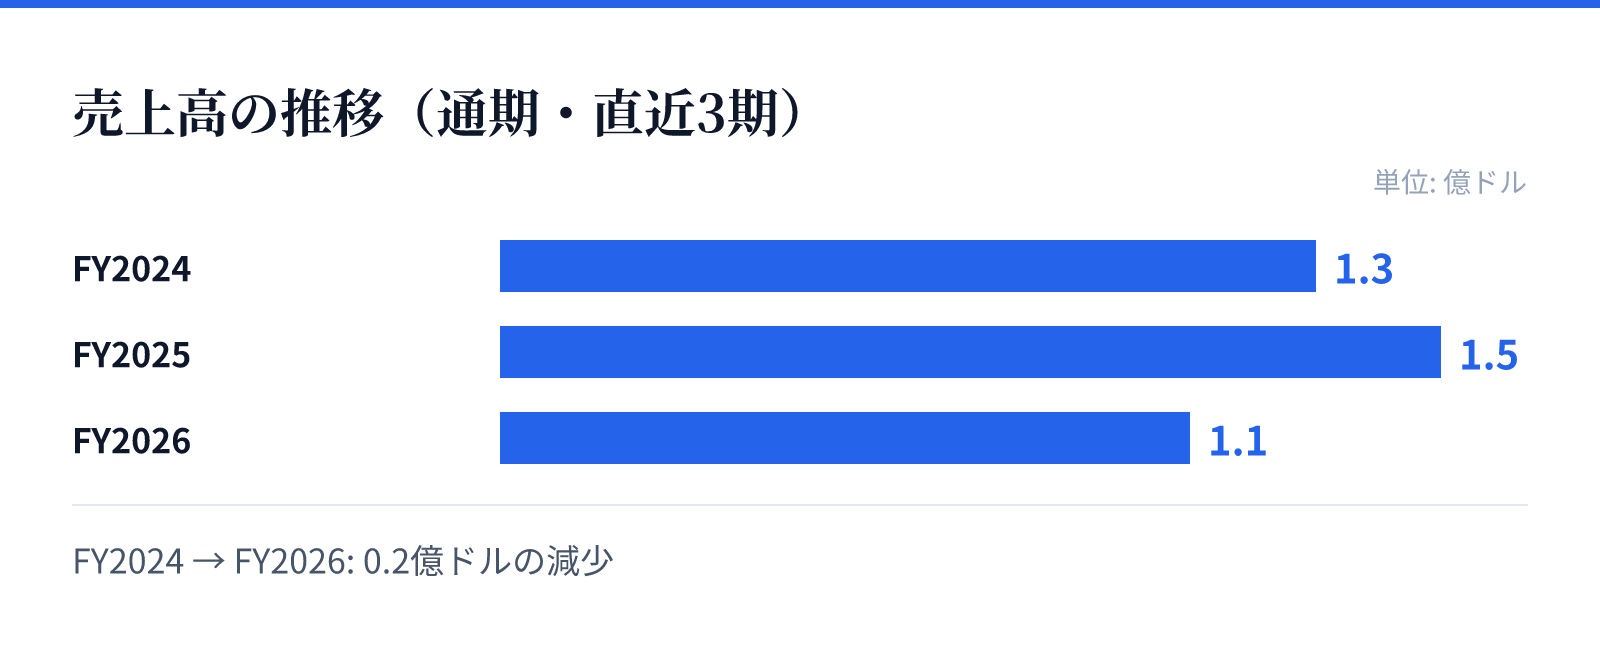
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は1.3億ドル。
FY2025の売上高は1.5億ドル。
FY2026の売上高は1.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2026の売上高は前年比で28.9%減少しているものの、純利益は前年比で173.4%と大幅な増加を記録しています。この急激な利益成長は、収益構造の改善や効率性の向上に寄与しているとみられます。
ROEの急上昇は、同社がより高収益な事業領域に注力している可能性を示唆しています。売上高の減少と純利益の急増という対照的な動きは、コスト構造の最適化や特定の高利益商品の寄与が影響していると推測されます。
リスク
地域密着型の銀行として運営されているため、地元の経済動向や不動産市場の変動が事業に直接的な影響を与える可能性があります。特に住宅ローンや商業ローンへの依存度が高い場合、地域経済の減速が貸倒リスクの増大につながる可能性があります。
また、金融業界における金利変動の影響も重要なリスク要因となります。金利環境の変化は、預金コストと貸付利回りのバランスを変化させ、純利益に影響を与えるため、慎重なポートフォリオ管理が求められる環境にあります。
競合
同社は地域銀行(Regional Banks)セクターに属しており、特定の地域における競合他社との差別化が重要となります。リテールおよび商業の両面でサービスを提供することで、顧客の囲い込みを図っています。
オンラインバンキングやモバイル決済など、デジタル技術を活用した利便性の提供は、大手銀行やフィンテック企業との競争における重要な要素です。多様な金融商品と付随する保険サービスを組み合わせることで、顧客の多様なニーズに対応する体制を整えています。
バリュエーション
現在の市場データに基づくと、同社の株価は31.06ドル、時価総額は約7.2億ドル(719百万USD)となっています。PERは5.36倍と、同セクターにおいて比較的割安な水準で評価されています。
PBRは1.28倍となっており、資産価値に対して適正な評価を受けているとみられます。また、配当利回りは1.28%となっており、安定した配当を求める投資家にとっての選択肢となり得る水準です。