事業モデル
Cars.com Inc.は、米国市場において自動車業界向けのテクノロジーソリューションを提供しています。主な事業として、OEMやディーラーが在庫を販売するためのマーケットプレイスの提供、評判管理技術、およびデジタルファイナンスツールを提供しています。
さらに、ディーラー向けウェブサイトの運営や、診断データを用いて下取り価格を迅速に算出するAccuTradeなどの評価製品を展開しています。また、SNSや検索エンジンを活用した高度な広告配信や、購買意欲の高い層を特定する独自のメディアソリューションも提供しています。
KPI
直近の財務データによると、FY2025の売上高は723,239,000 USD(=7.2億ドル)を記録しています。この期間の営業利益率は8.3%となっており、前年度の7.4%から改善が見られます。
一方で、ROE(自己資本利益率)はFY2023の24.1%から、FY2024には9.4%、FY2025には4.2%へと低下する推移を見せています。また、FY2025の純利益は前年比で58.4%減少しており、収益性の推移には注意が必要です。
業績推移
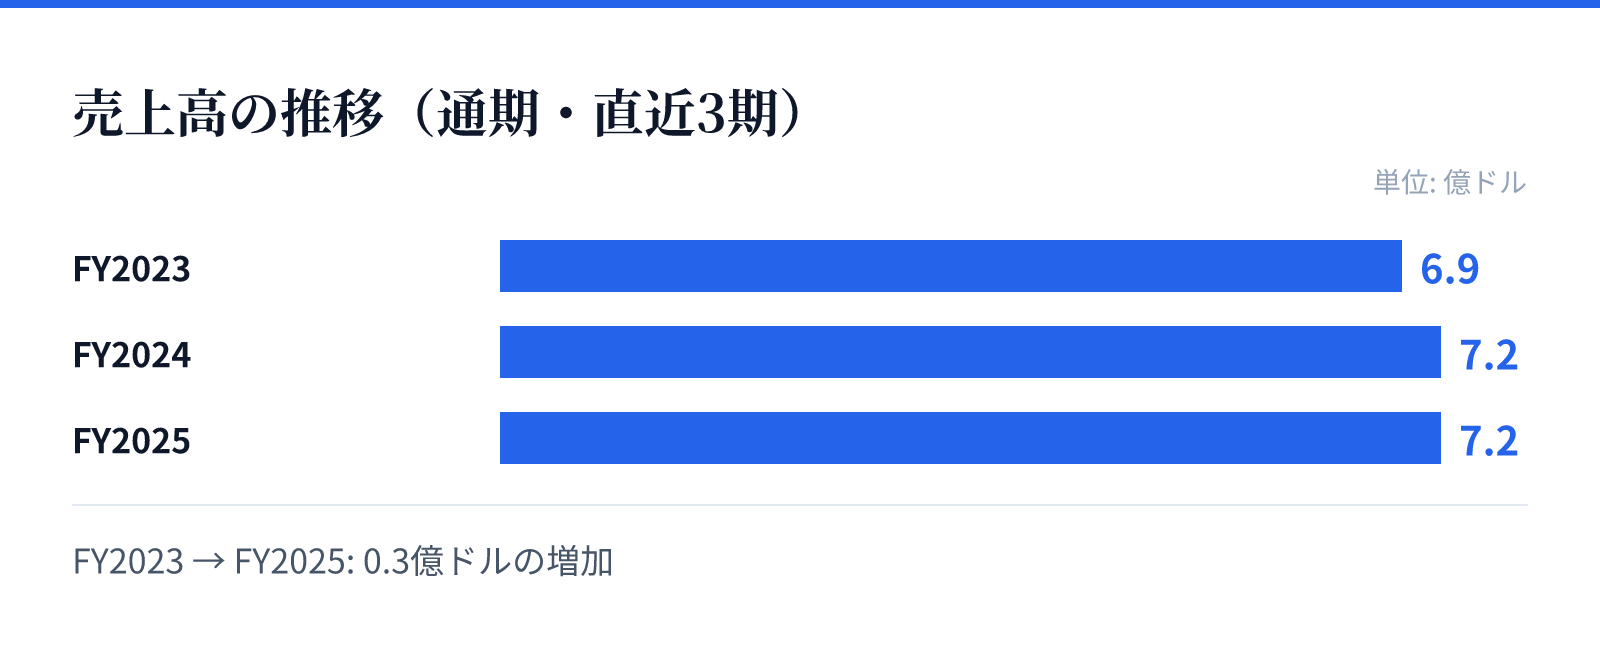
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.9億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は7.2億ドル。
成長ドライバー
同社は、単なる情報提供にとどまらず、機械学習を用いた広告キャンペーンや、リアルタイムの在庫情報を反映するメディアソリューションを強化しています。これらの技術は、FacebookやInstagramなどの主要なソーシャルメディアプラットフォームを通じて、ターゲットを絞った広告配信を可能にします。
また、AccuTradeのようなデータ駆動型の評価ツールや、特定の地域における購買意欲の高い顧客を特定するIn-Market Videoなどの独自ソリューションが、成長の柱となっています。これらのツールは、ディーラーやOEMがより効率的に販売プロセスを最適化するための支援となります。
リスク
財務推移において、ROEが直近数年で大幅に低下している点は、資本効率の低下や利益構造の変化を示唆している可能性があります。特にFY2025における純利益の急減(前年比-58.4%)は、収益性の安定性に対する懸念材料となります。
また、事業の多くがデジタル広告やオンラインプラットフォームに依存しているため、テクノロジーの変化や広告プラットフォームのアルゴリズム変更が事業に与える影響を注視する必要があります。売上高の伸びが緩やかであることも、今後の成長戦略における課題となります。
競合
同社は、自動車販売のデジタル化が進む中で、ディーラーやOEM、関連企業を顧客として獲得しています。競合他社と比較して、独自の機械学習を用いた広告配信や、高度なデータ分析に基づく下取り評価システムを強みとしています。
特に、SNSプラットフォームと連携したリアルタイムの在庫表示や、地理的なターゲットを絞った広告提供は、競合に対する差別化要因となります。しかし、自動車関連のデジタルプラットフォーム市場は競争が激しく、技術革新への継続的な投資が求められる環境にあります。
バリュエーション
現在の市場データに基づくと、同社の株価は12.36ドル、時価総額は約6.6億ドル(662百万USD)となっています。PERは21.31倍、PBRは1.50倍と算出されています。
これらの指標は、同社が持つ独自のメディア技術やプラットフォームの価値を反映した水準となっています。投資判断にあたっては、現在のバリュエーションと、将来的な収益性の回復、および技術革新による市場シェアの拡大のバランスを評価する必要があります。