事業モデル
同社は、消費者向け、法人向け、資産管理の3つの主要セグメントを通じて、多岐にわたる金融サービスを提供しています。消費者向け銀行部門では、個人向けローンや預金商品、住宅ローン、クレジットカード関連のビジネスを展開しています。
法人向け銀行部門では、財務管理サービスや商用カード製品、政府機関や中小企業向けのソリューションを提供しています。資産管理部門では、投資管理、信託サービス、相続や税務計画などの専門的なソリューションを個人や法人に提供しています。
ミズーリ、カンザス、オクラホマ、コロラドの4州に広がる拠点を活用し、預金、証書、マネーマーケット、住宅ローン、商業用不動産ローンなど、幅広い金融商品を提供しています。また、モバイルやオンラインバンキングを通じて利便性を高めています。
KPI
同社の財務基盤は強固であり、最新のデータでは13.8億ドルの現金および現金同等物を保有しています。この豊富な流動性は、地域銀行としての安定した運営を支える重要な要素となっています。
直近の財務指標において、最新のFY2025におけるROEは10.3%を記録しています。これは前年度の9.8%から微増しており、効率的な資本運用が行われていることを示唆しています。
売上高についても、FY2023の8.4億ドルからFY2025の10.2億ドルへと着実に推移しています。安定した収益基盤を維持しながら、持続的な成長を遂げていることが確認できます。
業績推移
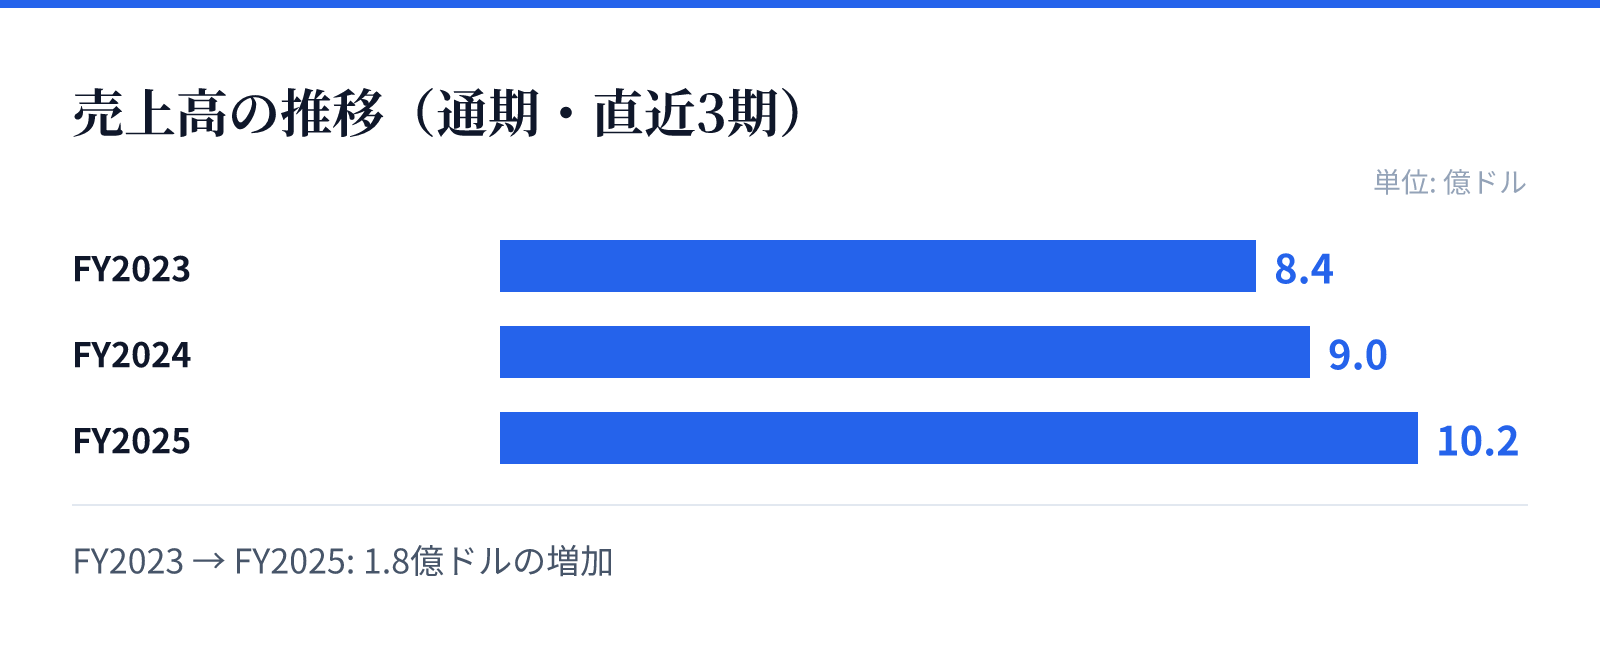
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.4億ドル。
FY2024の売上高は9.0億ドル。
FY2025の売上高は10.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で13.8%の成長を記録しています。この成長は、地域社会における強固な信頼関係と、多様な金融ニーズへの対応能力に支えられているとみられます。
さらに、同期間の純利益は前年比で27.8%と大幅な伸びを見せています。売上の伸びを上回る利益の伸びは、運営効率の改善や高付加価値な資産管理サービスの拡大が寄与している可能性があります。
今後も、デジタルバンキングの普及や、法人向け決済ソリューションの需要拡大が成長の原動力になるとみられます。特に資産管理セグメントにおける専門的なサービスの提供は、安定的な収益源として機能しています。
リスク
地域銀行として運営しているため、特定の地域経済の動向や地元の不動産市場の変動が事業に影響を与える可能性があります。特に住宅ローンや商業用不動産ローンは、地域の経済状況と密接に関連しています。
金利環境の変動は、預金コストや貸出利回りに直接的な影響を与えるため、常に注視すべき要因です。金利の変動により、純利ざやが圧縮されるリスクを管理する必要があります。
また、金融機関としての規制対応やコンプライアンスの維持も、継続的な運営において不可欠な要素です。サイバーセキュリティへの対応など、デジタル化に伴うリスク管理も重要な課題となります。
競合
同社はミズーリ、カンザス、オクラホマ、コロラドの4州において、地域密着型のネットワークを構築しています。この地域に根ざした拠点は、競合他社に対する差別化要因となっています。
消費者向け、法人向け、資産管理の3つのセグメントを統合的に提供できる体制は、顧客の囲い込みに寄与しています。特に資産管理における専門的なサービスは、競合との差別化を促進する要素です。
地域に根ざした信頼関係を基盤とすることで、大手銀行との競合において独自のポジションを確保しています。モバイルやオンラインサービスの提供により、利便性を求める顧客層の獲得も図っています。
バリュエーション
現在の株価は32.46ドルであり、時価総額は約77.7億ドル(7,774百万USD)となっています。市場における評価は、PERが17.27倍、PBRが2.01倍と算出されています。
配当利回りは1.50%となっており、安定した配当を求める投資家にとっての選択肢となります。これらの指標は、同社の安定した事業基盤と成長性を反映した水準にあります。
投資判断にあたっては、現在のバリュエーションと、直近の売上および純利益の成長率を比較検討することが重要です。特に、高い利益成長率が将来の株価にどのように反映されるかが注目されます。