事業モデル
同社はテネシー州チャタノガに拠点を置き、成長著しいコミュニティ内に位置する市場支配的な不動産ポートフォリオを所有・管理しています。保有資産は全米23州にわたる85の物件で構成され、総面積は5,480万平方フィートに達します。
これらの資産には、高品質な屋内型モールやアウトレットセンター、ライフスタイル・リテールセンターが54件含まれています。また、20以上のオープンエア・センターやその他の資産も保有しており、多様なリテール形態に対応しています。
同社は積極的な賃貸活動や、物件への有益な再投資を通じて、企業価値とポートフォリオの強化を継続的に追求しています。1978年の設立以来、戦略的な資産管理を通じて安定した運営体制を構築しています。
KPI
直近の財務データにおいて、売上高はFY2023の5.4億ドルからFY2025には5.8億ドルへと推移しています。この期間中、営業利益率は17.4%から24.2%へと上昇しており、効率的な運営が示唆されます。
ROE(自己資本利益率)は、FY2023の1.9%からFY2025には36.3%へと大幅に向上しています。この急激な改善は、資本効率の向上を反映しているものとみられます。
また、FY2025の売上高は前年比で12.2%増加しており、純利益は前年比で130.6%という極めて高い伸びを記録しています。手元資金として1億ドルの現金および現金同等物を保有しています。
業績推移
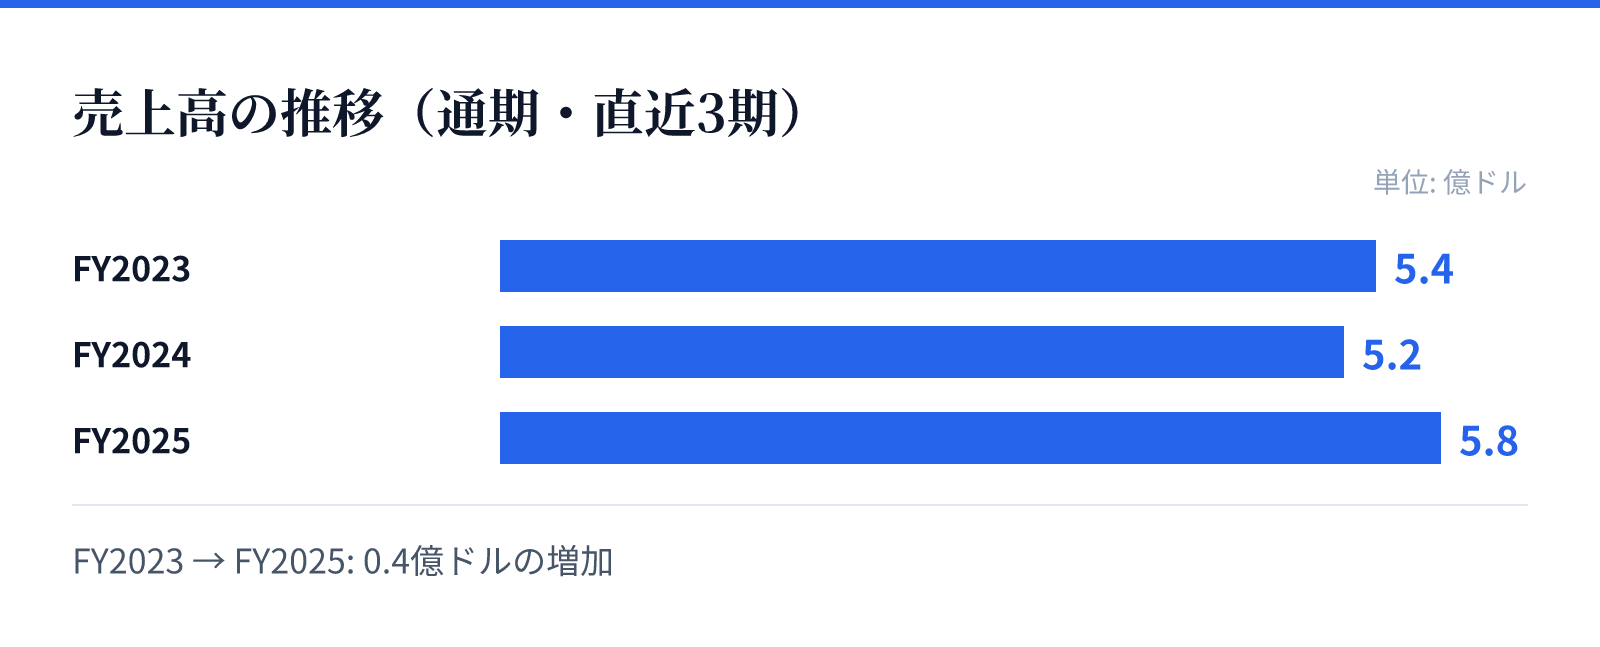
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.4億ドル。
FY2024の売上高は5.2億ドル。
FY2025の売上高は5.8億ドル。
成長ドライバー
成長の主な要因は、積極的な賃貸戦略と物件への戦略的な再投資による収益性の向上にあります。特にFY2024からFY2025にかけての営業利益率の安定と、ROEの飛躍的な向上が成長を支えています。
売上高が前年比で12.2%増加していることは、保有するリテール拠点の需要が堅調であることを示唆しています。これらの成長要因は、質の高い物件の選別と、それらに対する継続的な投資の成果とみられます。
また、多様なリテール形態(アウトレットやライフスタイルセンター等)を保有していることが、安定した収益基盤の構築に寄与しています。強固なポートフォリオ管理が、将来的な成長の源泉となっています。
リスク
リテール不動産を主軸とする事業モデルであるため、消費動向の変化や地域経済の動向が収益に影響を与える可能性があります。しかし、市場支配的な物件を戦略的に選択することで、これらの影響を緩和する体制を整えています。
特定の地域や物件への依存を分散させるため、23州にわたる広範なポートフォリオを構築している点がリスク管理の柱となっています。一方で、物件の維持・管理には継続的な投資が必要となるため、資本の効率的な配分が重要となります。
また、マクロ経済環境の変化による賃貸需要の変動も注視すべき要素です。しかし、積極的な賃貸活動と再投資のサイクルを回すことで、これらのリスクに対して動的な対応を行っているとみられます。
競合
同社は、市場支配的な物件を保有することで競合他社に対する優位性を確保しています。特に高品質なモールやアウトレットセンターの保有は、リテール分野における強固なポジションを構築する要因となっています。
20以上のオープンエア・センターを含む多様な資産構成は、変化する消費者のニーズに対応するための競争戦略の一環です。広範な地域での展開により、特定の地域的な競合リスクを分散しています。
積極的な賃貸活動と再投資を継続することで、物件の価値を維持し、競合他社に対する優位性を維持しています。これらの戦略的な運営が、リテールREITとしての競争力を支えています。
バリュエーション
現在の株価は55.71ドルであり、時価総額は約17.2億ドルとなっています。PERは7.97倍と、リテールREITセクターにおいて比較的評価されている水準です。
PBRは4.03倍となっており、保有資産の価値に対して一定のプレミアムが付与されている状況です。配当利回りは4.52%と、投資家にとって魅力的な水準を維持しています。
これらの指標は、同社の安定した収益構造と、リテール不動産としての強固な資産基盤を反映しているものとみられます。投資家は、高い配当利回りと成長性のバランスを評価のポイントとするとみられます。