事業モデル
同社は米国および中国の損害保険市場向けに、クラウドベースのSaaSプラットフォームを提供しています。このプラットフォームは、保険会社、修理業者、自動車メーカー、部品サプライヤー、貸付機関などの取引パートナーを接続する役割を担っています。
提供するソリューションは多岐にわたり、AIを活用したワークフロー、見積もり、車両全損処理、代位求償、身体傷害請求の統合など、高度なデジタル処理を支援します。また、修理ワークフローやネットワーク管理、部品ソリューション、決済システムなど、保険・修理エコシステム全体を支える包括的なソリューションを提供しています。
KPI
直近の財務データによると、FY2025の売上高は1,057,001,000 USD(=10.6億ドル)に達しています。これに対し、FY2024の売上高は944,800,000 USD(=9.4億ドル)であり、事業規模は拡大傾向にあります。
収益性指標では、営業利益率はFY2023の6.7%からFY2024の8.5%、FY2025の8.9%へと向上しています。一方で、ROEはFY2023の-5.2%からFY2024の1.3%へと改善したものの、FY2025には0.0%となっており、利益の安定性には課題が見られます。
業績推移
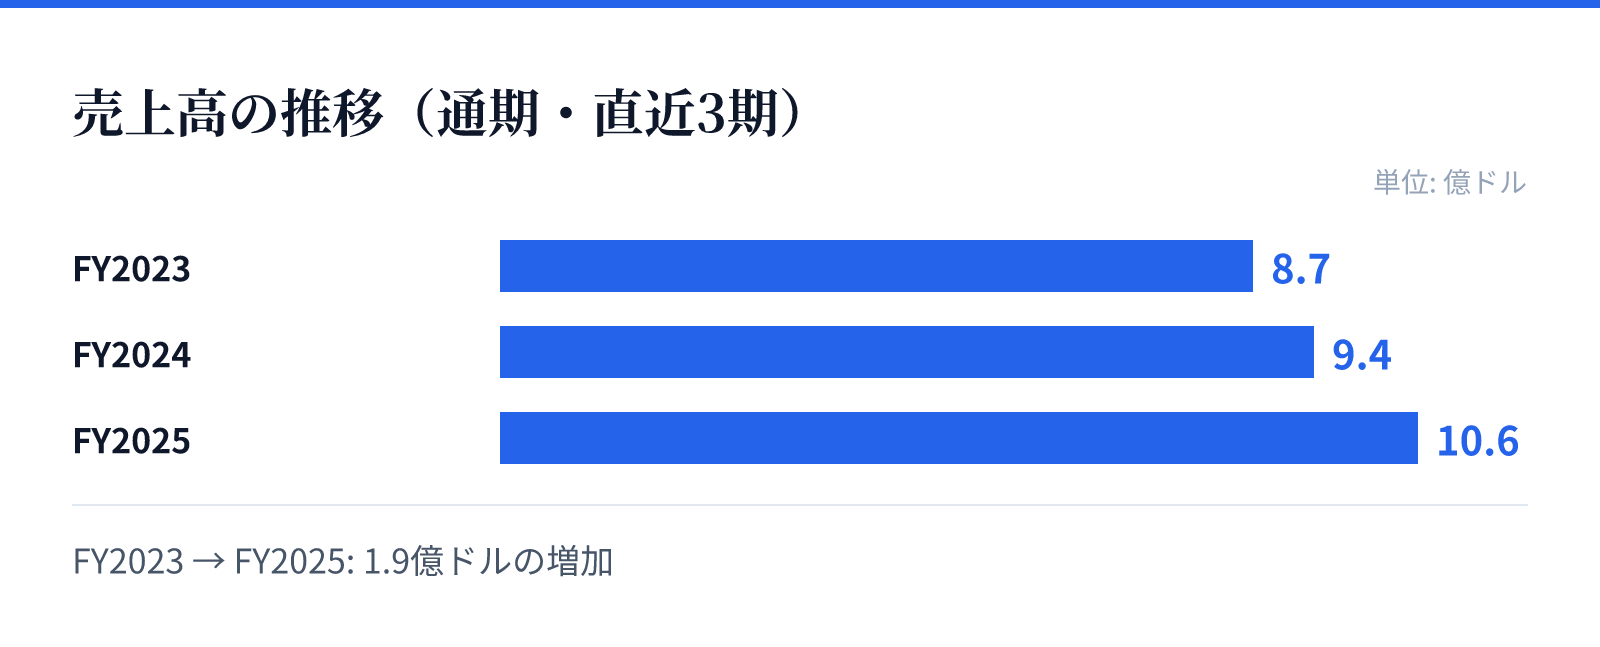
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.7億ドル。
FY2024の売上高は9.4億ドル。
FY2025の売上高は10.6億ドル。
成長ドライバー
同社の成長の主な要因は、保険および修理のワークフローにおけるデジタル化とAIの統合にあります。特に、AIを搭載したデジタルワークフローの提供は、複雑な保険請求や修理プロセスの効率化を促進する重要な要素です。
売上高はFY2025において前年比11.9%の成長を記録しており、市場における需要の強さを示しています。また、提供するソリューションの範囲が、単一の機能からエコシステム全体をカバーする包括的なプラットフォームへと拡大していることも、将来の成長を支える基盤となります。
リスク
財務データから、FY2025の純利益が前年比で98.4%減少している点が重要なリスク要因として挙げられます。売上高が成長している一方で、純利益が大幅に減少していることは、コスト構造の変化や一時的な要因による影響を精査する必要があります。
また、事業が高度なAI技術や複雑な保険・修理ワークフローの統合に依存しているため、技術革新のスピードや規制環境の変化が事業継続性に影響を与える可能性があります。現在のROEが0.0%となっている点は、投資効率の観点から注視すべき要素です。
競合
同社は、保険、修理、部品供給、決済といった多岐にわたる領域を統合する独自のSaaSプラットフォームを強みとしています。競合他社と比較して、広範な取引パートナーとのネットワークを構築している点が競争優位性の源泉となります。
特に、AIを活用した高度なワークフローや、複数の保険関連ソリューションを統合的に提供する能力は、参入障壁を高める要因となります。しかし、技術革新の速いSaaS市場において、常に最新のAI技術を統合し、ユーザー体験を向上させ続ける必要があります。
バリュエーション
現在の市場データに基づくと、同社の株価は7.5ドル、時価総額は約44.2億ドル(4,417百万USD)となっています。PERは107.14倍と高く、市場からは将来の成長に対する期待が反映されているとみられます。
PBRは2.49倍となっており、資産価値に対して一定のプレミアムが付与されています。投資判断にあたっては、高いPERの正当性を、今後の売上成長と利益率の改善、およびAI技術の浸透による収益性の改善が支えられるかどうかが焦点となります。