事業モデル
同社は米国およびシンガポールにおいて屋外広告事業を展開する企業です。主な事業セグメントは「America」と「Airports」の2つに分かれており、ビルボードやポスター、動画や3次元要素を含むカスタム構造物であるスペクタキュラーを提供しています。
また、バス停やニュースラックなどのストリート家具、鉄道やバスなどの交通機関におけるディスプレイ、さらには商業・民間空港向けの広告ソリューションを展開しています。独自のデータ活用ツールや、パートナーシップを通じたリアルタイムコンテンツの提供など、多角的な広告ソリューションを提供しています。
KPI
最新の会計年度における売上高は1,604,140,000 USD(=16億ドル)を記録しています。この期間の営業利益率は19.4%に達しており、効率的な運営体制が構築されていることが伺えます。
同社は1,900人の従業員を擁し、安定した事業基盤を有しています。また、現金および現金同等物は192,138,000 USD(=1.9億ドル)を保有しており、事業運営のための流動性を確保しています。
業績推移
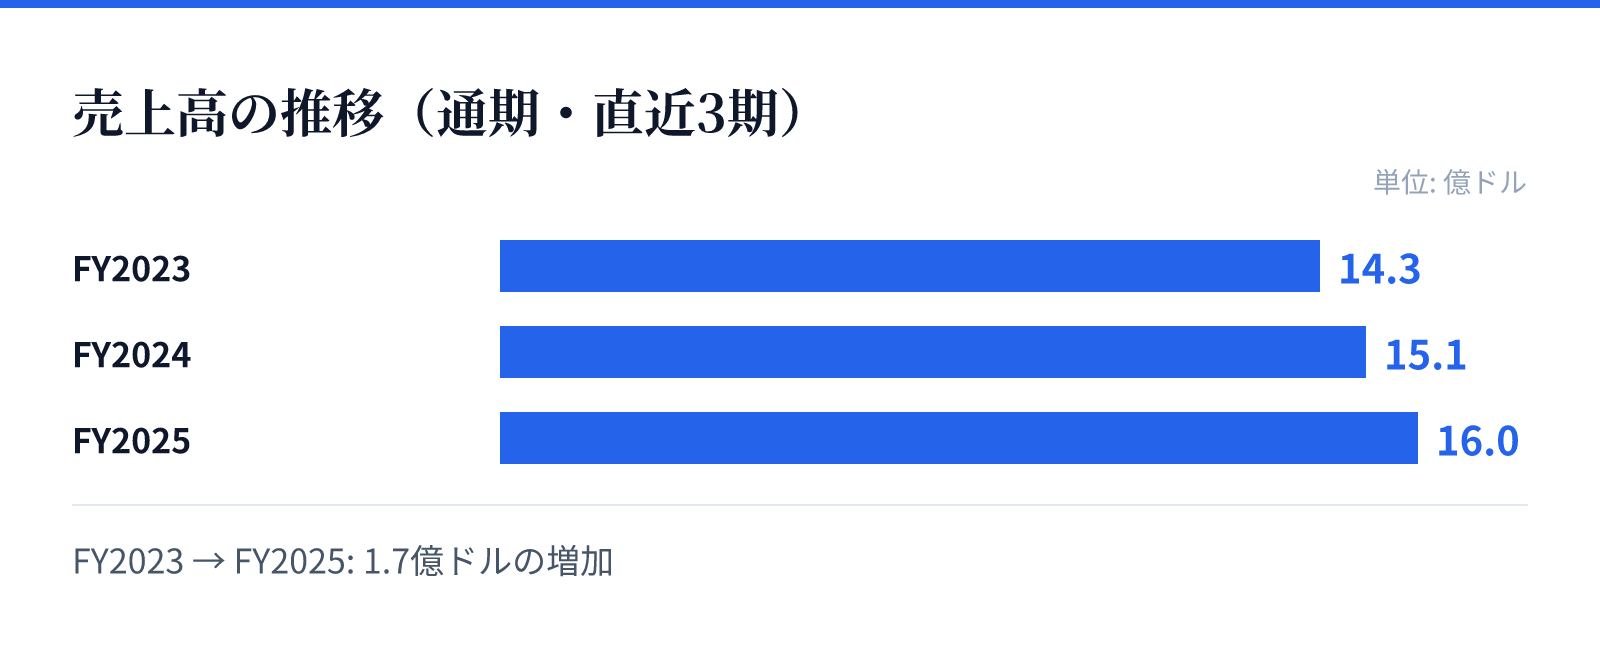
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.3億ドル。
FY2024の売上高は15.1億ドル。
FY2025の売上高は16.0億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,434,186,000 USD(=14.3億ドル)からFY2025の1,604,140,000 USD(=16億ドル)へと着実に増加しています。最新のFY2025における売上成長率は前年比(YoY)で6.6%を記録しました。
利益面においても、営業利益率はFY2023の15.1%からFY2025の19.4%へと向上しています。さらに、最新のFY2025において純利益が黒字に転換したことは、収益性の改善を示す重要な進捗とみられます。
リスク
ROE(自己資本利益率)の推移には注意が必要です。FY2023の9.0%からFY2024の4.9%へと低下し、最新のFY2025では-0.6%となっており、資本効率の改善が課題とみられます。
また、屋外広告という性質上、広告主の予算動向や景気動向の影響を受けやすい側面があります。特に、特定の地域やインフラに依存する広告枠の維持コストや、技術革新に伴う広告手法の変化への適応が重要となります。
競合
同社はビルボードやストリート家具、交通機関の広告など、多様な屋外広告の形態を網羅しています。特に空港向けソリューションや、独自のデータ分析ツールを用いた高度な広告提供により、競合他社との差別化を図っています。
また、FootballCo Media Limitedとの戦略的提携により、デジタルスクリーンでのリアルタイムなコンテンツ提供を実現しています。このようなパートナーシップや独自の技術基盤の活用が、競争環境における優位性を支える要因となります。
バリュエーション
現在の株価は2.36ドルであり、時価総額は約12億ドル(1,201百万USD)となっています。市場データに基づくPBRは-0.35倍と算出されています。
投資判断にあたっては、売上高の成長と営業利益率の向上というポジティブなトレンドと、ROEの推移という資本効率の課題を比較検討する必要があります。現在の市場評価は、同社の事業規模と将来の収益性改善への期待を反映しているものとみられます。