事業モデル
同社は、米国、カナダ、アイルランドを含む国際的な市場において、SaaSプラットフォームを通じた情報配信サービスを提供しています。主な製品群には、高度なセキュリティを求める公共セクター向けのeFax Corporateや、医療機関向けのeFax Uniteが含まれます。
さらに、電子署名ソリューションのjSignや、非構造化データを構造化するeFax Clarity、AIを活用した臨床文書作成ソフトウェアなど、多岐にわたる製品を展開しています。これらのサービスは、医療、政府、金融、法務、教育など、高い信頼性が求められる多様なセクターの顧客に提供されています。
KPI
直近の財務データにおいて、FY2025の売上高は349,696,000 USD(=3.5億ドル)を記録しています。この期間の営業利益率は43.0%に達しており、非常に効率的な収益構造を維持していることが示されています。
一方で、ROE(自己資本利益率)はFY2023の-43.9%からFY2024の-112.5%を経て、FY2025には613.7%へと劇的な変化を見せています。また、FY2025の売上高は前年比で-0.2%の微減となっており、安定した事業基盤を維持していることが伺えます。
業績推移
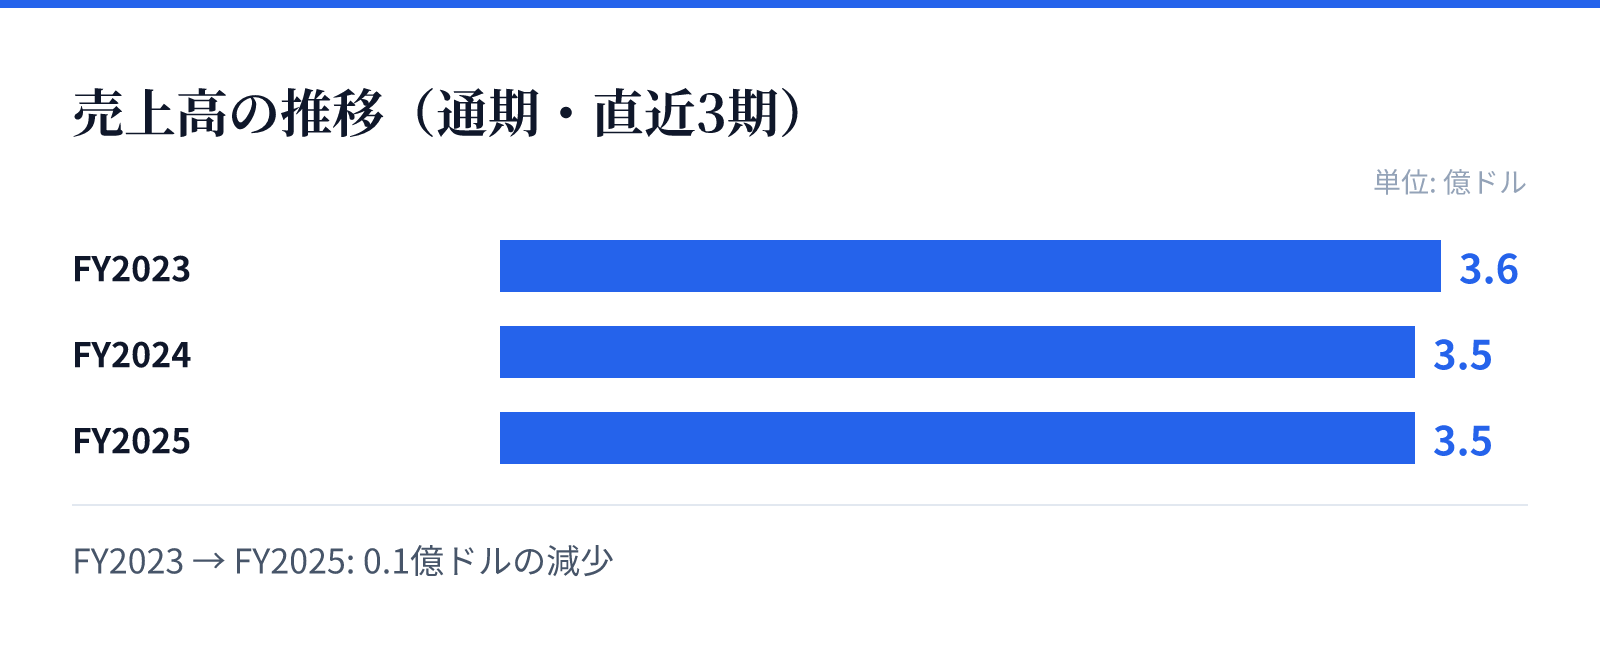
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.6億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は3.5億ドル。
成長ドライバー
同社の成長の源泉は、高度なセキュリティ要件を満たすクラウド技術と、医療・公共セクターへの深い浸透にあります。特に、電子健康記録(EHR)との統合や、AIを活用した臨床文書の自動化といった高度な技術領域でのソリューション提供が強みです。
また、eFax HarmonyやeFax All AccessといったAPIや調整支援ツールなど、プラットフォームとしての拡張性を備えた製品群を展開しています。これらの技術は、単なる情報伝送を超えた、高度なワークフローの統合を求める顧客のニーズに応えるものとみられます。
リスク
事業の安定性は高いものの、売上高の伸びが鈍化しており、FY2025の売上は前年比でわずかな減少を記録しています。また、純利益も前年比で-5.5%となっており、成長の鈍化やコスト構造の変化に対する注視が必要です。
さらに、医療や政府といった規制の厳しい分野を主要な顧客層としているため、関連する規制環境の変化が事業運営に影響を与える可能性があります。高度なセキュリティやコンプライアンスへの対応が継続的な運営の鍵となります。
競合
同社は、eFaxやMyFax、Sfaxといった複数のブランドを展開し、特定のニッチな市場において強固なポジションを築いています。特に、高度なセキュリティを必要とする公共セクターや、複雑な規制環境下にある医療分野において、独自の強みを持っています。
競合他社と比較して、単一のプラットフォームで複数のプロトコルを選択可能にするなど、統合的なソリューションを提供している点が特徴です。高度な技術要件を満たす製品群の展開により、特定の専門分野において高い参入障壁を構築しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は38.7ドル、時価総額は約7.1億ドル(709百万USD)となっています。PERは7.87倍と、成長期待に対して比較的抑えられた水準で評価されています。
PBRは17.08倍となっており、資産に対する評価は高めですが、これは同社のソフトウェア・インフラストラクチャとしての知的財産や技術力の反映とみられます。手元には98,901,000 USD(=9,890万ドル)の現金および現金同等物が保有されています。