事業モデル
同社は、危険な状況下にあるユーザーを保護するための安全装備品および関連製品の製造・販売を行っています。SafarilandやProtech Tacticalといったブランドを展開し、防弾チョッキや爆発物処理用スーツ、通信機器、法執行用装備などを提供しています。
顧客層は、州・地方の法執行機関や消防・救助隊、爆発物処理技術者など多岐にわたります。また、米国国防総省や国務省、エネルギー省といった連邦政府機関や、海外の政府機関も主要な顧客として含まれています。
販売チャネルは、独自の営業チーム、流通パートナー、オンラインストア、第三者リセラーなど多角的に構築されています。さらに、原子力、防衛、石油・ガス業界向けに精密部品や遠隔操作システムなどの高度な機器の設計・製造・サービスも提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高610,308,000 USD(=6.1億ドル)を達成しています。この売上高は前年比で7.5%の成長を記録しており、事業の拡大が確認できます。
営業利益率は12.3%を維持しており、安定した収益構造を構築しています。また、同期間の純利益は前年比で22.2%の増加を見せており、効率的な運営が行われていることが示唆されます。
同社は現在、53,984,000 USD(=5,398万ドル)の現金および現金同等物を保有しています。これらの財務指標は、事業の継続性と成長を支える強固な基盤を反映しています。
業績推移
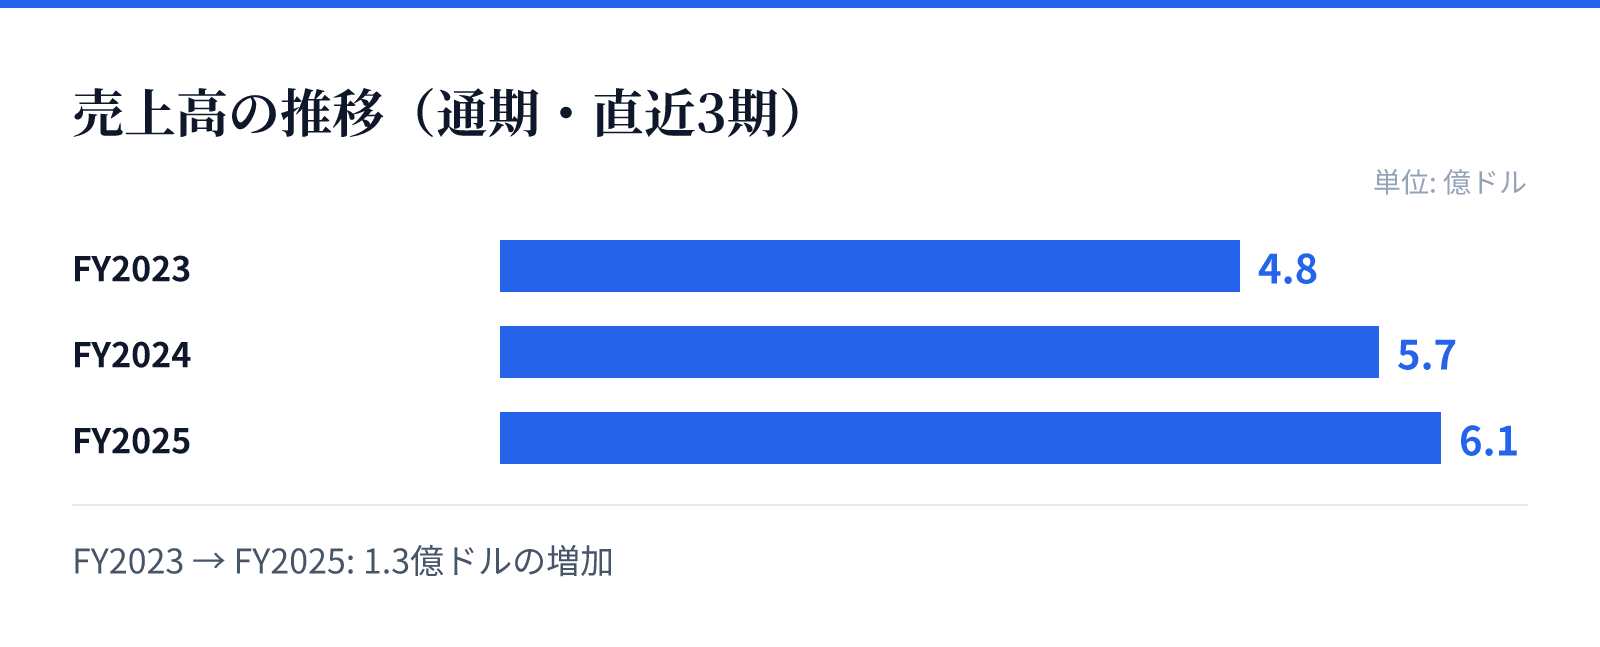
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.8億ドル。
FY2024の売上高は5.7億ドル。
FY2025の売上高は6.1億ドル。
成長ドライバー
近年の財務推移を見ると、売上高はFY2023の482,532,000 USD(=4.8億ドル)からFY2025の610,308,000 USD(=6.1億ドル)へと着実に増加しています。この成長は、防護装備や特殊機器に対する需要の継続的な存在を裏付けています。
特に最新のFY2025において、純利益が前年比で22.2%増加している点は注目に値します。これは、製品ラインナップの拡充や、政府・法執行機関向けの安定した需要を取り込んでいる結果とみられます。
また、原子力や石油・ガスといった重要インフラ分野向けの高度なシステム提供も、将来的な成長の柱となります。多岐にわたる政府機関との関係構築が、安定した受注と成長の源泉となっていると推測されます。
リスク
同社の事業は、政府機関や法執行機関といった公共セクターの予算や政策に強く依存する構造を持っています。政府の予算配分の変更や、国防・公共安全に関する政策の変化が、将来の需要に影響を与える可能性があります。
また、防護装備や特殊機器の製造には高度な技術と品質管理が求められるため、サプライチェーンの混乱や原材料価格の変動が利益率に影響を及ぼすリスクがあります。特に特殊な素材や部品の調達において、安定した供給網の維持が重要となります。
さらに、国際的な展開も行っているため、各国の規制や地政学的なリスクも考慮する必要があります。しかし、多様な政府機関との強固な関係が、これらのリスクに対する一定の緩衝材として機能しているとみられます。
競合
同社はSafarilandやProtech Tacticalといった確立されたブランドを保有しており、市場における認知度を確保しています。防護装備や爆発物処理用スーツといった専門性の高い分野では、特定の技術力と信頼性が競争優位の源泉となります。
競合他社と比較して、同社は単一の製品だけでなく、通信機器や特殊車両用シートなど、幅広い関連製品を統合的に提供できる強みを持っています。この包括的なソリューション提供能力が、顧客に対する付加価値を高めています。
また、連邦政府機関を含む広範な顧客基盤を確立していることも、参入障壁を高める要因となります。長年の実績に基づく信頼関係が、競合他社に対する優位性を維持する重要な要素となっているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は33.08ドルとなっており、時価総額は約14.2億ドル(1,417百万USD)です。この規模は、同社の市場における存在感を示しています。
株価収益率(PER)は42.41倍、株価純資産倍率(PBR)は4.08倍と算出されています。これらの数値は、市場が同社の将来の成長性に対して一定の期待を反映していることを示唆しています。
配当利回りは1.16%となっており、株主への還元も行われています。これらの指標は、成長と安定のバランスを求める投資家にとって、同社の立ち位置を評価する重要な基準となります。