事業モデル
Cullinan Therapeuticsは、米国を拠点とする臨床段階のバイオ医薬品企業として、自己免疫疾患およびがんに対する治療法の開発に従事しています。同社は、特定の疾患に対する複数のバイスペシフィックT細胞エンゲージ(T-cell engager)の開発に注力しています。
具体的には、自己免疫疾患向けのCLN-978やVelinotamig、および急性骨髄性白血病や骨髄異形成症候群向けのCLN-049の開発を進めています。また、非小細胞肺がんを対象とした経口用低分子化合物であるZipalertinibの開発も進めています。
KPI
同社の財務状況において、直近の3会計年度における売上高はすべて0ドル(=0ドル)となっており、研究開発段階の企業としての特性を反映しています。ROE(自己資本利益率)は、FY2024の-28.4%からFY2025の-53.8%へと低下しましたが、FY2026には-13.6%へと改善しています。
最新のFY2026における純利益は、前年比で77.4%の増加を記録しています。また、同社は現在、7,864万ドル(=7,864万ドル)の現金および現金同等物を保有しています。
業績推移
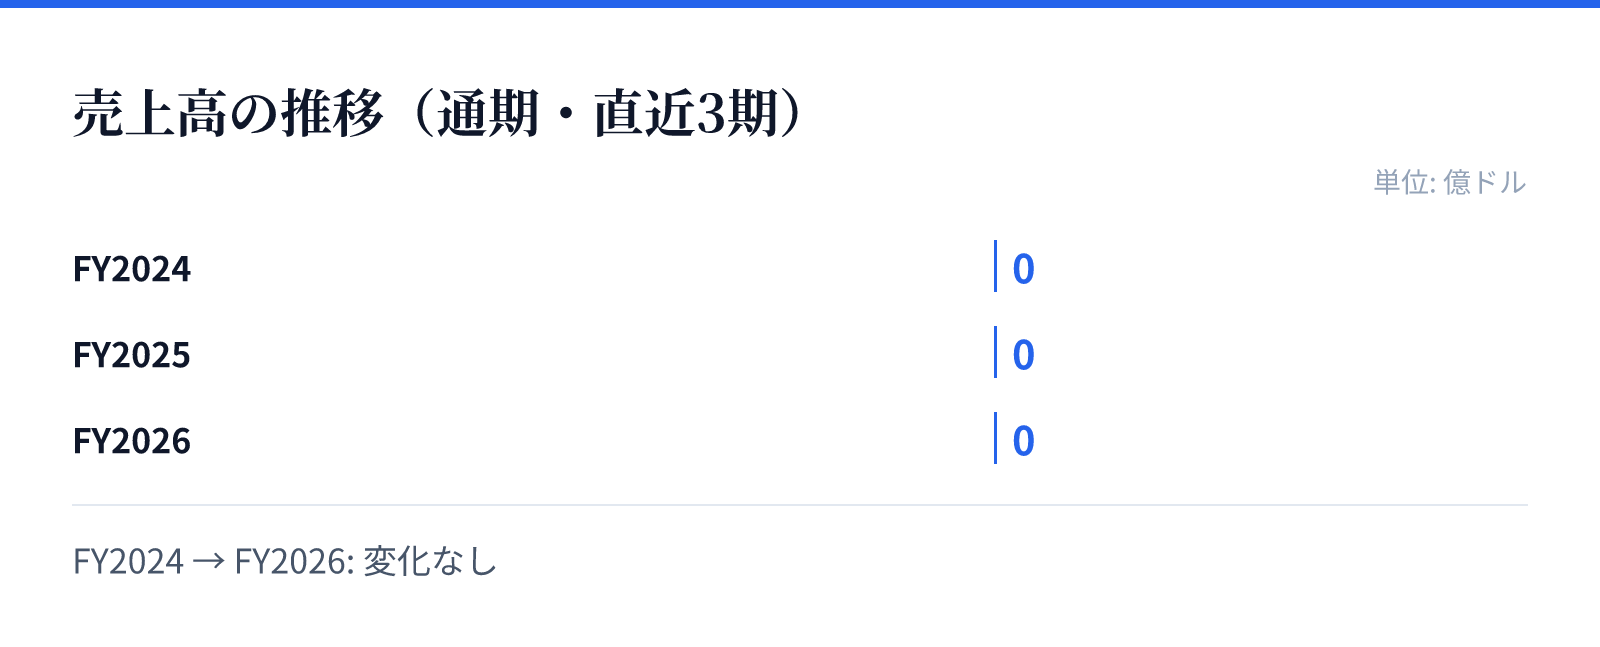
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、複数の戦略的提携を通じたパイプラインの進展と商業化の可能性に支えられています。Velinotamigの開発および商業化については、Chongqing Genrix Biopharmaceutical Co., Ltdとのライセンス契約に基づき進められています。
また、Zipalertinibの開発についてはTaiho Pharmaceutical Co., Ltdとの共同開発契約を締結しており、さらにはAdimab, LLCとの提携を通じて抗体の発見および最適化を行っています。これらのパートナーシップは、同社の技術基盤を強化し、製品の市場投入を加速させる重要な要素となります。
リスク
同社は現在、臨床段階のバイオ医薬品企業として、製品の承認や商業化に向けた高い不確実性を抱えています。売上高が現在ゼロであることから、将来の収益は臨床試験の成功や規制当局の承認に大きく依存する構造となっています。
特に、複数のバイスペシフィックT細胞エンゲージや低分子化合物が、それぞれの臨床試験において期待通りの有効性と安全性を証明できるかが重要です。研究開発型企業特有の、臨床試験の進捗や規制対応に関するリスクが事業継続の鍵となります。
競合
同社は、自己免疫疾患やがんといった競争の激しい領域において、独自のバイスペシフィックT細胞エンゲージ技術を用いて差別化を図っています。CLN-978やCLN-049といった特定のターゲットに対するアプローチにより、競合他社との差別化を目指しています。
また、Zipalertinibのような経口投与可能な低分子化合物を提供することで、既存の治療法とは異なる利便性や効果を追求しています。提携パートナーとの協力体制を構築することで、技術的な優位性を確保し、市場でのポジション確立を目指す戦略をとっています。
バリュエーション
同社の現在の株価は21.82ドルであり、時価総額は約14億ドル(1,404百万USD)となっています。市場データに基づくPBR(株価純資産倍率)は4.36倍と算出されています。
投資判断の際には、現在の高いPBRが将来のパイプラインの成功期待をどの程度織り込んでいるかを評価する必要があります。同社はバイオテクノロジー分野の企業として、将来の臨床試験の進展や提携によるマイルストーンの達成が、企業価値の変動に大きく影響する見込みです。