事業モデル
同社は、膀胱がん患者を対象としたオンコリシス免疫療法薬「cretostimogene grenadenorepvec」の開発および商業化を行っています。この薬剤は、特定の膀胱がんに対する治療法として、複数の臨床試験段階で評価が進められています。
同社は2010年に設立され、テキサス州ダラスに拠点を置いています。2020年6月には社名をCold Genesys, Inc.から現在のCG Oncology, Inc.に変更し、現在は142名の従業員を擁するバイオ医薬品企業として事業を展開しています。
KPI
最新の財務データによると、FY2025の売上高は4,040,000 USD(=404万ドル)を記録しています。これは前年比で254.7%の増加を示しており、事業の拡大が見て取れます。
一方で、同社の営業利益率は-4722.1%となっており、研究開発段階の企業として高いコスト構造を反映しています。ROEについても-21.4%と、現時点では赤字圏内での推移となっています。
業績推移
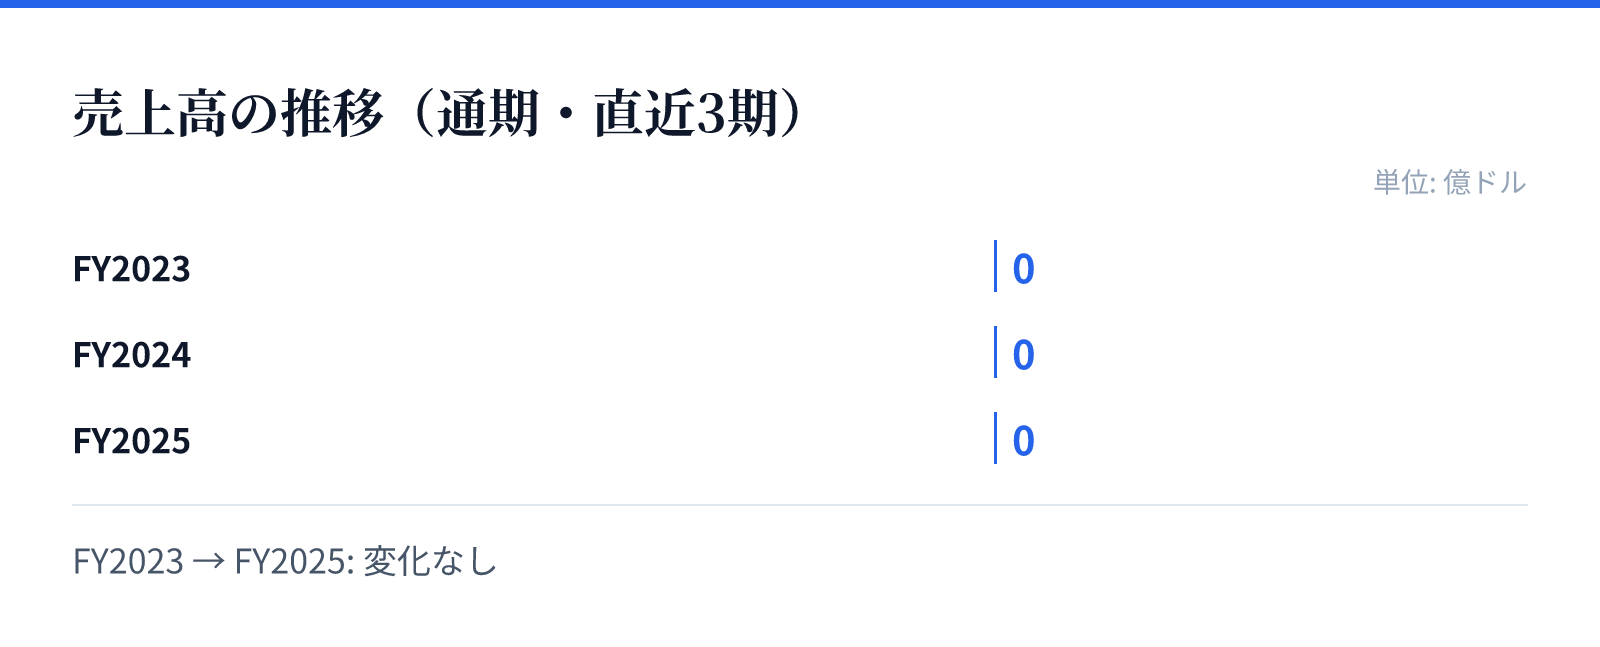
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、cretostimogeneの複数の臨床試験の進展にあります。現在、高リスクNMIBC患者に対する第2相試験や、単剤としての第3相試験(BOND-003など)が進行しています。
さらに、術後の補助療法としての第3相試験(PIVOT-006)や、特定の条件下での第2相試験(CORE-008)も並行して実施されています。これらの試験の成功が、将来的な市場シェア獲得の鍵となります。
リスク
同社の事業は、臨床試験の成功や規制当局の承認に強く依存する構造となっています。現在進行中の複数の臨床試験において、安全性や有効性の証明が困難な場合は、事業の進展に大きな影響を及ぼす可能性があります。
また、財務面では依然として高い営業損失を計上しており、研究開発費の増大が続く中で資金調達やキャッシュフローの管理が重要となります。特に、新薬の承認に至るまでの期間が長期に及ぶことが、バイオ企業特有の不確実性として存在します。
競合
同社は、膀胱がん治療におけるオンコリシス免疫療法という独自の領域で競争を展開しています。競合他社との差別化は、cretostimogeneが持つ独自の免疫反応の誘発能力と、複数の臨床試験における良好なデータによって図られます。
特に、既存の治療法(BCGなど)が奏効しなかった患者に対する代替治療としての地位確立を目指しています。特定の患者層に特化した治療法の確立により、市場内での独自のポジションを確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は$78.23となっており、時価総額は約69.3億ドル(6,934百万USD)に達しています。この規模は、同社が保有するパイプラインの将来性を市場が評価していることを示唆しています。
また、PBRは6.71倍と算出されています。バイオテクノロジー分野の企業として、現在の資産価値よりも将来の技術革新や承認への期待が織り込まれた評価となっています。