事業モデル
Chime Financial, Inc.は、米国および国際市場においてデジタルな消費者向け銀行および決済ソリューションを提供しています。主な製品群には、当座預金、デビットカード、ATMおよび現金預入ネットワーク、給与の受け取り、および即時送金が含まれます。
さらに、手数料無料のモバイルバンキング体験を提供するChime Plusや、SpotMe、MyPay、Instant Loansといった流動性製品を展開しています。また、信用構築のためのカードやFICOスコアの追跡、貯蓄、さらには企業向け福利厚生ツールを提供するChime Workplaceなど、多角的な金融サービスを展開しています。
KPI
同社の財務状況において、直近のFY2025における売上高は2,186,770,000 USD(=21.9億ドル)を記録しています。これは前年度の1,673,269,000 USD(=16.7億ドル)から大幅に増加しており、事業規模の拡大が見て取れます。
一方で、同社の収益性は課題を抱えており、FY2025の営業利益率は-47.6%となっており、前年度の-3.7%と比較して悪化しています。ROEもFY2025において-72.1%と低迷しており、売上成長と利益確保の両立が重要な経営課題となっています。
業績推移
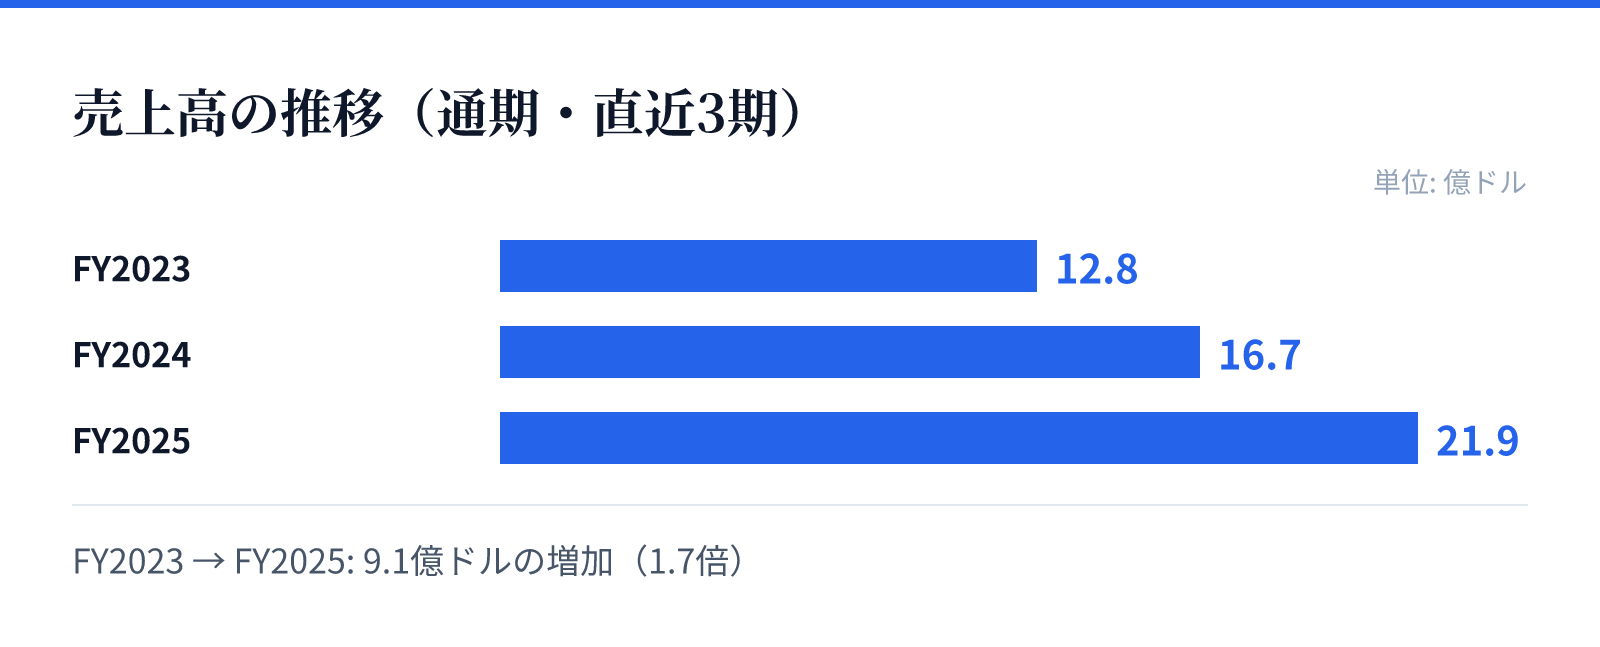
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.8億ドル。
FY2024の売上高は16.7億ドル。
FY2025の売上高は21.9億ドル。
成長ドライバー
同社の成長の主な要因は、デジタル決済およびモバイルバンキングの需要拡大に支えられています。特に、手数料無料の体験を提供するChime Plusや、信用構築を支援するカードなどの製品群が、ユーザー基盤の拡大に寄与しているとみられます。
また、企業向けサービスであるChime Workplaceの展開も、B2B領域への進出を意図した成長戦略の一部とみられます。売上高はFY2023の1,278,455,000 USD(=12.8億ドル)から、FY2025の2,186,770,000 USD(=21.9億ドル)へと、数年で大幅な増加傾向にあります。
リスク
同社の主なリスク要因の一つは、収益性の悪化とそれに伴う純利益の急減です。FY2025における純利益は前年比で-3884.9%という極めて大きなマイナスを記録しており、コスト構造の管理が急務となっています。
また、金融サービスを提供する特性上、規制環境の変化やコンプライアンスへの対応が事業継続に影響を与える可能性があります。特に、急速な事業拡大に伴うオペレーションコストの増大が、営業利益率の改善を阻害する要因となる可能性も含まれています。
競合
同社は、デジタル決済およびモバイルバンキングの分野において、高度な利便性を武器に競合他社と対峙しています。特に、手数料の透明性やユーザーフレンドリーなインターフェースは、既存の金融機関に対する強力な差別化要因となります。
一方で、金融テクノロジー分野は競争が激しく、独自の付加価値を提供し続ける必要があります。Chime Workplaceのような企業向けソリューションの展開は、競合他社との差別化を図り、より安定した収益基盤を構築するための戦略的な動きとみられます。
バリュエーション
同社の現在の株価は$32.7であり、時価総額は約124億ドル(12,380百万USD)となっています。この規模に対し、PERは6.10倍と算出されており、市場における評価の基準が示されています。
また、PBRは8.81倍となっており、資産に対する評価の高さが反映されています。同社は536,045,000 USD(=5.4億ドル)の現金および現金同等物を保有しており、今後の事業拡大に向けた資金の裏付けを有しています。