事業モデル
同社は米国で不動産投資信託(REIT)として運営されており、主に投資ポートフォリオと住宅ローン組成の2つのセグメントを展開しています。子会社を通じて、住宅ローンや住宅ローン担保証券、事業用ローン、投資家向けローンなどの多様な不動産関連資産を投資・組成・管理しています。
さらに、投資適格および非投資適格の証券への投資や、第三者向けのアドバイザリーサービスも提供しています。連邦所得税法上のREITとして認定されており、課税所得の少なくとも90%を株主への配当として分配することを目的としています。
KPI
同社の財務状況において、直近のFY2025における売上高は356,844,000 USD(=3.6億ドル)を記録しています。この数値は前年度の257,929,000 USD(=2.6億ドル)と比較して大幅な増加を示しています。
また、自己資本利益率(ROE)についても、FY2023の4.9%からFY2024の7.0%、そしてFY2025には9.0%へと着実に向上しています。これらの指標は、同社の資産運用および事業運営の効率性が向上していることを示唆しています。
業績推移
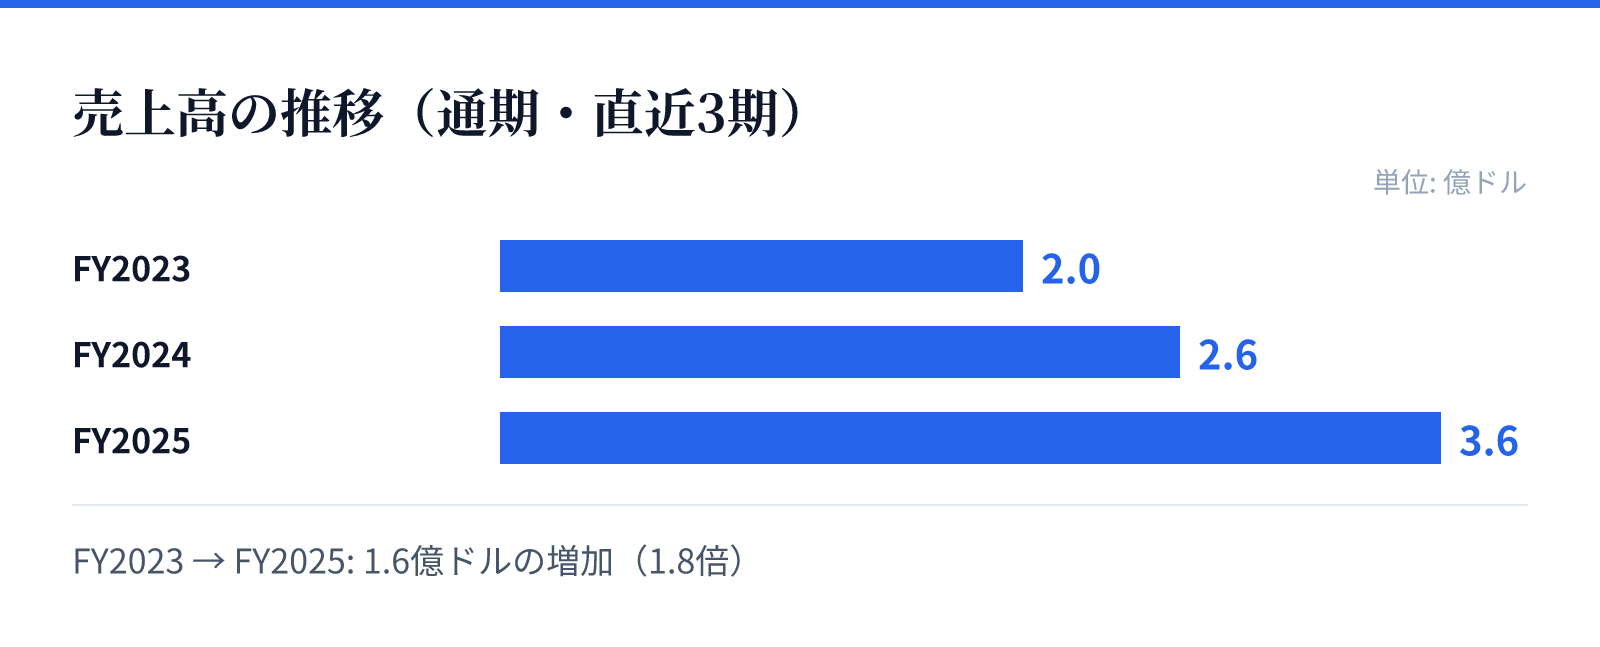
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.0億ドル。
FY2024の売上高は2.6億ドル。
FY2025の売上高は3.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で38.3%の成長を遂げています。同時に、純利益も前年比で30.9%の増加を記録しており、堅調な成長軌道を描いています。
この成長は、同社が保有する住宅ローン関連資産やその他の不動産関連資産の管理・運用が奏しているものとみられます。安定した事業基盤を背景に、持続的な収益拡大を目指す構造となっています。
リスク
同社の事業は住宅ローンや不動産関連資産の運用に深く依存しており、不動産市場の動向や金利環境の変化が事業環境に影響を与える可能性があります。特に、住宅ローン担保証券や事業用ローンの価値は、マクロ経済の変動に敏感に反応する特性があります。
また、REITとしての性質上、配当の大部分を株主に分配する仕組みとなっているため、運用資産の収益性が低下した場合には配当水準の維持に影響を及ぼす可能性があります。これらの要因は、同社の財務安定性と投資家への還元に直接関わる要素となります。
競合
同社は住宅ローン関連の資産を幅広く取り扱うREITとして、特定のニッチな市場において地位を確立しています。住宅ローン担保証券やモーゲージ・サービシング・ライツなど、多岐にわたる資産を管理する能力が競争力の源泉となります。
競合他社と比較して、同社は多様な証券への投資やアドバイザリーサービスの提供を通じて、単一の資産クラスに依存しないポートフォリオを構築しています。この多角的なアプローチが、不動産投資信託としての安定性を支える要因となっています。
バリュエーション
最新の市場データにおいて、同社の株価は11.62ドルとなっており、時価総額は約9.7億ドル(973百万USD)と評価されています。株価純資産倍率(PBR)は0.40倍と、資産価値に対して割安な水準で取引されていることがわかります。
投資家にとっての大きな特徴は、15.63%という非常に高い配当利回りです。この高い配当利回りと、資産価値を大きく下回るPBRの数値は、同社の投資価値を評価する上での重要な指標となります。