事業モデル
同社は米国においてMedicare Advantageプランを提供しており、Medicareの資格を持つ個人を対象とした優先提供者組織および健康維持組織のプランを提供しています。2014年に設立され、デラウェア州に拠点を置いています。
また、医師が慢性疾患を検出し、特定し、管理するためのソフトウェアプラットフォームであるClover Assistantを運営しています。このプラットフォームを通じて、医療提供者がより効果的な患者管理を行えるよう支援しています。
KPI
直近の財務データによると、FY2025の売上高は1,924,308,000 USD(=19.2億ドル)を記録しています。この数値は前年度の1,371,131,000 USD(=13.7億ドル)と比較して大幅な増加を示しています。
一方で、営業利益率はFY2023の-14.2%からFY2024には-3.3%へと改善傾向にありますが、FY2025には-4.4%となっています。ROEについても、FY2023の-74.5%からFY2024の-12.6%へと改善したものの、FY2025には-27.7%となっており、依然としてマイナスの水準にあります。
業績推移
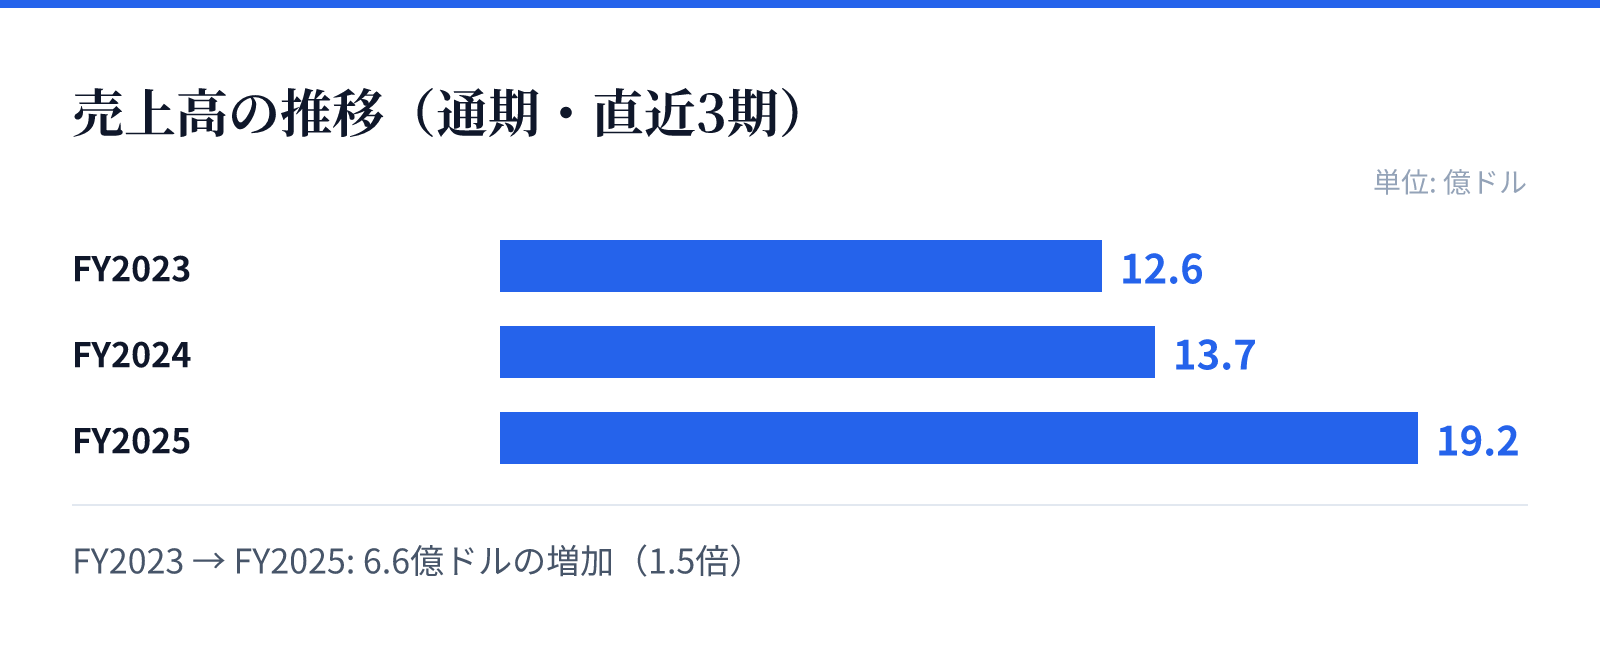
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.6億ドル。
FY2024の売上高は13.7億ドル。
FY2025の売上高は19.2億ドル。
成長ドライバー
売上高の推移を見ると、FY2023の1,260,543,000 USD(=12.6億ドル)からFY2025の1,924,308,000 USD(=19.2億ドル)へと着実に拡大しています。特に最新のFY2025における売上高は、前年比で40.3%の成長を遂げています。
この成長の背景には、Medicare対象者向けのプラン提供と、慢性疾患管理を支援するClover Assistantの展開があると考えられます。しかし、純利益についてはFY2025において前年比-98.9%と大幅な減少を記録しており、収益性の改善が今後の課題となります。
リスク
財務データから、同社は依然として営業利益率がマイナスであり、収益性の確保に課題があることが示唆されます。特にFY2025における純利益の急減は、事業拡大に伴うコスト構造や運営上の課題を反映している可能性があります。
また、慢性疾患の管理やMedicareプランの提供は、医療制度や規制の動向に影響を受けやすい分野です。現在の財務状況から、持続的な利益成長に向けたオペレーションの最適化が求められる局面にあるとみられます。
競合
同社はMedicare Advantageプランを提供するヘルスケア分野において、競合他社と市場シェアを争っています。提供するプランには、優先提供者組織や健康維持組織の枠組みが含まれており、独自の提供体制を構築しています。
さらに、医師向けのソフトウェアプラットフォームであるClover Assistantを展開することで、技術的な差別化を図っています。慢性疾患の管理を効率化するテクノロジーの活用が、競合に対する優位性を築くための重要な要素となります。
バリュエーション
最新の市場データにおいて、同社の株価は$4.11となっており、時価総額は約21.8億ドル(2,183百万USD)と評価されています。PBRは5.78倍となっており、資産に対する市場の期待を反映しています。
同社は現在、198,837,000 USD(=2億ドル)の現金および現金同等物を保有しています。これらの指標に基づき、市場は同社の成長戦略と、将来的な収益性の改善に向けた展開を注視している状況です。