事業モデル
同社は免疫介在性疾患に苦しむ患者の未充足のニーズに応えるための治療法開発に焦点を当てた、臨床段階のバイオテクノロジー企業です。主力製品候補であるbudoprutugは、B細胞介在性疾患の治療を目的とした抗CD19モノクラーブ抗体です。
さらに、同社はCLYM116という前臨床段階の抗APRILモノクローナル抗体も開発しています。これは免疫グロブリンA腎症(IgAN)やその他のB細胞介在性疾患の治療を目的としています。2024年10月には社名をEliem TherapeuticsからClimb Bioに変更しました。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルと報告されています。このため、売上高に基づく直接的な収益性の評価は現時点では困難です。
一方で、ROE(自己資本利益率)は推移を見せており、FY2024の-34.9%からFY2025の-37.3%を経て、FY2026には-9.3%へと改善しています。最新のFY2026における純利益は、前年比で77.1%の増加を記録しています。
業績推移
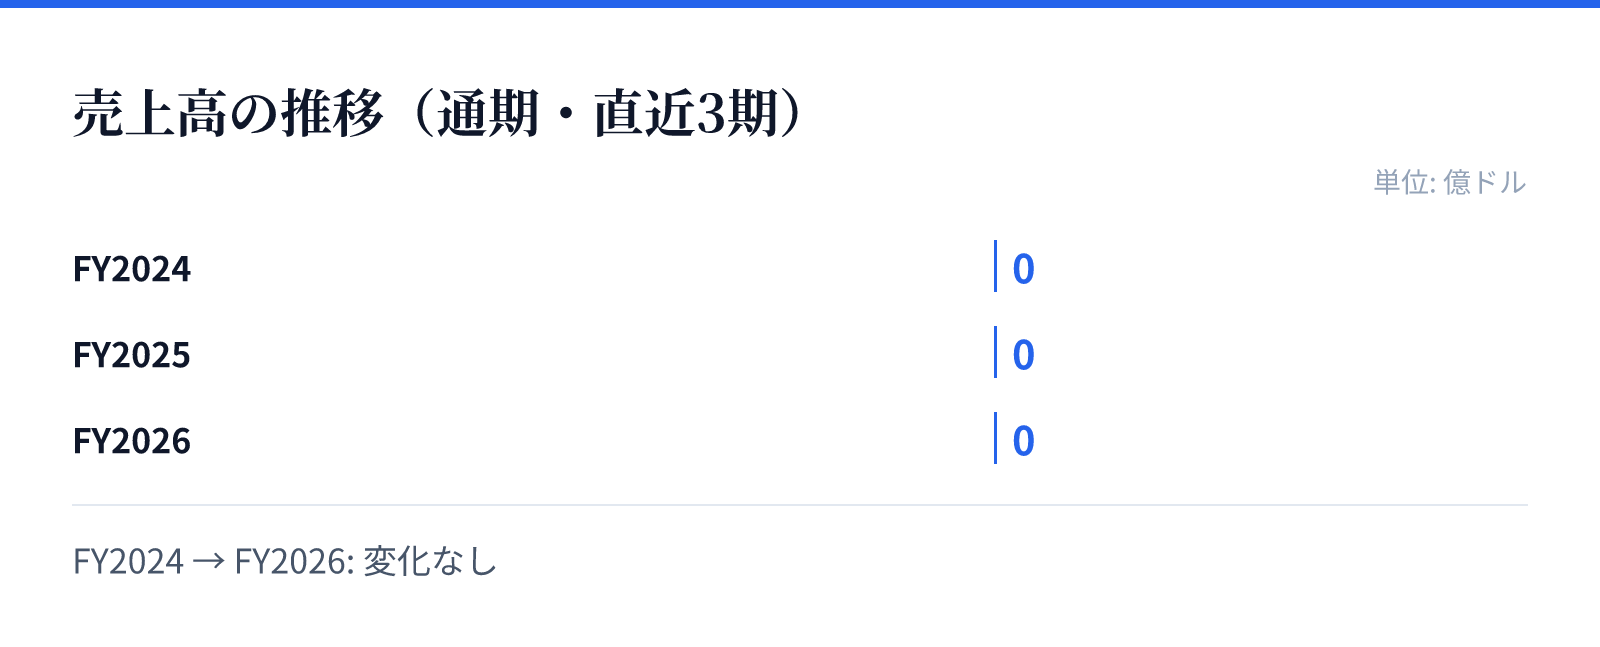
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、主力製品であるbudoprutugの臨床試験の進展にあります。この薬剤は、膜性腎症および免疫性血小板減少症の治療に向けた第2相臨床試験、および全身性エリテマトーデスに対する第1b相臨床試験が進められています。
また、前臨床段階にあるCLYM116の開発も、将来的なパイプラインの拡大に寄与すると見られます。これらの臨床試験の成功と承認の獲得が、将来的な事業成長の鍵となります。
リスク
バイオテクノロジー企業としての特性上、主要な製品候補の臨床試験における成功の成否が事業の継続性に大きく影響します。現在、売上高が計上されていないため、研究開発の進捗と資金調達の状況が重要な要素となります。
また、新薬の開発には高度な技術と長期間の投資が必要であり、臨床試験の遅延や失敗がリスク要因となります。同社は現在、4,411万ドルの現金および現金同等物を保有しており、今後の開発継続に向けた資金管理が重要となります。
競合
同社はB細胞介在性疾患や免疫介在性疾患の治療に特化した独自の抗体技術を用いて競合と差別化を図っています。特にbudoprutugのような特定のターゲットに対する抗体医薬の開発に注力しています。
競合他社との比較においては、臨床試験の進捗速度や、特定の疾患に対する有効性の証明が重要な競争優位性の源泉となります。独自のパイプラインを持つことで、特定の疾患領域における市場での地位確立を目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は16.4ドル、時価総額は約9.4億ドルとなっています。この規模は、バイオテクノロジー分野における臨床段階の企業として評価されています。
また、PBR(株価純資産倍率)は3.93倍を記録しています。これらの指標は、現在の開発フェーズと将来のパイプラインに対する市場の期待を反映したものとみられます。