事業モデル
同社はジンバブエにおいて金および貴金属の探査、開発、生産に従事する企業です。1992年に設立され、セントヘレニーで拠点を置いています。
主要な資産として、金生産を行うBlanket Mineの株式64%を保有しています。また、Bilboes Sulphide Projectの株式100%や、MotapaおよびMaligreenの金採掘権も保有しています。
KPI
直近の財務データにおいて、FY2025の売上高は267,663,000 USD(=2.7億ドル)を記録しています。同期間の営業利益率は42.3%に達しており、非常に高い収益性を誇ります。
また、同社は170,026,000 USD(=1.7億ドル)の現金および現金同等物を保有しています。これらの数値は、同社が安定した運営基盤と十分な流動性を確保していることを示唆しています。
業績推移
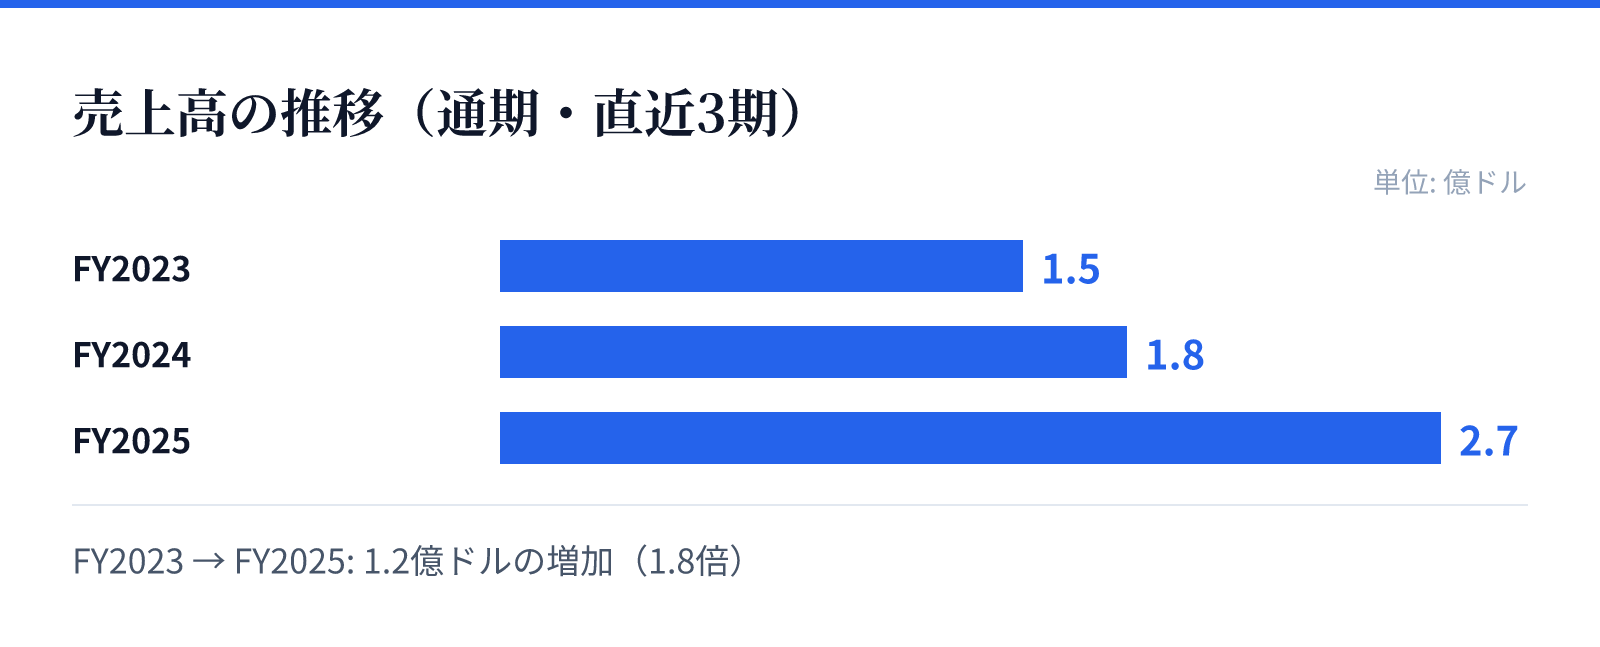
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.5億ドル。
FY2024の売上高は1.8億ドル。
FY2025の売上高は2.7億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が前年比で46.2%増加しており、事業規模の拡大が見て取れます。特に純利益は前年比で208.5%という極めて高い伸びを記録しています。
ROEもFY2023の-3.8%からFY2025には21.3%へと劇的に改善しています。この推移は、生産効率の向上や金価格の動向、あるいは運営の最適化が寄与しているものとみられます。
リスク
同社の事業はジンバブエ国内の鉱山資源に大きく依存しており、現地の地政学的リスクや規制環境の変化が影響を及ぼす可能性があります。また、金価格の変動は収益に直接的な影響を与える要因となります。
鉱山運営には高度な技術と安全管理が求められるため、現場でのオペレーションリスクも考慮すべき要素です。資源採掘における環境規制の強化も、長期的な事業継続における重要な検討事項となります。
競合
同社はジンバブエにおける主要な金生産拠点を持つことで、地域内での一定の地位を確立しています。独自の採掘権や高い保有比率を持つ資産が、競合他社に対する優位性を形成しています。
金鉱山セクターにおいては、資源の質と生産コストの低減が競争力の源泉となります。同社は高い営業利益率を維持することで、競合環境における優位性を確保しているとみられます。
バリュエーション
現在の株価は25ドルであり、時価総額は約4.8億ドル(483百万USD)となっています。PERは7.10倍、PBRは1.64倍と、同セクターにおいて比較的割安な水準で評価されています。
配当利回りは2.26%となっており、投資家に対して一定の還元が行われていることが確認できます。高い成長性と安定した収益構造を背景に、現在のバリュエーションは堅実な評価を反映しているとみられます。