事業モデル
同社は米国、カナダ、英国、および国際市場において、塩と植物栄養の2つのセグメントを通じて不可欠な鉱物を供給しています。塩セグメントでは、道路の除雪剤や化学製品の原料、水処理、人間および動物の栄養用として使用される塩化ナトリウムや塩化マグネシウムを製造・販売しています。
植物栄養セグメントでは、Protassium+ブランドのもと、さまざまなグレードの硫酸カリウム特殊肥料や、ゴルフ場などの芝生用製品、有機製品を提供しています。これらの製品は、農家や肥料の流通業者、小売業者に供給されており、多岐にわたる産業用途を支える基盤を構築しています。
KPI
最新の会計年度における売上高は1,243,900,000 USD(=12.4億ドル)を記録しており、前年比で11.3%の成長を見せています。同期間の純利益は前年比で61.3%の大幅な増加を達成しており、収益性の改善が確認されます。
営業利益率は直近の2期間において6.4%と安定した推移を見せています。一方で、ROEは直近の数年間でマイナス圏から推移しており、資本効率の改善に向けた過程にあるとみられます。また、手元には56,300,000 USD(=5,630万ドル)の現金および現金同等物が保有されています。
業績推移
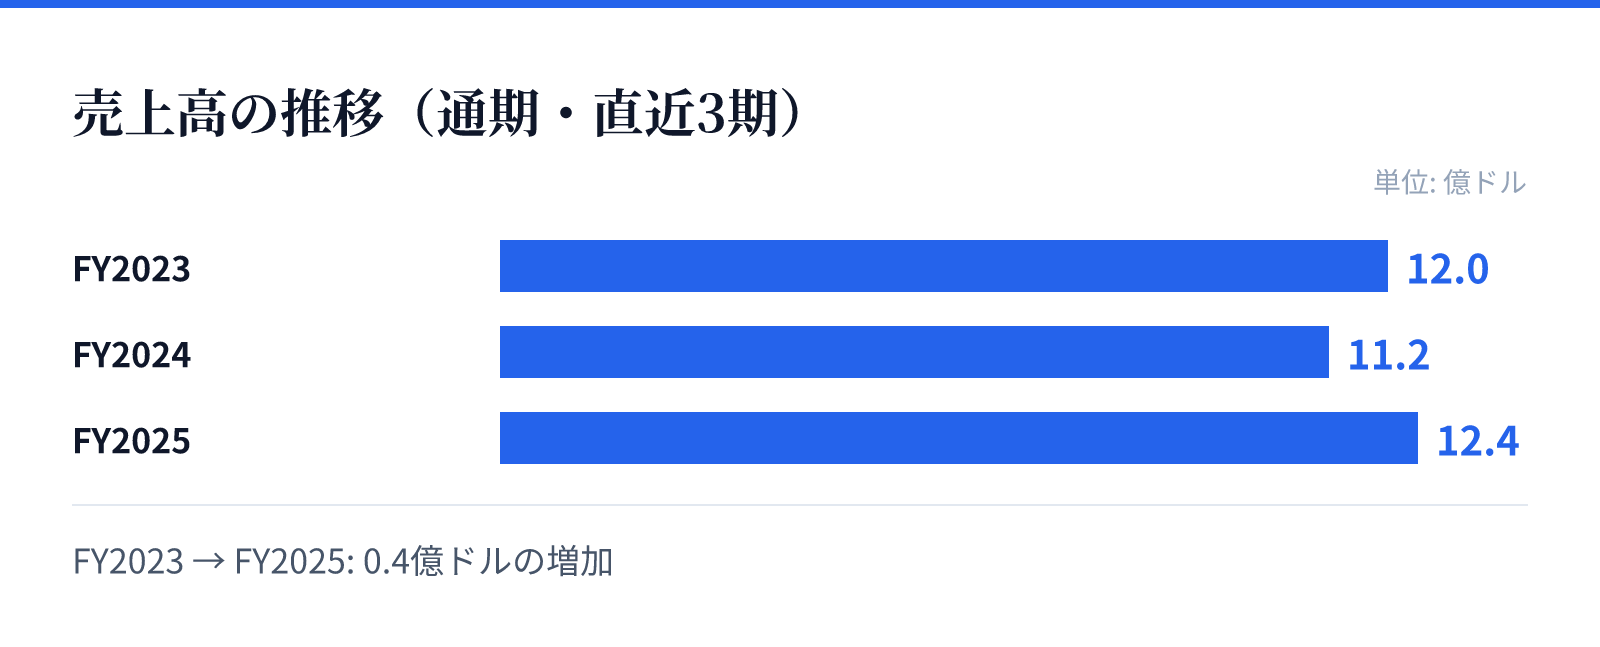
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.0億ドル。
FY2024の売上高は11.2億ドル。
FY2025の売上高は12.4億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の1,204,700,000 USD(=12億ドル)からFY2025の1,243,900,000 USD(=12.4億ドル)へと増加傾向にあります。特に最新のFY2025における純利益の61.3%増は、事業の回復力を示す重要な指標です。
成長の背景には、塩および植物栄養の両セグメントにおける安定した需要があると考えられます。特に、除雪剤や肥料といった生活・産業に不可欠な製品を扱うことで、安定した市場シェアを確保しつつ、売上の拡大を図っているとみられます。
リスク
同社の財務データにおいて、ROEが直近の数年間でマイナスの数値を記録している点は、資本効率の面で注視すべき要素です。特にFY2024の-65.1%からFY2025の-34.1%への推移は、改善の兆しを見せつつも依然として課題があることを示唆しています。
また、事業内容が塩や肥料といった原材料の供給に依存しているため、原材料価格の変動や物流コストの変動が利益に影響を与える可能性があります。これらの外部要因が、安定した営業利益率を維持するためのリスク要因となり得るとみられます。
競合
同社は、塩および植物栄養の分野において、特定のブランド(Protassium+など)を展開し、独自の市場地位を築いています。これらの製品は、工業用、農業用、そして消費者向けの多岐にわたる用途に対応しており、幅広い顧客層へのアプローチを可能にしています。
競合他社との差別化要因として、長年の歴史に基づく供給網と、特定の地域における強固な販売ネットワークが挙げられます。特に、特定の用途に特化した高品質な鉱物製品を提供することで、安定した市場での存在感を維持しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は24.5ドル、時価総額は約10.3億ドル(1,029百万USD)となっています。この規模に対し、PERは61.25倍、PBRは3.90倍と算出されています。
これらの指標は、現在の市場評価を反映しており、将来の成長期待が織り込まれていることを示唆しています。投資判断にあたっては、高いPERの背景にある成長見通しと、直近の純利益の伸びを総合的に評価する必要があります。