事業モデル
同社は、追加買収、バイアウト、業界の集約、再資本化、中規模市場への投資を専門とするプライベート・エクイティ企業です。繊維、アパレル、高級品、製造、流通、ヘルスケア、電子部品など、多岐にわたる産業分野の企業への投資を行っています。
投資対象は主に北米を拠点とする企業で、年間EBITDAが1,000万ドル以上の企業を対象に、8,000万ドルから8億ドルの範囲で投資を実行します。投資先に対して支配的な所有権を獲得し、ポートフォリオ企業の拡大を目指す戦略をとっています。
KPI
直近の財務データによると、FY2025の売上高は18.7億ドル(=18.7億ドル)を記録しており、前年比で4.8%の成長を見せています。一方で、同期間の純利益は前年比で8.4%減少しており、収益性の推移には注意が必要です。
同社の営業利益率はFY2023の1.3%から、FY2024には-0.4%へと低下し、FY2025には2.3%へと回復する動きを見せています。ROEについても、FY2023の11.7%から、直近のFY2025では-51.2%へと大きく変動する推移を辿っています。
業績推移
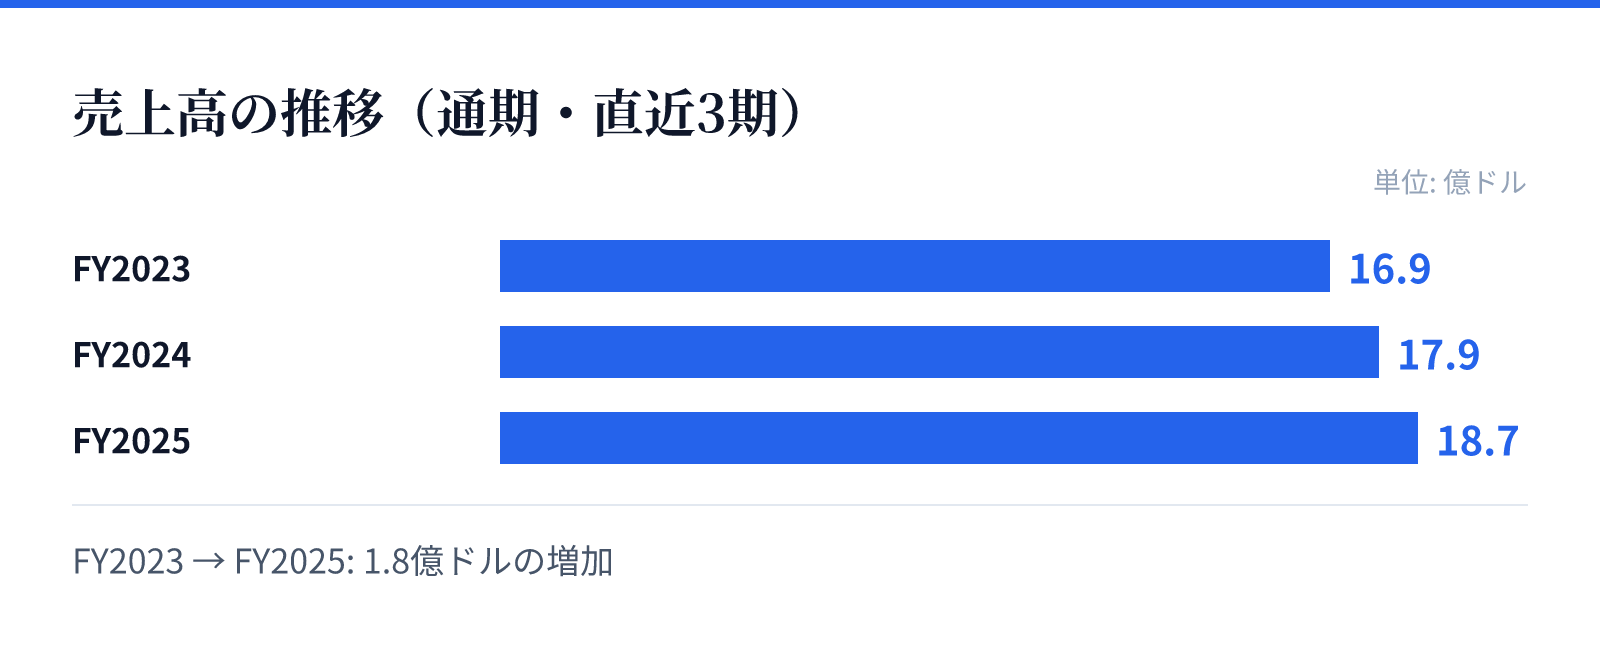
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.9億ドル。
FY2024の売上高は17.9億ドル。
FY2025の売上高は18.7億ドル。
成長ドライバー
同社の成長は、多様なセクターにおける戦略的な買収と、それら企業の統合による価値創造に依存しています。特に、北米市場におけるブランド力のある消費財や、インフラ、安全保障といった実需の高い分野への投資が成長の柱となります。
投資先を5年から7年の期間で保有する戦略をとっており、ポートフォリオ企業の安定的な運営と再資本化が将来の成長を支える構造です。特定のセクターに依存せず、広範な産業への投資を行うことで、多角的な成長機会を追求しています。
リスク
直近の財務推移において、ROEが大幅に低下している点は、投資先企業の収益性や資本効率の変動リスクを示唆しています。特にFY2024からFY2025にかけてのROEの急激な変化は、投資ポートフォリオ内の特定の資産に影響がある可能性を示唆しています。
また、売上高は増加傾向にあるものの、純利益が前年比で減少している点は、運営コストの増大や投資先の不調を反映している可能性があります。投資先企業の多くを保有する構造上、個別の企業動向が連結業績に直接的な影響を与えるリスクを抱えています。
競合
同社は、北米市場における広範な産業分野を対象とするため、競合するプライベート・エクイティ・ファンドとの競争にさらされています。特に、中規模市場や特定のニッチな製造・流通分野における支配権獲得を巡る競争が想定されます。
しかし、繊維やアパレル、ヘルスケアなど多岐にわたるセクターをカバーする広範な投資対象は、競合他社に対する差別化要因となります。多様な産業への知見と、戦略的なポートフォリオ構築能力が、競争優位性を維持するための鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は11.55ドル、時価総額は約8.7億ドル(869百万USD)となっています。この評価において、PBRは-165.00倍と極めて特異な数値を示しており、資本構成や会計上の特性を反映していると考えられます。
投資家にとっての大きな特徴は、9.45%という高い配当利回りです。高い配当利回りは、投資家に対する魅力的な還元策として機能する一方で、同社の財務状況や投資戦略との整合性を精査する必要があります。