事業モデル
Cogent Biosciencesは、遺伝子的に定義された疾患に対する精密な治療法の開発に焦点を当てた臨床段階のバイオテクノロジー企業です。マサチューセッツ州ウォルサムに拠点を置き、特定の変異を標的とした革新的な治療薬の開発に取り組んでいます。
主要な製品候補には、KIT受容体チロシンキナーゼの変異を標的とした選択的チロシンキナーゼ阻害剤であるbezuclastinibが含まれます。この薬剤は、全身性マスト細胞症や進行胃腸腫瘍などの治療に向けた第3相試験の段階にあります。また、Plexxikon社とのライセンス契約を通じて、bezuclastinibの研究、開発、および商業化を進めています。
KPI
同社は現在、臨床段階のバイオテクノロジー企業として、研究開発に重点を置くフェーズにあります。財務データによると、直近3期間において売上高はすべて0ドルと報告されており、商用化前の研究開発段階にあることが示されています。
一方で、純利益の推移には変化が見られます。最新のFY2026において、純利益は前年比で70.4%の増加を記録しており、財務構造の改善や研究進捗に伴う変化が反映されています。ROEについても、FY2024の-99.8%からFY2026の-16.0%へと推移しており、赤字幅の縮小傾向が見て取れます。
業績推移
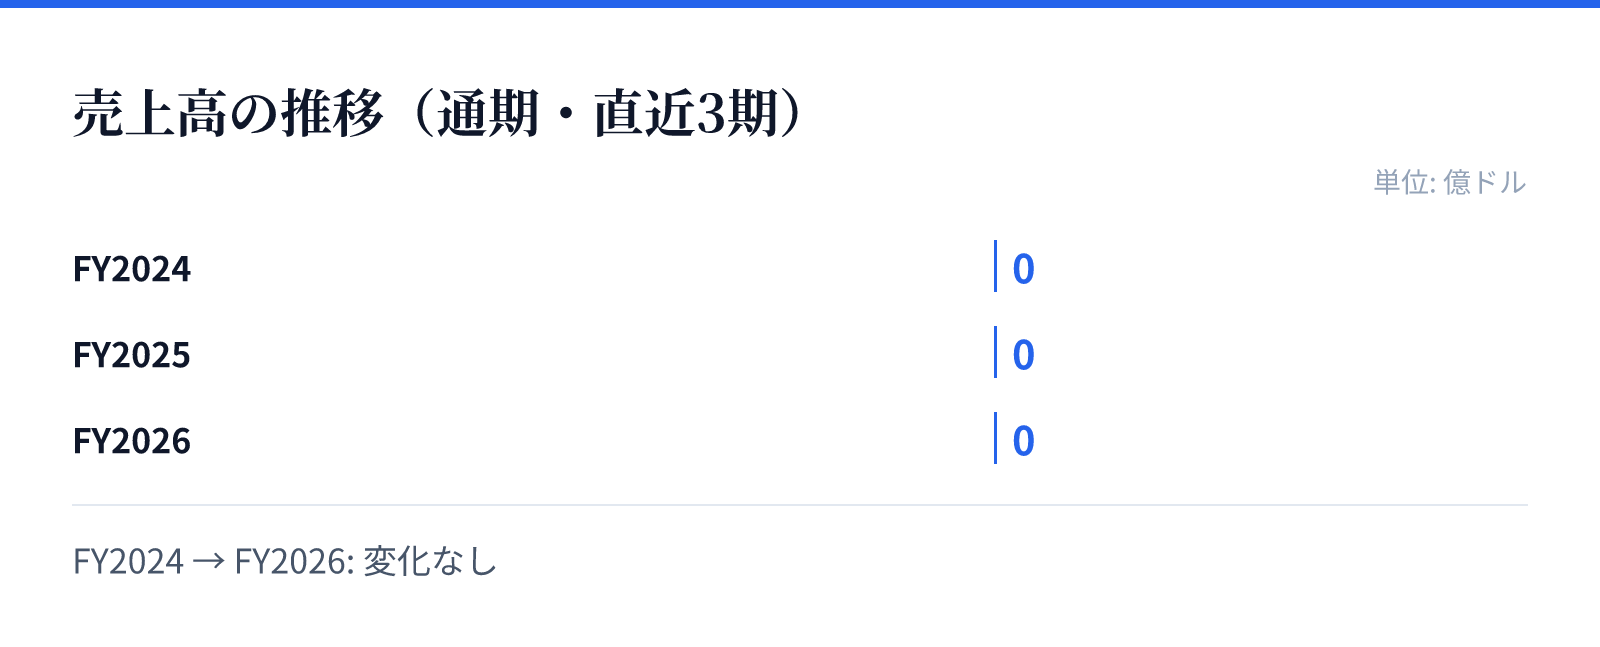
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数の革新的なパイプラインの臨床試験進捗にあります。bezuclastinibの第3相試験の進展に加え、胆管がんを対象としたFGFR変異阻害剤(CGT4859)や、固形腫瘍を対象としたErbB2変異プログラム(CGT4255)など、多様な候補薬の開発が進められています。
さらに、PI3Ka変異選択的阻害剤(CGT6297)など、未充足の医療ニーズに応えるための独自のプログラムも展開しています。これらの薬剤が臨床試験を成功裏に通過し、承認へと近づくことが、将来の企業価値向上に向けた重要なマイルストーンとなります。
リスク
同社は現在、売上高がゼロの段階にあるため、製品の承認や商業化の成否が事業継続の大きなリスク要因となります。特に、主要な製品候補であるbezuclastinibやその他のパイプラインが、厳格な規制当局の承認プロセスをクリアできるかが焦点となります。
また、バイオテクノロジー企業特有の課題として、臨床試験の遅延や予期せぬ副作用の発生による開発の中断リスクも存在します。研究開発への継続的な投資が必要なため、資金調達の状況や、臨床試験の進捗が計画通りに進まない場合の財務への影響を注視する必要があります。
競合
同社は、特定の遺伝子変異を標的とした精密な治療法というニッチな領域で競争を展開しています。特にKIT変異やFGFR変語、ErbB2変異といった特定の分子標的に焦点を当てることで、競合他社との差別化を図っています。
競合他社との優位性は、独自の技術基盤や、Plexxikon社とのような戦略的なパートナーシップによって強化されています。特定の疾患領域において、より効果的で選択性の高い薬剤を提供できるかどうかが、市場における競争優位性を確立するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は36.23ドルとなっており、時価総額は約62.9億ドル(6,287百万USD)と評価されています。この規模は、同社が保有するパイプラインの将来的な価値を市場が織り込んでいることを示唆しています。
バリュエーション指標として、PBRは13.30倍を記録しています。バイオテクノロジー分野の企業として、現在の株価は将来の臨床試験の成功や製品の承認を見越したプレミアムが含まれていると分析されます。