事業モデル
同社は、120年以上の歴史を持つ温度管理物流および不動産のグローバルリーダーです。北米、欧州、アジア太平洋、南米の4大陸に220以上の施設を展開しており、約14億立方フィートの冷蔵スペースを保有しています。
これらの施設は、生産者、加工業者、流通業者、小売業者を結ぶグローバルな食料サプライチェーンにおいて不可欠な役割を果たしています。高度な専門知識とスマート技術、持続可能な慣行を組み合わせることで、顧客に付加価値の高いサービスを提供しています。
KPI
最新の財務データによると、FY2025の売上高は26.0億ドルを記録しています。同期間の営業利益率は7.8%となっており、前年度の8.7%と比較するとわずかな低下が見られます。
直近の財務トレンドでは、売上高はFY2023の26.7億ドルからFY2025の26.0億ドルへと推移しており、最新のFY2025における売上成長率は前年比で-2.4%となっています。また、同期間の純利益は前年比で-21.5%の減少を記録しています。
業績推移
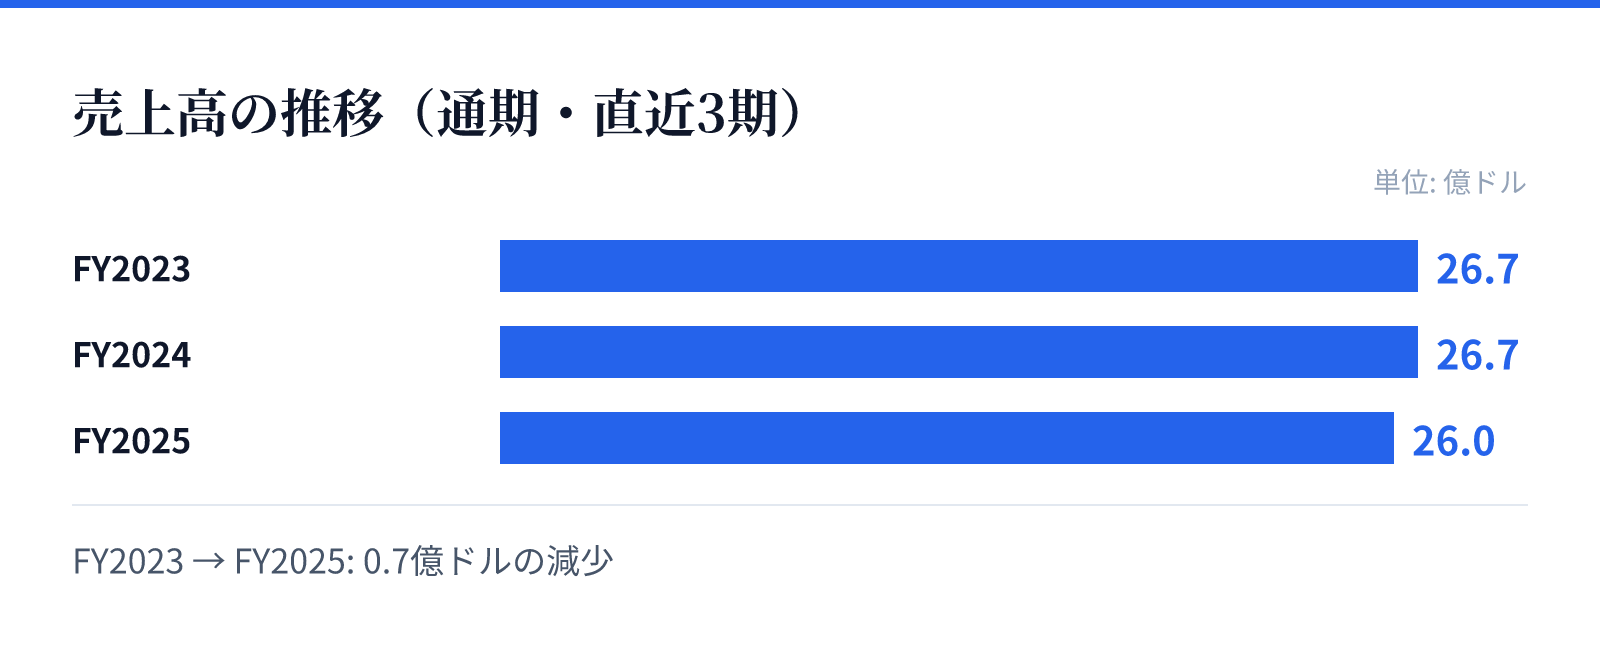
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.7億ドル。
FY2024の売上高は26.7億ドル。
FY2025の売上高は26.0億ドル。
成長ドライバー
同社は、高度な専門知識とスマート技術の活用を通じて、物流の効率化と信頼性の向上を図っています。これらの技術革新は、複雑化するグローバルな食料サプライチェーンにおいて、より強固な価値を提供するための基盤となっています。
また、持続可能な慣行を取り入れることで、長期的な価値の創出と地域社会への貢献を目指しています。広範な地理的展開と、それに対応する高度な物流ネットワークの最適化が、将来の成長を支える重要な要素となります。
リスク
最新の財務データにおいて、ROE(自己資本利益率)はFY2023の-9.3%からFY2024の-2.9%へと改善傾向にありましたが、FY2025には-4.0%となっています。この推移は、資本効率の安定に向けた課題を示唆している可能性があります。
また、最新のFY2025における純利益が前年比で21.5%減少している点は、収益性の変動要因として注視が必要です。グローバルなサプライチェーンに深く関与しているため、物流網の安定維持が事業継続の鍵となります。
競合
同社は、北米、欧州、アジア太平洋、南米を含む広範な地域で、120年以上の歴史に裏打ちされた信頼性を武器に競合他社と差別化を図っています。約14億立方フィートという大規模な冷蔵容量は、市場における強力な参動力となっています。
高度な専門知識とスマート技術の統合により、単なる不動産提供に留まらない付加価値の高いサービスを提供しています。この技術的優位性と広範なネットワークの統合が、競合に対する参入障壁を形成しています。
バリュエーション
現在の株価は15.11ドルであり、時価総額は約43.3億ドルとなっています。この評価に基づいたPBR(株価純資産倍率)は1.79倍と算出されています。
投資家にとって注目すべき指標として、配当利回りは6.03%と高い水準にあります。これらの指標は、同社の安定した事業基盤と、不動産投資信託(REIT)としての配当特性を反映しています。