事業モデル
同社は米国における住宅不動産業向けのエンドツーエンドのテクノロジープラットフォームを提供しています。顧客関係管理、マーケティング、クライアントサービス、仲介サービスなどのクラウドベースのソフトウェアを統合した「Compass Platform」を核としています。
さらに、提携代理店向けのマルチテナント型プラットフォームであるChristie’s International Real Estateや、住宅売主向けにリフォーム費用を前倒しで提供するCompass Conciergeなどのサービスも運営しています。2012年に設立され、2021年には現在の社名に変更されました。
KPI
最新の会計年度における売上高は6,961,600,000 USD(=69.6億ドル)を記録しています。同期間の営業利益率は-0.4%となっており、過去数年間の推移と比較して改善の兆しが見られます。
また、同社は694,000,000 USD(=6.9億ドル)の現金および現金同等物を保有しています。ROEは前年度の-37.7%から-7.5%へと改善しており、収益性の改善に向けた動きが確認できます。
業績推移
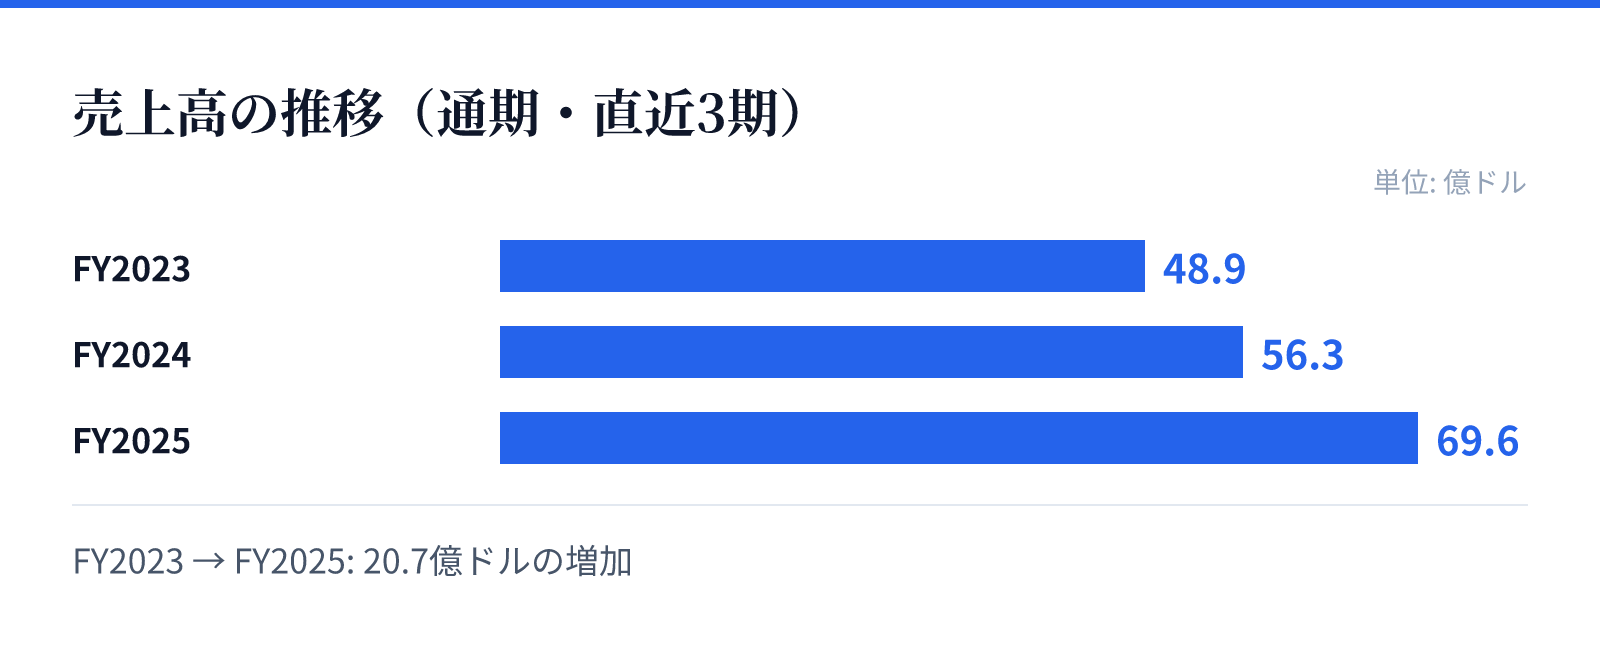
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は48.9億ドル。
FY2024の売上高は56.3億ドル。
FY2025の売上高は69.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で23.7%の成長を遂げています。純利益についても前年比で62.1%の増加を記録しており、事業規模の拡大が加速しています。
特に、クラウドベースの統合ソフトウェアによる効率化と、付加価値の高いサービス提供が成長を牽引しています。売上高はFY2023の4,885,000,000 USD(=48.9億ドル)から、FY2025の6,961,600,000 USD(=69.6億ドル)へと着実に推移しています。
リスク
同社は依然として営業利益率がマイナス圏にあり、収益性の完全な黒字化には課題が残るとみられます。過去数年間のROEもマイナス圏で推移しており、資本効率の改善が重要な焦点となります。
不動産市場の動向や金利環境の変化が、プラットフォームの利用状況や仲介取引数に影響を与える可能性があります。また、テクノロジーへの投資コストと、それに見合った収益の確保が継続的な課題となります。
競合
同社は、単なる仲介サービスではなく、テクノロジーを統合したプラットフォームとして差別化を図っています。独自のソフトウェア群を提供することで、不動産業界における独自のポジションを確立しようとしています。
競合他社と比較して、マーケティングからタイトル、エスクロー、住宅ローンに至るまでの包括的なサービス提供が強みとなります。しかし、不動産テック分野における競争は激しく、技術革新への継続的な投資が求められる環境にあります。
バリュエーション
現在の株価は11.55ドルで、時価総額は約88.7億ドル(8,866百万USD)となっています。市場データに基づくPERは192.50倍と、高い期待値が織り込まれている水準です。
PBRは2.92倍となっており、資産価値に対して一定のプレミアムが付与されています。投資判断にあたっては、高い成長期待と現在の収益性のギャップを考慮する必要があります。