事業モデル
Courseraは、米国、欧州、中東、アフリカ、アジア太平洋地域を含むグローバルな市場でオンライン学習プラットフォームを運営しています。同社は、個人向け、企業向け、大学向け、政府向けといった多様な顧客層に対して、教育やスキルトレーニングを提供しています。
提供するコンテンツは多岐にわたり、ガイド付きプロジェクト、コース、専門分野のほか、オンラインの学士号や修士号、大学の認定プログラムなどが含まれます。ビジネス、コンピュータサイエンス、テクノロジー、データサイエンスといった主要な分野において、幅広いレベルの認定証を提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高757,500,000 USD(=7.6億ドル)を記録しています。この売上高は前年比で9.0%の成長を見せており、事業規模の拡大が確認できます。
収益性の指標については、営業利益率がFY2023の-23.8%からFY2025には-10.3%へと改善傾向にあります。また、ROEもFY2023の-18.9%からFY2025には-8.0%へと改善しており、効率性の向上が進んでいるとみられます。
業績推移
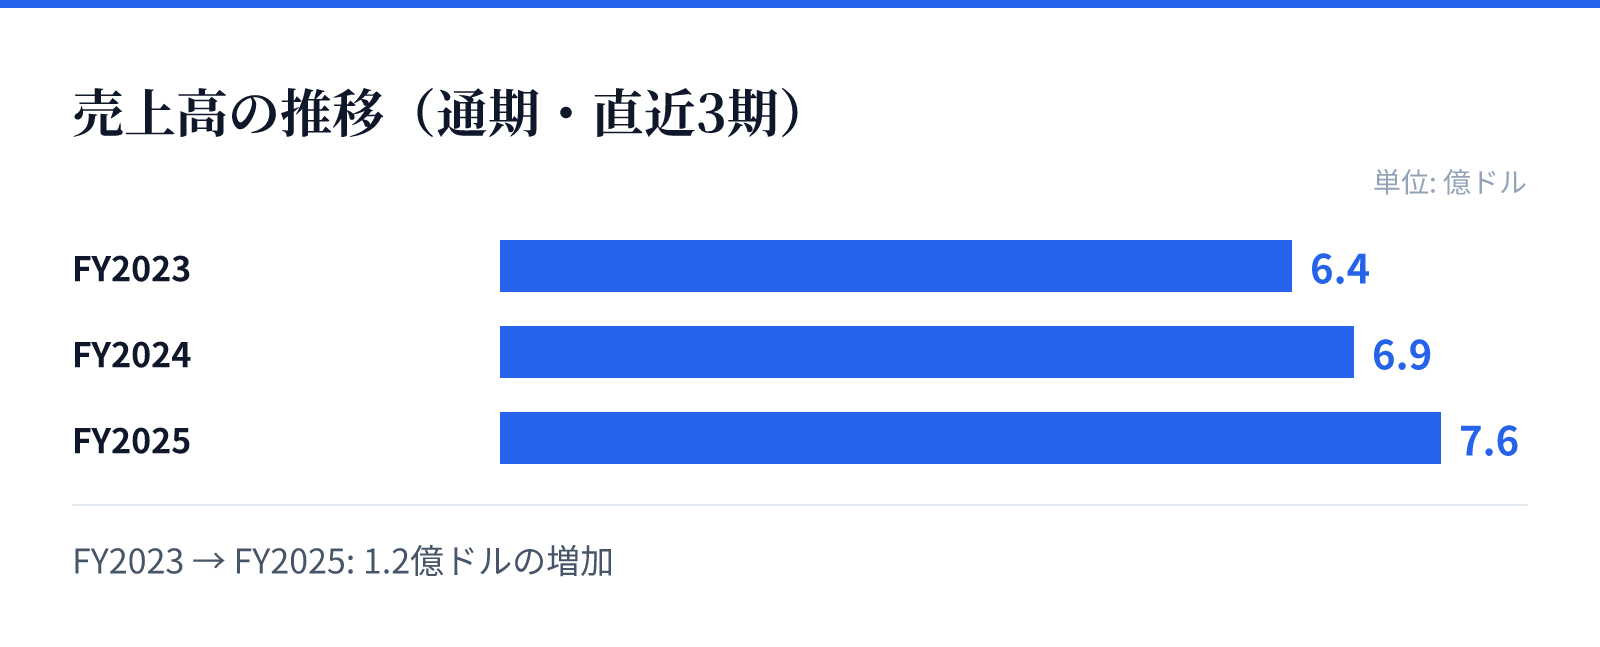
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.4億ドル。
FY2024の売上高は6.9億ドル。
FY2025の売上高は7.6億ドル。
成長ドライバー
近年の財務トレンドから、売上高および純利益の両面で成長が確認されています。特に最新のFY2025において、純利益は前年比で35.8%の増加を記録しており、収益構造の改善が加速しているとみられます。
成長の背景には、個人向け、企業向け、大学向け、政府向けといった多角的なセグメントへのアプローチがあると考えられます。特にビジネスやデータサイエンスといった需要の高い分野での認定プログラム提供が、安定した成長を支える要因となっています。
リスク
同社の財務データを確認すると、営業利益率およびROEが依然としてマイナスの数値となっており、収益性の改善にはまだ時間を要する可能性があります。特に、大規模な投資や運営コストが利益を圧迫している構造が推測されます。
また、教育コンテンツの提供において、技術革新や教育ニーズの変化に迅速に対応する必要があるため、コンテンツの陳腐化や競合への対応が課題となります。グローバルな展開を継続するためには、各地域の規制や教育制度への適応も重要な要素となります。
競合
同社は、ビジネス、コンピュータサイエンス、テクノロジー、データサイエンスといった競争の激しい分野で教育コンテンツを提供しています。これらの分野では、多くの競合他社が存在しており、独自のプラットフォーム価値を維持することが重要です。
企業向け(Coursera for Enterprise)や政府向け(Coursera for Government)のセグメントを展開することで、B2B領域での差別化を図っています。多様なパートナーシップや認定プログラムの提供を通じて、競合他社との差別化を図り、市場での地位を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は$6.02となっており、時価総額は約15.9億ドル(1,592百万USD)です。この規模感は、成長途上にある教育テクノロジー企業としての位置付けを示しています。
バリュエーション指標として、PBRは1.42倍を記録しています。将来の成長期待と現在の収益性の改善傾向を織り込んだ評価が行われているとみられます。