事業モデル
同社は韓国および国際市場において、モバイルアプリやウェブサイトを通じて小売事業を展開しています。主な事業構成は、韓国国内の小売やマーケットプレイス、生鮮食品の「Rocket Fresh」、広告製品を含む「Product Commerce」セグメントです。
また、レストランの注文・配送サービスである「Eats」、コンテンツ配信の「Play」、フィンテック、高級ファッションの「Farfetch」を含む「Developing Offerings」セグメントを展開しています。これらの事業は、韓国、米国、台湾、シンガポール、中国、日本、欧州、英国、インドなど広範な地域で展開されています。
KPI
最新の会計年度における売上高は345億ドル(=345億ドル)を記録しています。同期間の営業利益率は1.4%となっており、効率的な運営と規模の拡大を両立するフェーズにあります。
また、同期間のROEは4.5%を達成しています。同社は61.1億ドル(=61.1億ドル)の現金および現金同等物を保有しており、事業拡大に向けた強固な財務基盤を維持しています。
業績推移
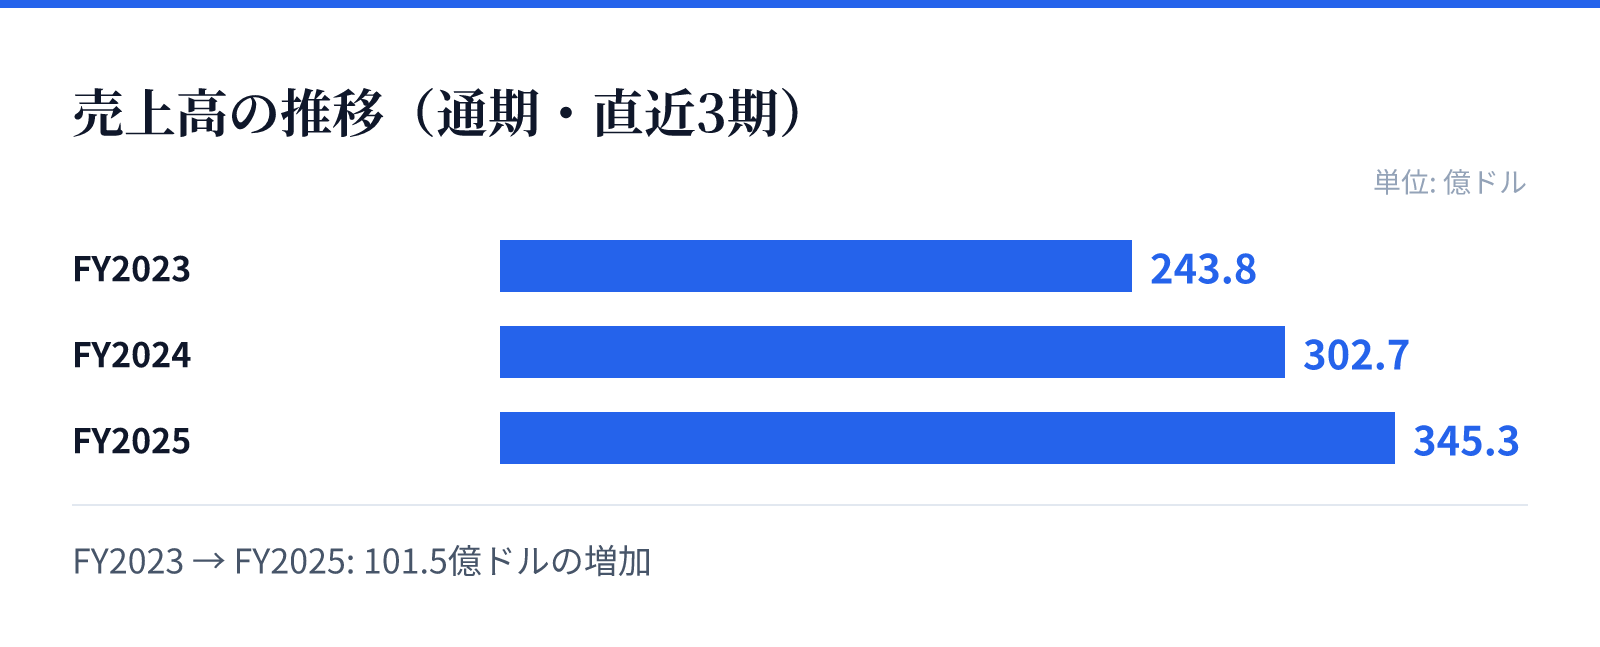
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は243.8億ドル。
FY2024の売上高は302.7億ドル。
FY2025の売上高は345.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で14.1%の成長を遂げています。特に純利益については、前年比で35.1%の力強い伸びを記録しており、収益性の改善が見て取れます。
成長の源泉は、既存の小売事業の拡大に加え、飲食やフィンテックといった「Developing Offerings」セグメントの展開にあります。これらの多角的な展開が、将来的な収益基盤の拡大に寄与するとみられます。
リスク
事業の多角化に伴い、各セグメントにおけるオペレーションの複雑性が増大する可能性があります。特に国際的な展開においては、各地域の市場特性への適応が求められます。
また、営業利益率が1.4%と低水準に留まっていることから、物流コストや広告費の動向が利益に与える影響を注視する必要があります。成長を維持するためには、規模の経済を十分に活用し、利益率の改善を図ることが重要となります。
競合
同社は韓国の小売市場において、独自の配送ネットワークや生鮮食品の提供を通じて強固な地位を築いています。しかし、国際的な展開においては、各地域の競合他社とのシェア争いが継続します。
特に「Eats」や「Farfetch」といった新領域では、既存の強力な競合他社が存在する市場への参入となります。これらの分野で独自の価値を確立し、ユーザーの囲い込みを継続できるかが競争優位の鍵となります。
バリュエーション
現在の株価は16.44ドルであり、時価総額は約295億ドル(29,511百万USD)となっています。市場における評価は、将来の成長性を織り込んだ水準で推移しています。
PBRは9.86倍となっており、資産に対する評価は高い水準にあります。投資判断にあたっては、成長セグメントの進捗と、売上成長に対する利益の積み上がりのバランスを評価する必要があります。