事業モデル
同社は希少な内分泌疾患および内分泌関連腫瘍を対象とした革新的な治療薬の発見、開発、商業化に焦点を当てた臨床段階の製薬企業です。主な製品候補として、成長ホルモン症や神経内分泌腫瘍に関連するカルチノイド症候群の治療に向けた経口選択的非ペプチドソマトスタチン受容体タイプ2アゴニストであるPaltusotineの開発を進めています。
さらに、ACTH受容体拮抗剤であるAtumelnantや、SST2陽性固形腫瘍向けの薬剤、副甲状腺ホルモン受T受容体拮抗剤など、多岐にわたるパイプラインを展開しています。また、肥満症治療のための経口GLP-1およびGIP非ペプチドの開発も進めており、特定の疾患領域において独自の治療選択肢を提供することを目指しています。
KPI
同社の財務状況において、最新のFY2026における売上高は10,734,000 USD(=1,073万ドル)を記録しています。この数値は前年度比で39.5%の増加となっており、事業規模の拡大が見て取れます。
一方で、営業利益率は-1307.8%と依然としてマイナス圏にあり、研究開発への多額の投資が継続していることを示唆しています。ROEについても-10.0%となっており、現在は収益化よりも製品開発の進展にリソースを集中しているフェーズにあります。
業績推移
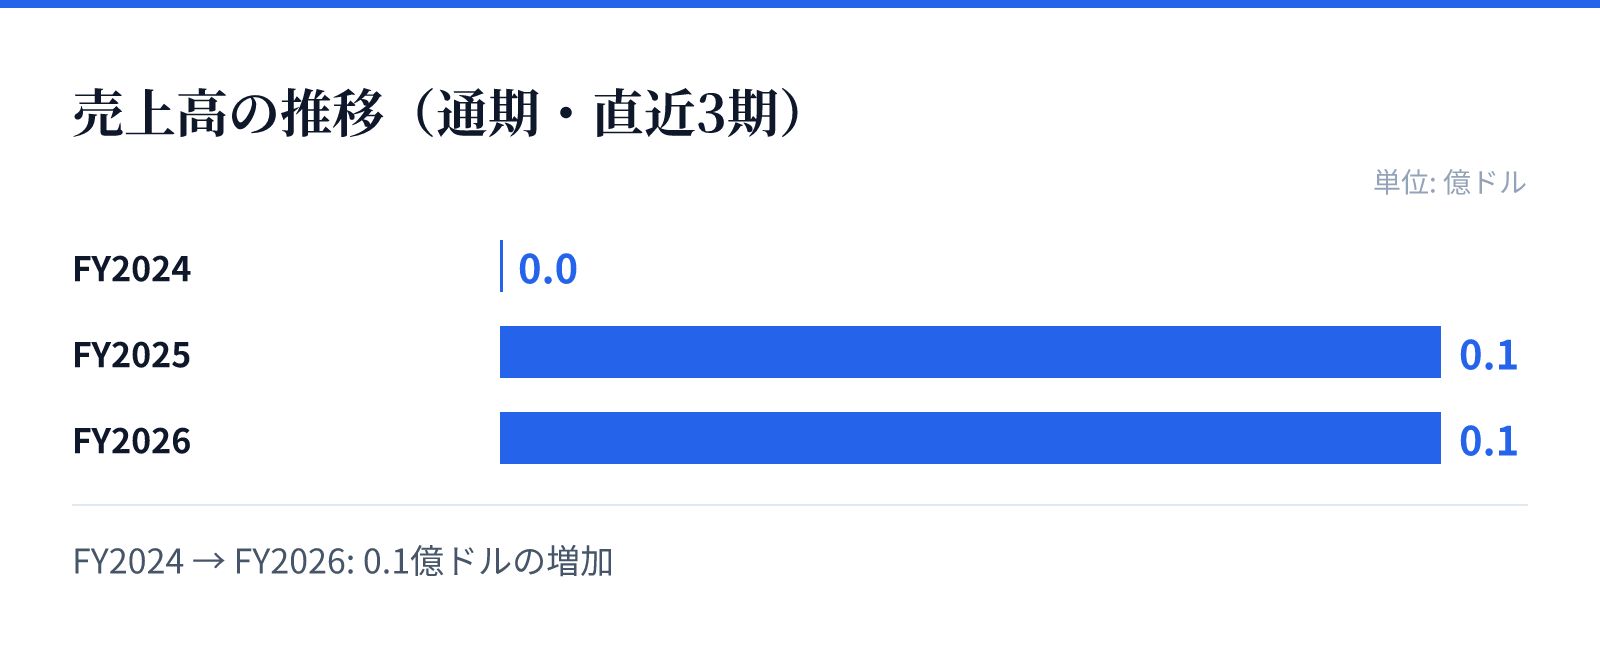
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.1億ドル。
FY2026の売上高は0.1億ドル。
成長ドライバー
成長の主な原動力は、主要な製品候補であるPaltusotineの第3相臨床試験の進展にあります。この薬剤は特定の希少疾患に対する治療法として期待されており、臨床試験の成功が将来の市場シェア獲得に直結します。
また、複数のパートナーシップを通じて展開を加速させています。日本市場におけるPaltusotineの展開や、CRN01941の共同開発・商業化に向けた提携など、戦略的な提携関係が将来の成長を支える重要な要素となります。さらに、肥満症治療薬など、より広範な市場へのアプローチも成長の柱として期待されています。
リスク
バイオテクノロジー企業としての特性上、臨床試験の進捗や規制当局の承認プロセスが事業継続における大きな不確実性となります。特に主要なパイプラインの試験結果が期待に届かなかった場合、事業計画に大きな影響を及ぼす可能性があります。
また、現在の財務状況では売上高の伸びは見られるものの、営業利益率が大幅なマイナスとなっており、資金調達の必要性が継続するリスクがあります。研究開発費の増大や、臨床試験の遅延による資金の燃焼(バーンレート)の加速が、投資家にとっての注視点となります。
競合
同社は希少疾患というニッチな領域において、独自の非ペプチド製剤や薬剤コンジュゲートなどの革新的なアプローチで差別化を図っています。競合他社と比較して、特定の受容体に対する高い選択性を持つ薬剤を開発することで、市場での優位性を確立することを目指しています。
特に、既存の治療法が限られている希少疾患領域では、承認を得た際の独占的な地位の獲得が期待されます。しかし、競合他社による同様のターゲットへのアプローチや、より広範な疾患への対応を行う大手製薬企業との競争も、将来的な市場シェア獲得における重要な要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$84.78となっており、時価総額は約89.9億ドル(8,995百万USD)に達しています。この規模は、同社が保有するパイプラインの将来的な価値を市場が評価していることを示しています。
バリュエーション指標として、PBRは7.53倍を記録しています。バイオテクノロジー分野の企業としては、将来の成長期待が株価に反映される傾向にありますが、現在の財務指標と市場評価のバランスを注視する必要があります。