事業モデル
同社はCRISPR/Cas9プラットフォームを活用し、特定のゲノムDNA配列を精密に編集する遺伝子ベースの医薬品開発に注力しています。主要な治療領域には、ヘモグロビン異常症、CAR T細胞療法、in vivo治療、および1型糖尿病が含まれます。
主力製品候補であるCASGEVYは、輸血依存性βサラセミアや重症鎌状赤血球症などの治療を目的としたex vivo遺伝子編集細胞療法です。また、Vertex Pharmaceuticalsとの戦略的提携を通じて、がんや自己免疫疾患を対象とした複数のCAR T細胞プログラムや、心血管疾患を対象としたin vivo遺伝子編集技術の開発を進めています。
KPI
最新の財務データにおいて、FY2024の売上高は3,500万ドルを記録しています。一方で、同期間の営業利益率は-1333.0%となっており、研究開発への投資が先行するバイオテクノロジー企業特有の構造を反映しています。
FY2025の売上高は0ドルと報告されており、次年度の予測では100万ドルとなっています。純利益については、最新のFY2026において前年比(YoY)で78.9%の増加を記録しており、事業の進展が数値に現れ始めています。
業績推移
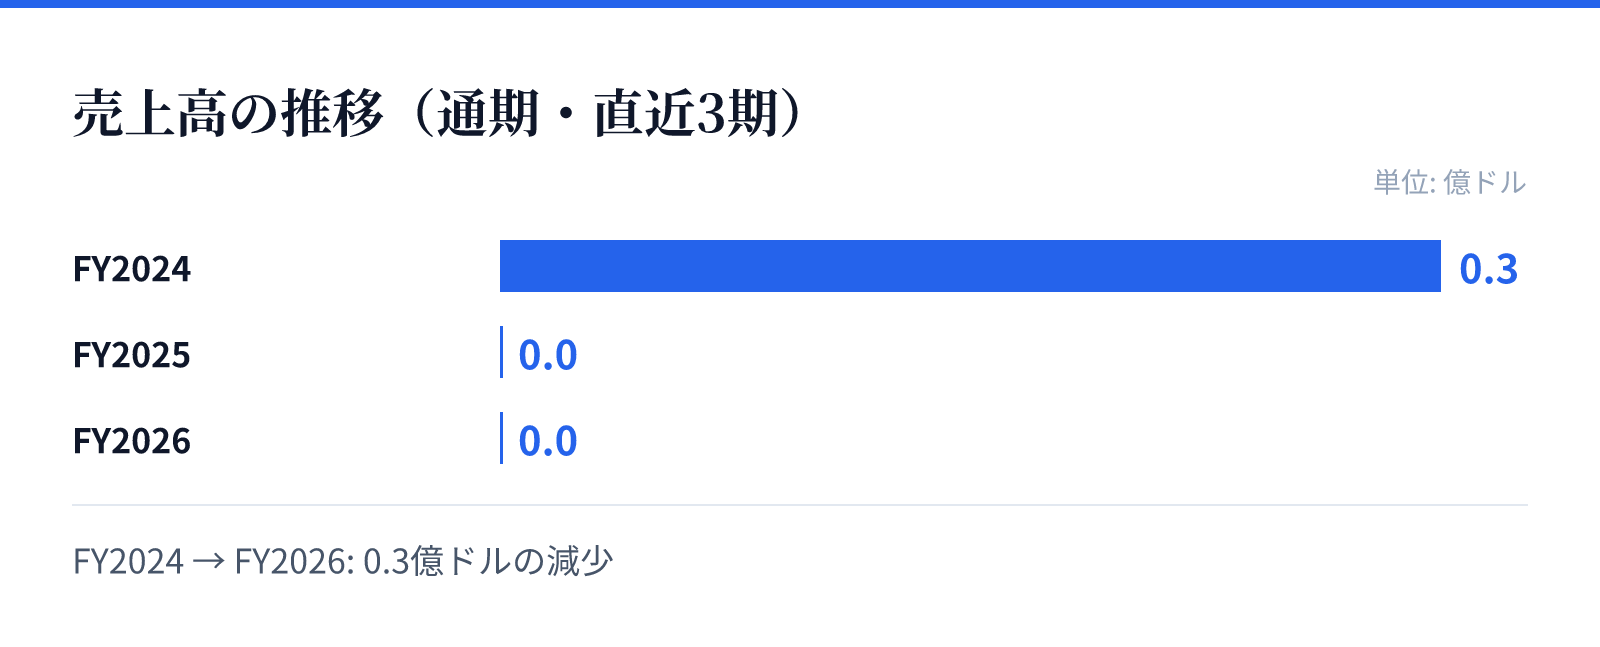
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.3億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主要な原動力は、CRISPR/Cas9技術を用いた革新的な治療パイプラインの進展にあります。特に、血液疾患に対するCASGEVのような実用化に近い製品の展開が、同社の技術的優位性を裏付けています。
さらに、がんや自己免疫疾患に向けたCTX112やCTX131といったCAR T細胞療法の開発、および1型糖尿病を対象としたCTX211などの次世代プログラムが成長を牽引します。これらの多様な疾患領域へのアプローチが、同社の将来的な市場拡大の鍵となります。
リスク
バイオテクノロジー分野の特性上、新薬の承認プロセスや臨床試験の成否が事業継続における大きな不確実性となります。特に、複雑な遺伝子編集技術を伴う治療法は、高度な技術的課題と厳格な規制対応を必要とします。
また、財務データに見られるように、売上高に対する営業利益率が極めて低い、あるいはマイナスとなる期間が続くことは、資金調達の必要性を示唆しています。研究開発の進捗が遅れた場合、事業の継続性が影響を受ける可能性があるため、慎重なモニタリングが必要です。
競合
同社はCRISPR/Cas9という基盤技術において独自の地位を築いていますが、遺伝子編集分野は急速な技術革新が進む競争の激しい市場です。競合他社との差別化は、独自のプラットフォームによる精密な編集能力と、多様な疾患への適応能力に依存します。
Vertex Pharmaceuticalsとの戦略的提携は、強力なパートナーシップを通じて競争優位性を確保するための重要な要素です。特定の疾患領域において、より効果的で安全な治療法をいかに迅速に提供できるかが、市場におけるシェア獲得の鍵となります。
バリュエーション
最新の市場データにおいて、同社の株価は57.075ドル、時価総額は約55.19億ドルとなっています。バイオテクノロジー企業としての成長期待を反映し、PBRは3.16倍と算出されています。
投資判断にあたっては、現在の高いバリュエーションが、将来のパイプラインの承認や商用化の進展とどのように連動するかを注視する必要があります。現在の市場評価は、同社の持つ革新的な技術基盤と、将来の治療法への期待を織り込んだものと評価されます。