見出しの「100ドル」は、持ち株が払っている値段ではありません
2026年9月9日、米国とイランの軍事衝突が一段と激しくなり、北海ブレント原油の先物価格が1バレル100ドルを突破しました。7月以来のことです。米軍がイランの石油タンカーを破壊したと発表し、イラン側はヨルダンの米軍目標にミサイルを発射して、ペルシャ湾の船舶に警告を出しました。
同じ日、米国株の主要3指数の先物は時間外取引で軟調に転じています。ナスダック100先物は0.50%安、S&P500先物は0.38%安、ダウ30先物は0.59%安。理由として挙げられたのは「インフレの再燃と高金利の長期化への懸念」でした。
ここまでは、どのニュースにも書いてあります。問題は、その次です。
では、自分の持ち株の営業利益は、いくら動くのでしょうか。
この問いを立てた瞬間、たいていの人は手が止まります。原油高は「悪いニュース」としてひとまとめに語られますが、上場企業への効き方は業種によって符号が反対になります。しかも、見出しに出る「100ドル」という数字は、日本企業が実際に支払っている値段とは、何重にもずれています。
「NY原油100ドル」は、日本の投資家にとって、いちばん当てにならない数字なのだ。
この記事は、その数字を自分の持ち株の損益に翻訳するための道具立てです。相場の方向を当てにいくのではありません。動いたときにどれだけ動くのかを、ニュースが出る前に測っておく。そのための手順を、有価証券報告書・決算説明資料・公的統計という、誰でも見られる資料だけで組み立てます。
その100ドルは、どの原油の、いつの値段なのか
まず決めるのは、油種です。ニュースで「NY原油」と呼ばれるのは、米国のNYMEXに上場する軽質原油先物のこと。取引コードはCL、契約の単位は1枚1,000バレルで、いちばん手前の受け渡し月にあたる期近は、この9月の時点でCLV2026という限月でした。「北海ブレント」は別物で、内閣府の資料によれば、Futures Europeで取引される先物価格が参照されています。
そして日本にとって本命は、この二つのどちらでもありません。
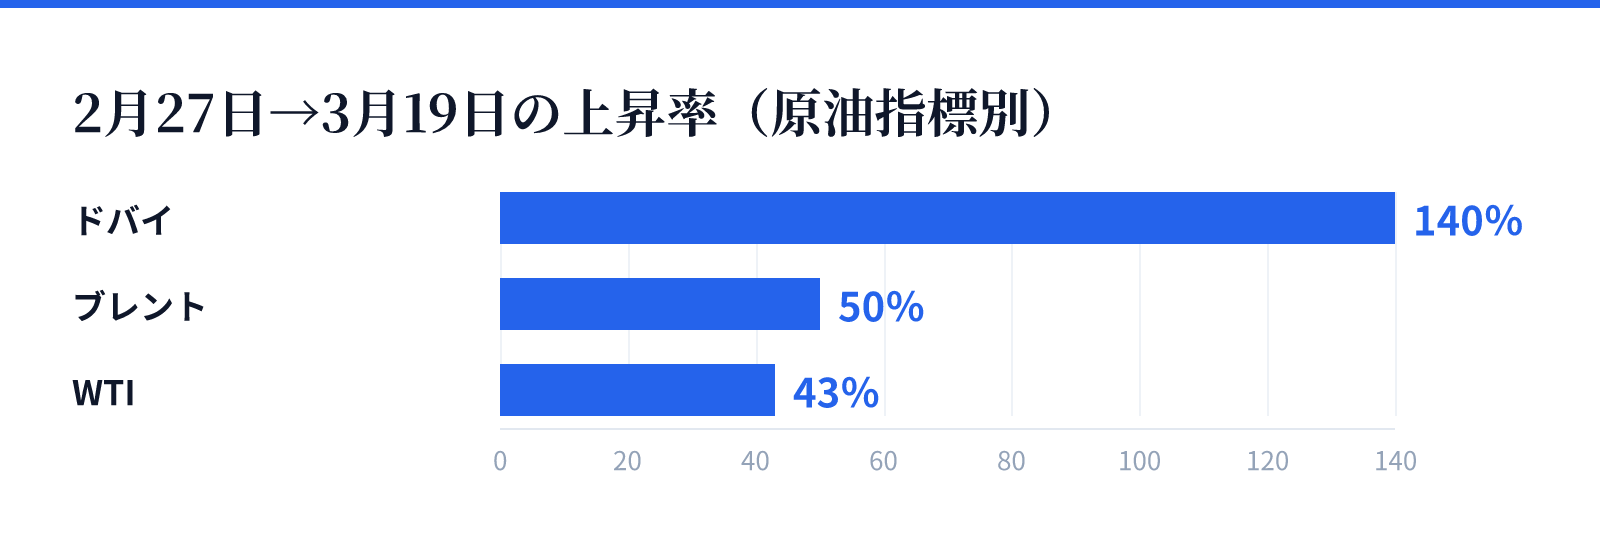
内閣府が2026年6月5日に出した「国際的な原油価格指標の動向について」を見ると、三つの指標がどうずれたかが一目でわかります。米国とイスラエルによるイラン攻撃の前日にあたる2月27日は、ドバイ原油70.7ドル、北海ブレント先物72.5ドル、WTI先物67.0ドル。ほぼ団子でした。ところが3月19日には、ドバイ169.8ドル、北海ブレント108.7ドル、WTI95.6ドル。上昇率で言えばドバイが+140%、ブレントが+50%、WTIが+43%です。
同じ「原油」という言葉が、これだけ離れた三つの値段を指していたのです。
日本にとってどれが本命かは、輸入の中身が決めます。同じ資料によれば、日本の原油輸入額の94%(輸入総額の8%、2025年)は中東産原油が占め、その中心となる価格指標がドバイ原油です。第一ライフ資産運用経済研究所の新家義貴氏も、産油国がアジア向けに原油を販売する際はドバイなどの指標価格に上乗せ・下乗せをして値決めするのが一般的で、日本の家計や企業への影響を論じるならまず見るべきはドバイだ、と指摘しています。正確にはドバイとオマーン価格の平均で輸入価格が決まりますが、オマーン価格は概ねドバイと同水準とのことです。
平時であれば、この使い分けを気にする必要はありません。同氏によれば、通常のWTIとドバイの価格差は数ドルにすぎず、動きも概ね連動します。だから普段はWTIを見ていれば足ります。
問題は、非常時にだけ、この差が牙をむくことです。三井住友DSアセットマネジメントは3月17日時点でWTIやブレントが100ドル前後で推移する一方、ドバイ原油は153ドルまで急騰していると報告しました。直近でも、みんかぶ先物の記事は、ニューヨーク原油10月限が93.92ドルで推移するなかドバイ原油は1バレル110ドル付近まで上昇していると伝えています。上海市場の原油先物やスポットのドバイ原油がNY原油やブレントを上回って推移している、という記述もあります。
指標そのものの中身が入れ替わることもあります。内閣府の資料は、ドバイ原油の急騰の背景として、Platts Dubaiの算出に用いられる原油5種のうち、安定供給を見込みにくくなった3種が算出から除かれたことでボラティリティが上昇した可能性を挙げています。指標は自然物ではなく、人がつくった計算式なのです。
もうひとつ決めるのが、限月です。手前の月だけが跳ねているのか、1年先まで揃って上がっているのか。ここで企業の調達コストへの効き方の持続性が変わります。
先物の期間構造には名前が付いています。手前の受け渡し月のほうが高い状態がバックワーデーション、先のほうが高い状態がコンタンゴ。用語を暗記する必要はありません。読み方はこうです。先の値段のほうが安いなら、市場は今この瞬間の在庫と輸送の逼迫に値段を付けています。先の値段のほうが高いなら、市場は当面の余りを見ています。
歴史も残っています。第1限月から第2限月を引いた値で見ると、2008年9月22日に最大値11.55ドル、2020年4月20日に最小値マイナス58.06ドルを記録しました。直近限月と6か月後の契約の差で測れば、1985年以降、原油市場は約58%の期間がバックワーデーション、42%がコンタンゴだったとされます。そして2026年は、ホルムズ海峡の航行リスクによって先物カーブに深い逆鞘が発生し、期限プレミアムは過去25年間で最高水準に達したと整理されています。
見出しの数字を鵜呑みにする前に、自分が見る系列を決めておきます。油種、限月、通貨。この三つを固定しないと、そもそも電卓を叩き始められません。
円建てに直す — ドルの上昇と円の下落の掛け算
日本企業が払うのは円です。ドル建てのバレル価格に為替を掛けなければ、コストの話にはなりません。
その為替が、いま忙しく動いています。ドル円は7月に1ドル164円目前まで進んだあと、日米の協調介入を受けて155円台まで円高が進み、その後は再び160円台を回復。9月に入ると157円台まで円高が進む場面もありました。9月8日には一時152円台と、約半年ぶりの水準を付けています。翌9日はアジア時間に152.935円まで下落したあと、NY時間には米長期金利の上昇を受けて153.804円まで買い戻され、終盤は153円台半ばでもみ合いました。
つまり、ドル価格が同じでも、円建てのコストは日によって動きます。「原油100ドル」という一つの数字が、円建てでは一つに定まらないのだ、と考えてください。
ここで朗報があります。その掛け算は、自分でやらなくても公表されています。
財務省の貿易統計は、日本に着いた原油の輸入価格を、円建て単価とドル建て単価と換算レートの三点セットで出しています。CIF価格、つまり保険料と運賃を込みにして日本の港に着いたときの値段です。2026年の推移を並べてみます。
1月は1キロリットルあたり65,934円(66.81ドル、156.90円)。2月は64,388円(65.74ドル、155.72円)。3月は67,826円(68.86ドル、156.59円)。4月は102,064円(101.89ドル、159.26円)。5月は114,016円(114.60ドル、158.17円)。6月は117,726円(117.22ドル、159.67円)。7月は116,380円(114.35ドル、161.80円)。
東京都のまとめによれば、2026年6月に日本に輸入された原油の輸入価格は1キロリットルあたり117,684円で、前年同月に比べて+84.7%でした(速報値)。
この表には、もう一つ読みどころがあります。ドバイ原油が跳ねたのは2月末から3月19日にかけてでした。ところが円建てのCIF価格が跳ねたのは、3月分ではなく4月分です。着荷ベースの統計は、市場価格に遅れてついてきます。この一列のずれが、あとで在庫と決算の話につながります。
もっと細かく見たい人向けに、旬ごとの数字もあります。2026年7月の速報では、上旬が118,028円(116.41ドル、161.21円)、中旬が119,654円(117.36ドル、162.07円)、下旬が113,067円(110.84ドル、162.18円)。石油連盟は、原油・粗油CIF価格の旬間速報を、財務省貿易統計の月分発表日である毎月20日ごろに、上旬・中旬・下旬まとめて掲載しています。
そして、この円建て原油価格が、そのまま店頭のガソリン価格になるわけではありません。あいだに厚い層があります。
税の層です。ガソリンには揮発油税と地方揮発油税がかかり、そこに石油石炭税が乗り、さらにその合計に消費税が乗ります。ある試算では、1リットル170円のガソリンの内訳は、本体価格123円、ガソリン税28.7円、石油石炭税2.8円。合計154.5円が商品価格として扱われ、10%の消費税15.5円が課されます。別の解説では、160円のガソリンなら約71円が税金、残りの約89円が本体価格とされています。ガソリン代のうち約4割が税金という計算です。
その税率自体も動きました。石油連盟によれば、ガソリン税および軽油引取税の旧暫定税率廃止が決定し、ガソリン税の税率は2025年12月31日より1キロリットルあたり53,800円から28,700円に、軽油引取税の税率は2026年4月1日より32,100円から15,000円に引き下げられています。
さらに、補助の層があります。新家氏の報告では、ガソリン価格は218.1円/リットル。通常であればWTIが100ドル程度、為替が1ドル160円程度ならガソリンは200円/リットル弱が想定されるところで、その差こそがWTIとドバイの乖離だ、と説明されています。補助額は3月26日出荷分以降48.1円/リットルに拡大しました。
見るべきは「原油が何ドルか」ではありません。「自分の持ち株が、いつ、どの油種を、いくらの為替で買うか」である。
効き方は三つに分かれる — 燃やす側、作る側、掘る側
ここからが翻訳の本番です。持ち株を三つの箱に仕分けます。
一つめは、燃やす側。航空、海運、陸運、電力・ガスといった、燃料そのものが原価になる業種です。原油高は素直に減益要因になります。
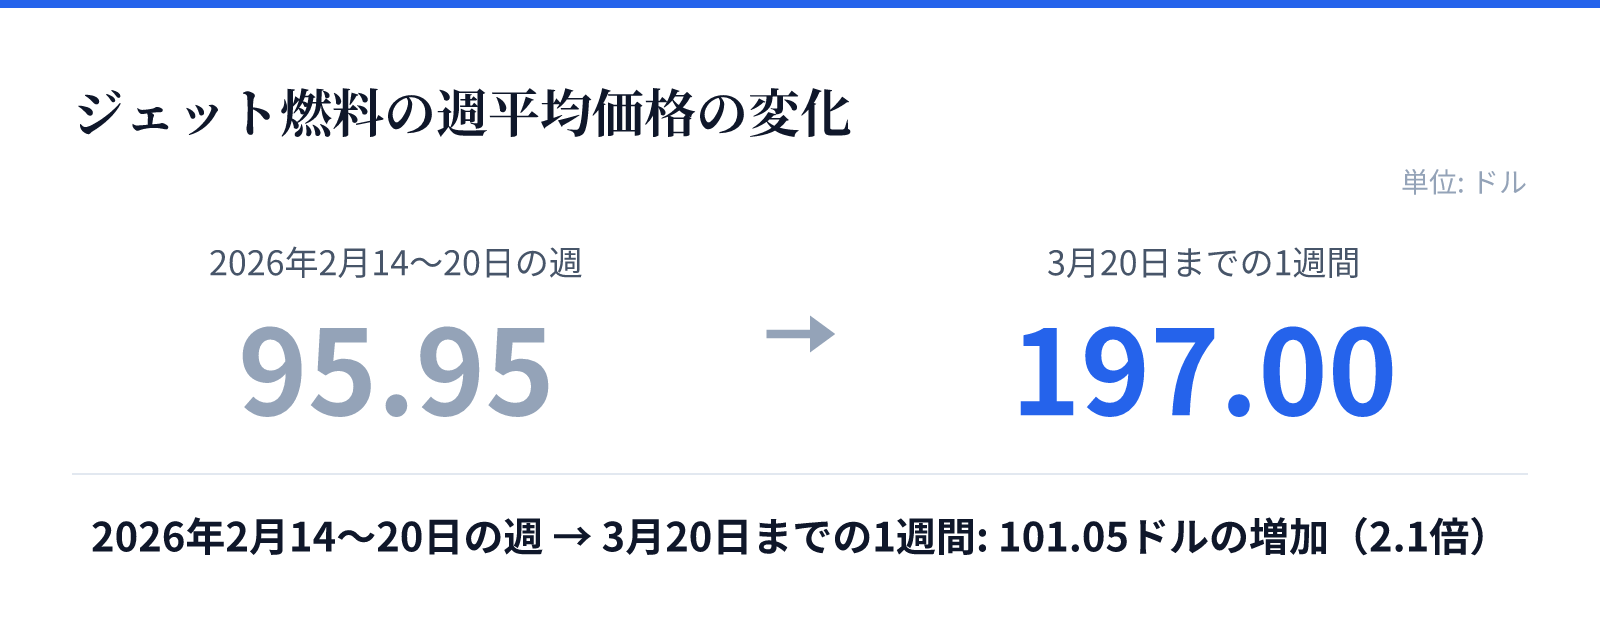
ただし、燃やす側が実際に買っているのは原油ではありません。ここが盲点です。国際航空運送協会(IATA)のデータによれば、2026年2月14〜20日の週平均価格が1バレル95.95ドルだったジェット燃料は、その後184.63ドルになりました。3月20日までの1週間の平均価格は1バレル197.00ドル。為替が1ドル159円なら、1週間の平均燃油価格は31,323円という水準です。日本経済新聞によれば、ジェット燃料のアジア指標となるシンガポール市場のケロシン価格は7月23日に1バレル161ドルと2カ月ぶりの高値をつけ、足元でも150ドル台で推移しています。
原油の「100ドル」と、燃やす側が握らされる請求書は、まるで別の数字なのです。
そして、この業種には転嫁の仕組みが備わっています。JALは平均燃油価格に応じて燃油サーチャージを決定しており、公表している適用条件表の上限は20,000円台まで、その場合で欧米片道5万円、往復10万円とされています。ANAとJALは国際線の燃油サーチャージを6月に引き上げ、日本発は最大2倍になりました。日本航空9201は27年4月から国内線にも燃油サーチャージを導入する方針で、年300億円のEBIT押し上げ効果が報じられています。
電力・ガスには、燃料費調整制度という自動装置があります。火力発電に用いる燃料(原油・液化天然ガス・石炭)の価格変動を毎月の電気料金に反映させる仕組みで、1996年1月に導入され、2009年度の改定で毎月変更されるようになりました。
つまり燃やす側では、原油高が効くのは事実です。論点は「効くかどうか」ではなく「いつ効くか」に移ります。
二つめは、作る側。石油元売りや石油化学のように、原油を原料として製品に変える業種です。ここでは原油価格の水準そのものより、原油と製品の値差が利益を決めます。
通関統計の数字を並べると、その値差が見えます。2026年5月の平均価格は、原油及び粗油が114,080円/キロリットル、揮発油が127,360円、灯油(ジェット燃料油を含む)が229,450円、軽油が168,990円、重油が134,450円。原料と製品が別の値札を持っていることが、そのまま読み取れます。
原料と製品は、動くタイミングも別です。財務省貿易統計の石化用ナフサCIF価格は、3月が66,069円(67.08ドル)、4月が101,754円(101.58ドル)、5月が123,732円(124.37ドル)、6月が121,885円(121.36ドル)、7月が104,331円(102.51ドル)。同じ7月の原油CIFが116,380円だったことと並べると、原料と製品がそれぞれの都合で動いていることがわかります。なお石油化学の値決めに使われるナフサ基準価格は、四半期ごとの貿易統計石化用ナフサの輸入CIF価格から輸入単価を算出し、諸掛2,000円/キロリットルを加算して決められています。
三つめは、掘る側・持つ側。原油の権益を持っている企業です。ここでは符号がひっくり返ります。
岩井コスモ証券のレポートは、中東情勢の緊迫化がエクソンやシェブロンなどの米石油メジャーにとって「短期的には原油高による利益拡大」と「中長期的には地政学的リスクによる供給不安定化」という両面の影響を与えると整理し、原油先物が一時100ドル台まで急騰するなかで両社の株価は上昇傾向にあると伝えています。
日本の総合商社でも同じです。三井物産8031の2026年3月期は、エネルギーが93億円減益の1,642億円でした。減益の主因として挙げられたのは、LNG数量の減少と原油価格の下落です。原油安が減益要因として名指しされているということは、その裏返しが増益要因になるということでもあります。
同じニュースが、隣り合う二つの持ち株に、逆の符号で効く。
だからポートフォリオ全体では、意図せず相殺されていることがあります。逆に、三つの箱のどれか一つに偏っていれば、そのぶん振れ幅は素直に出ます。まずは自分の持ち株を仕分けてみることが、翻訳の第一歩です。
「1ドルあたり」は決算資料のどこに書いてあるか
仕分けが終わったら、次は感応度を拾います。感応度とは、原油や為替が1単位動いたときに、利益がいくら動くかという企業自身の見積もりのことです。多くの企業は決算説明資料や有価証券報告書で公表しています。
探す場所は決まっています。決算説明資料なら「業績予想の前提」「感応度」「前提条件」といった見出しの頁。有価証券報告書なら「事業等のリスク」と、経営者による財政状態・経営成績の分析の項です。
ただし、数字を拾う前に、注記を読んでください。ここを飛ばすと、丁寧に電卓を叩いても答えが合いません。
三菱商事8058の決算資料の注記が、その典型です。為替については「4〜3月平均が1円円安(増益)/円高(減益)となった場合の影響額」と定義されています。原油については、こう書かれています。連結会社との決算期の違いやLNG販売価格への油価反映のタイムラグ等を踏まえ、6か月前の油価(通期は10〜9月平均)と3か月前の油価(通期は1〜12月平均)の平均値を記載している、と。そのうえで、当社業績への影響度を踏まえ、今期より指標を従来のDubaiからBrentに変更している、とも明記されています。
会社が「油価」と言うとき、どの油種の、どの期間の平均かは、会社ごとに違います。この定義を読まずに数字だけ使うと、掛け算の前提が崩れます。
前提レートの確認も先に済ませます。会社が期初に置いた原油の前提が何ドルなのかを見なければ、100ドルが「上振れ」なのか「織り込み済み」なのかを判定できないからです。
為替で考えると腹落ちします。6月の日銀短観における2026年度上期の想定米ドル円レートは、1米ドル=152円62銭(全規模・全産業)でした。一方、内閣府が集計した輸出企業の採算米ドル円レートは、今年1月時点で1米ドル=132円20銭。同じ「為替」でも、企業が計画に置いた数字と、損益が分かれる数字はまったく違う位置にあります。原油でも、まったく同じ確認が要ります。
そして、感応度は線形の近似にすぎません。これは外野の批評ではなく、開示する側が自分で言っていることです。
三井物産は、連結油価の感応度についてこう説明しています。感応度はオマーンの油・ガス田事業権益の売却や一部既存案件での多少の減退も反映しており、北米シェールガス開発が進めば上方修正されていく。さらに、この開示している感応度の中には、LNGのスポット価格等、原油価格に連動しないポジションやトレードポジションは反映されていない。したがって、開示している感応度が過小に出ている可能性があることを認識している、と。
転嫁が入れば、感応度どおりの結果にもなりません。ユナイテッド2497航空のスコット・カービーCEOは、2026年3月17日のJPMorgan Industrials Conferenceで、約46億ドルの燃料費上昇を完全に相殺するにはRASM(利用可能座席マイルあたりの売上高、航空会社の標準的な単位収入指標)が8.5ポイント上昇する必要があると説明しました。ところが、3月のRASMは14%増でした。底堅い需要と、運賃値上げや国際線燃油サーチャージによる転嫁が効いたためです。株価は2026年3月30日に27.50%のドローダウンを記録した後に急反転し、その後は99.56ドル近辺で取引されました(1月の52週高値は119.21ドル)。
感応度は答えではありません。当たりを付けるための道具である。
感応度を開示していない会社をどう扱うか、という問題も残ります。その場合は、売上原価に占める燃料費や原材料費の比率から粗く当たりを付けることになります。ただし、それはあくまで推計です。会社が出した数字と、自分が置いた数字は、必ず区別してメモしておいてください。
時間差でできる利益と、時間差でできる誤解
ここまでで、油種・通貨・製品という三つの翻訳を通りました。最後の翻訳が、時間です。
原油価格が今日跳ねても、企業の損益に入るのは今日ではありません。この当たり前が、決算の読み方をいちばん狂わせます。
電力の燃料費調整制度が、その構造を親切に見せてくれます。燃料費調整単価は3カ月間の平均燃料価格によって算出され、2カ月後の電気料金に反映されるルールです。ある解説は、自宅の電気料金を見るときは、燃料費調整額が3〜5カ月前の市場の影響を受けていることを念頭に置くよう促しています。
実物で確かめられます。北陸電力9505が2026年8月28日に公表した資料によれば、2026年10月分の電気料金に適用される平均燃料価格は41,500円/キロリットルで、これは2026年5〜7月の実績から確定したものです。基準燃料価格79,800円との差はマイナス38,300円。9月分(2026年4〜6月)は39,400円でした。同じ資料の参考欄には、貿易統計実績として原油価格が5月114,016円、6月117,726円、7月116,380円(円/キロリットル)、ドル建てで114.6ドル、117.2ドル、114.4ドル、為替が158.2円、159.7円、161.8円と並んでいます。
つまり、9月にブレントが100ドルを突破しても、10月分の電気料金に入っているのは5〜7月の燃料です。9月の分が料金に届くのは、まだ先です。
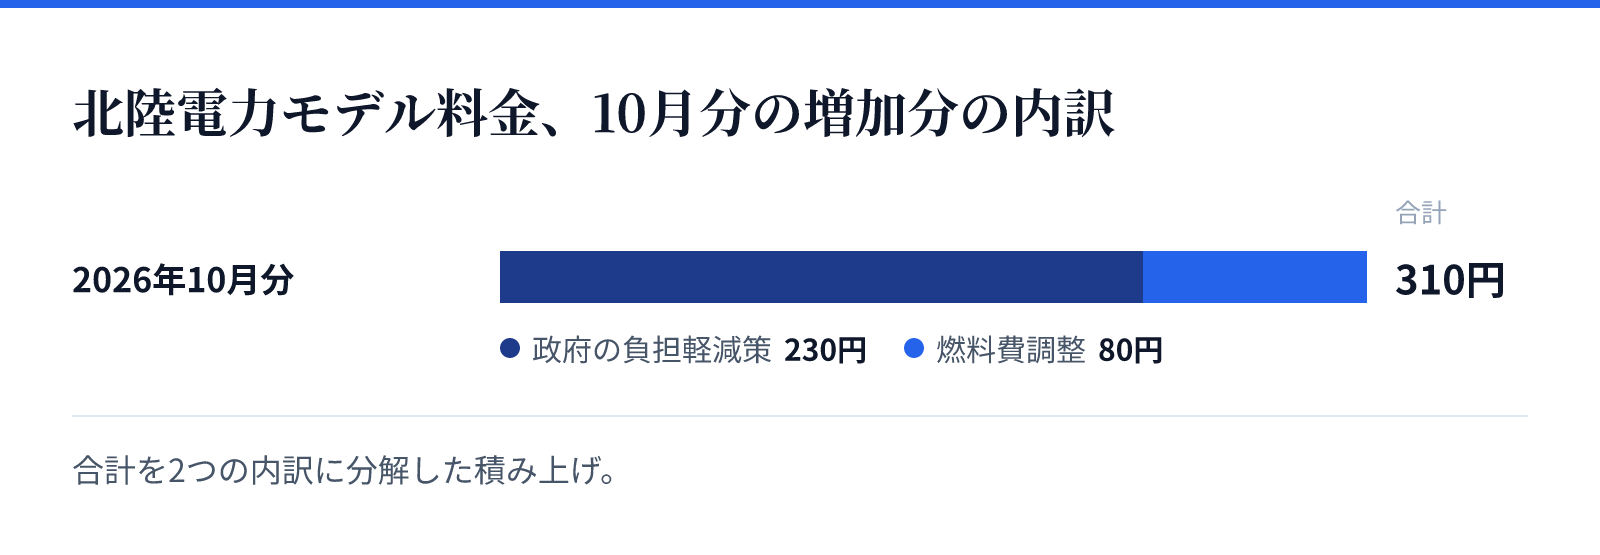
それでも料金は動きます。同じ北陸電力の発表では、2026年10月分の従量電灯のモデル料金は前月から310円増加して7,135円となりました。内訳は、政府の負担軽減策が+230円、燃料費調整が+80円。値上がりの大半は燃料そのものではなく、補助の縮小によるものだった、という読み方になります。
商社にも同じ時間差があります。三菱商事が油価の指標として6か月前と3か月前の平均値を使っていたのは、まさにこの遅れを織り込むためでした。
そして、時間差はときに、利益の顔をして現れます。
在庫評価益です。難しい言葉ですが、中身は単純で、安く仕入れた在庫を高くなった価格で売ったときに生まれる差のこと。企業の実力が上がったから出た利益ではなく、価格が動いたから出た利益です。だから価格が下がる局面では、同じ理屈で逆向きに戻ります。
伊藤忠商事8001は、油価が上がった年度の財政状態の分析で、金属・エネルギーや生活資材・化学品において前年度末比での油価上昇および化学品市況の回復等に伴い、営業債権およびたな卸資産が増加したと説明しています。原油高の局面では、在庫という資産が価格の分だけ膨らむ。膨らんだ在庫は、売れたときに損益へ流れ込みます。
だから、増益の見出しを見たときの動作は決まっています。まず、在庫の影響を除いた利益が資料に併記されていないかを探します。併記されていれば、そちらが継続性のある部分です。
ヘッジの有無も同じ頁で確認できます。伊藤忠は、買付契約・棚卸在庫・売付契約を把握したうえで、個別商品ごとに商品バランス枠および損失限度を設定・管理し、ヘッジ手段として商品先物契約を用いていると開示しています。同時に、これらの管理手法を用いたとしても商品価格リスクを完全に回避できる保証はない、とも書いています。会社が自分で引いたこの線を、投資家も引いておくべきです。
一時か、継続か。
物価と金利を経由して、株価の倍率に効く経路
ここまでは、原油が企業の利益にどう効くかという話でした。株価には、もう一本の経路があります。
原油はエネルギー価格を通じて物価に入り、物価は金利の判断材料になり、金利は株式の評価倍率に効きます。同じ原油高でも、利益に効く経路がプラスで、倍率に効く経路がマイナスなら、株価は素直に上がりません。
9月9日のプレマーケットは、この経路がそのまま観測された日でした。ブレントが100ドルを突破したことを受け、原油価格の急騰によりインフレの再燃や高金利の長期化に対する懸念が高まり、米国株先物の重荷になったと伝えられています。同じ日のNY時間には、米財務省が発表した長期国債の買い戻し規模(最大60億ドル)が市場の期待を下回ったことで米国債が売られ、米10年債利回りは一時4.85%台と2023年11月以来の高水準を記録しました。
倍率の側を見ておくと、日経平均株価が65,020.94円だった時点の株価収益率は、前期基準で19.49倍、予想で16.87倍でした。株式益回りは5.12%と5.92%、配当利回りは2.20%と2.42%です。この倍率は、金利が上がれば下方向の圧力を受けます。
分子である利益の側にも、試算があります。三井住友DSアセットマネジメントは、各シナリオでの原油価格が1年続いた場合のTOPIXのEPSへの影響を計量モデルに基づき試算し、楽観シナリオでマイナス1.24〜2.48%、リスクシナリオでマイナス4.95〜7.43%、テールリスクシナリオでマイナス11.14〜17.33%の押し下げ要因になるとしています。テールリスクでは供給制約が生じているとみられるため、マイナスはさらに大きくなる可能性がある、とも付記されています。そして同社は最大の留意点として、日本が直面している実効的な原油価格はWTIやブレントではなくドバイであることを挙げています。
家計と財政を経由する経路も無視できません。ガソリンの補助額は3月26日出荷分以降48.1円/リットルに拡大しました。補助が30円/リットル程度の場合で政府の支出額は1カ月あたり3000億円程度とされており、財源として燃料油補助金の基金残高約2800億円に加え予備費約8000億円が活用されるものの、このままでは2〜3カ月程度で枯渇するとの見方が示されています。電気でも同じことが起きています。北陸電力の低圧向けでは、政府の負担軽減策の差し引き単価が2026年10月分で3円50銭となり、9月分に比べて1円00銭減少しました。九州電力9508の例では、従量電灯B・30A・250kWhの家庭で、8月分と10月分の割引額が875円、9月分が1,125円です。
補助が細れば、そのぶん家計に出ます。家計に出れば、物価に出ます。
では、今日の100ドルはどちらの原油高でしょうか。需要が強くて上がっているのか、供給が細って上がっているのか。この仕分けが、(a)と(b)の効き方を分けます。需要が強くて上がる原油高は、コストと同時に売上も押し上げます。供給が細って上がる原油高は、コストだけ上げて需要を増やしません。後者のほうが、企業にとっては厄介です。
仕分けの道具は、すでに第2節で出てきました。先物カーブの形です。供給ショックは通常、カーブに深いバックワーデーションをもたらし、市場の短期的な供給逼迫への懸念を映します。一方、需要ショックや供給過剰の予想は、カーブをコンタンゴへと転換させます。2026年は、ホルムズ海峡の航行リスクによって深い逆鞘が発生し、期限プレミアムは過去25年間で最高水準に達したと整理されていました。
先の見通しは、専門機関のあいだでも大きく割れています。ゴールドマン・サックスは、中東の海運混乱が2027年まで続くとの前提で2026年12月の北海ブレント予想を85ドル、WTIを80ドルへそれぞれ5ドル引き上げ、2027年はブレント80ドル、WTI75ドルと見込みました。同社のダーン・ストルイベン氏は、船舶攻撃が拡大・深刻化すれば1バレル120ドルまで上昇する可能性があると指摘する一方、中東からの輸出が通常水準に戻れば80ドルまで下落するとの見方も示しています。INGの楽観シナリオでは2026年9月に合意が成立して第4四半期のブレント平均が75ドル、悲観シナリオでは輸送量が戦前の約50%にとどまって104ドルまで上昇すると試算されます。ANZ銀行のダニエル・ハインズ氏は、戦闘開始前の輸送量への完全な回復は「早くても2027年第1四半期後半か第2四半期序盤」との見方です。EIAの短期エネルギー見通しでは、ブレント原油が2026年87ドル、2027年69ドルとされています。
75ドルから120ドルまで、専門家の見立ては開いたままです。この幅を当てにいく作業に、個人投資家の時間を使う必要はないでしょう。
今日からできる、五つの手順
では、私たちに何ができるのか。作業は五つに整理できます。
第一に、見る系列を決めます。油種はWTIかブレントかドバイか。限月は期近か、それとも先まで見るか。通貨はドル建てか円建てか。日本の持ち株を見るなら、ドバイと円建て、そして財務省貿易統計のCIF価格を定点にするのが素直です。
第二に、持ち株を三つに仕分けます。燃やす側か、作る側か、掘る側か。この時点で、自分のポートフォリオが原油に対してどちら向きに傾いているかが、おおまかに見えます。
第三に、各社の期初の原油前提と感応度を、決算説明資料で拾います。数字より先に注記を読み、どの油種の、どの期間の平均で定義されているかを確認します。前提が何ドルかを押さえて初めて、いまの水準が上振れなのか織り込み済みなのかが判定できます。
第四に、上振れ幅と感応度を掛けて、当たりを付けます。答えではなく、桁を掴むための計算です。
第五に、在庫の影響と転嫁の時間差を差し引いて読みます。電力なら3カ月平均が2カ月後に届きます。航空なら燃油サーチャージが遅れて効きます。商社なら6か月前と3か月前の油価が使われています。今日のニュースが損益に着地するまでには、必ず水路があります。
この五つを一度でも通しておくと、次にニュースが出た日の景色が変わります。100ドルという数字を見て慌てるのではなく、自分がすでに書いたメモの、どの行を更新すべきかを探しにいけるからです。
ニュースの日にやるべきは、当てることではなく、仕分けること。
原油の行き先は誰にもわかりません。わかるのは、自分の持ち株がどの箱に入っていて、どの油種の、いつの平均で、どれだけの感応度を会社自身が申告しているか。そこまでは、公開資料だけで、今日のうちに調べられます。相場が動いた日に読むのではなく、動いていない日に読んでおく。それが、この作業のいちばんの価値です。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。