事業モデル
Corvus Pharmaceuticalsは、免疫細胞の成熟と機能に不可欠なタンパク質を精密に標的とする製品候補の開発を行う臨床段階のバイオ医薬品企業です。同社はカリフォルニア州サウスサンフランシスコに拠点を置き、2014年に設立されました。
主力製品であるsoquelitinib(CPI-818)は、ITKの選択的共有結合阻害剤であり、末梢性T細胞リンパ腫やアトピー性皮膚炎など複数の疾患に対する多施設共同の第1b/2相臨床試験が行われています。また、腎細胞がんを対象としたciforadenant(CPI-444)や、非小細胞肺がんを対象としたmupadolimab(CPI-006)の開発も進めています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルと報告されています。これは、同社が現在製品の商業化段階ではなく、研究開発に集中する臨床段階の企業であることを示しています。
収益性を示すROEについては、FY2024の-191.3%からFY2025の-25.0%、FY2026の-5.7%へと推移しており、改善の傾向が見られます。最新のFY2026における純利益は、前年比で10.4%の増加を記録しています。
業績推移
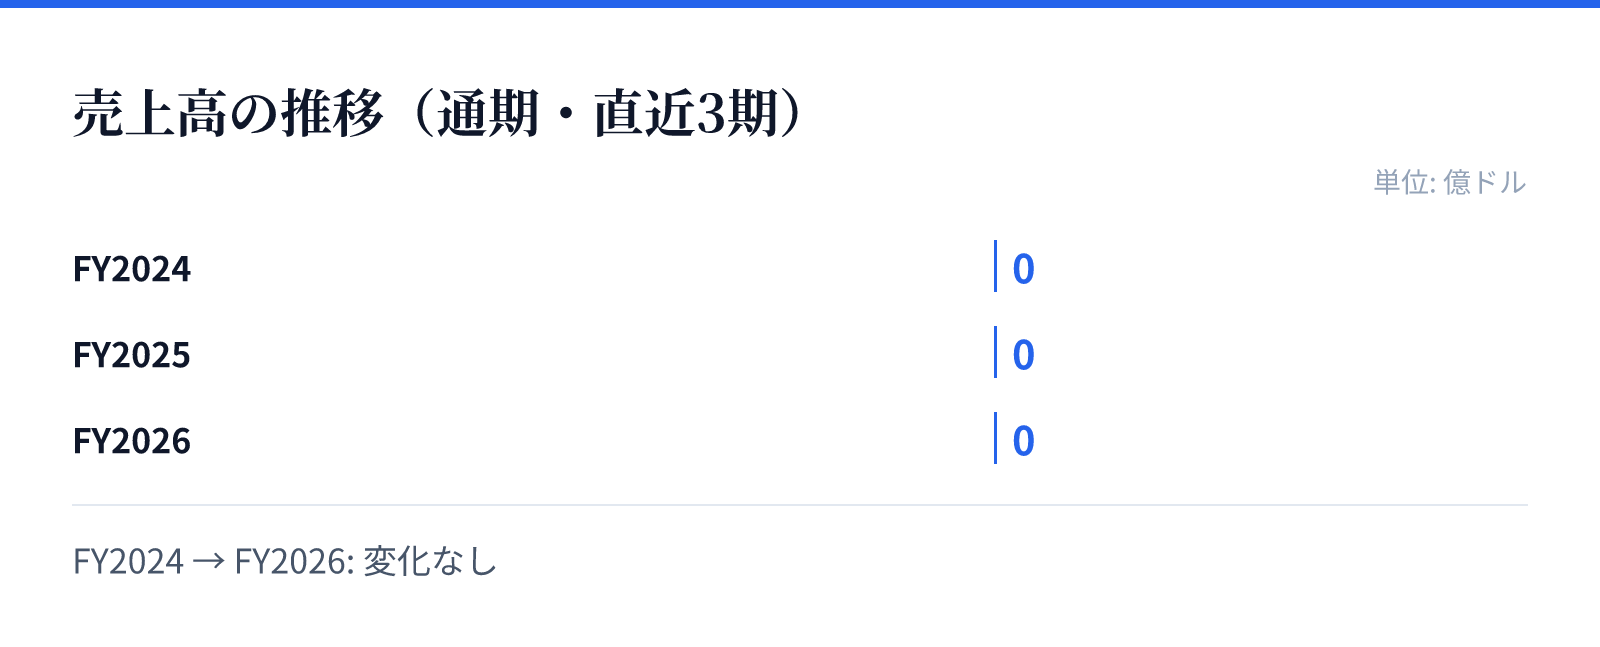
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数のパイプラインにおける臨床試験の進展と、戦略的なライセンス契約による技術の商業化にあります。ciforadenantについては、特定のアデノシン受容体拮抗剤を含む製品の製造・販売に関するライセンス契約を締結しています。
mupadolimabについても、特定のパートナー企業との間で開発および商業化に関するライセンス契約を締結しており、外部パートナーとの連携が成長の鍵となります。また、CXCR2を標的とした特定の抗体の研究・開発・商業化に関するライセンス契約も保有しています。
リスク
バイオテクノロジー企業としての特性上、主要な製品候補が臨床試験を成功し、規制当局の承認を得られるかどうかが事業継続の大きな不確実性となります。現在、売上高が計上されていないことから、研究開発の進捗や資金調達の状況が重要なリスク要因となります。
特定の疾患に対する治療法として、複数の疾患に対して同時に試験を行うなど、複雑な臨床試験のプロセスを管理する必要があります。また、ライセンス契約に基づくパートナーシップの維持や、技術の独占的な権利の確保も、長期的な事業継続において重要な要素となります。
競合
同社は、免疫細胞の成熟に関与する特定のタンパク質を標的とする独自のアプローチで競合他社と差別化を図っています。soquelitinibは、ITK阻害剤として複数の疾患に対する治療の可能性を追求しており、独自のメカニズムを追求しています。
また、ciforadenantやmupadolimabといった異なるアプローチの薬剤を並行して開発することで、多様な疾患領域での存在感を示しています。これらの薬剤は、それぞれ異なる標的やメカニズムを持っており、特定の疾患領域における競争優位性を確立することを目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は14.09ドル、時価総額は約11.9億ドル(1,185百万USD)となっています。バイオテクノロジー企業としての評価を反映し、PBRは5.26倍と算出されています。
投資判断の際には、現在の売上ゼロの状態から、臨床試験の成功による将来的な収益化の可能性を評価する必要があります。現在の市場評価は、保有する知的財産やパイプラインの進捗状況、および将来の承認見込みに基づいたものと判断されます。