事業モデル
同社は北米においてガスおよび電力のインフラサービスを提供するユーティリティ企業です。主な事業内容は、地方の天然ガス配給網におけるメンテナンス、交換、修理、設置を含むインフラの近代化に焦徴しています。
また、都市部の送電および地域配電インフラのアップグレードや拡張を含む電気事業サービスも提供しています。顧客層は、電気、ガス、またはその両方を供給するユーティリティ事業者や、分散型電源プロジェクト、データセンターなどのエンドマーケットを含みます。
KPI
最新の会計年度(FY2025)において、同社は売上高2,982,781,000 USD(=29.8億ドル)を記録しています。この数値は前年度と比較して13.1%の成長を見せており、事業規模の拡大が確認できます。
同社の営業利益率は3.1%となっており、直近の財務推移では純利益が黒字に転換しています。ROEについても、前年度の-1.2%から2.6%へと改善しており、収益性の改善傾向が見て取れます。
業績推移
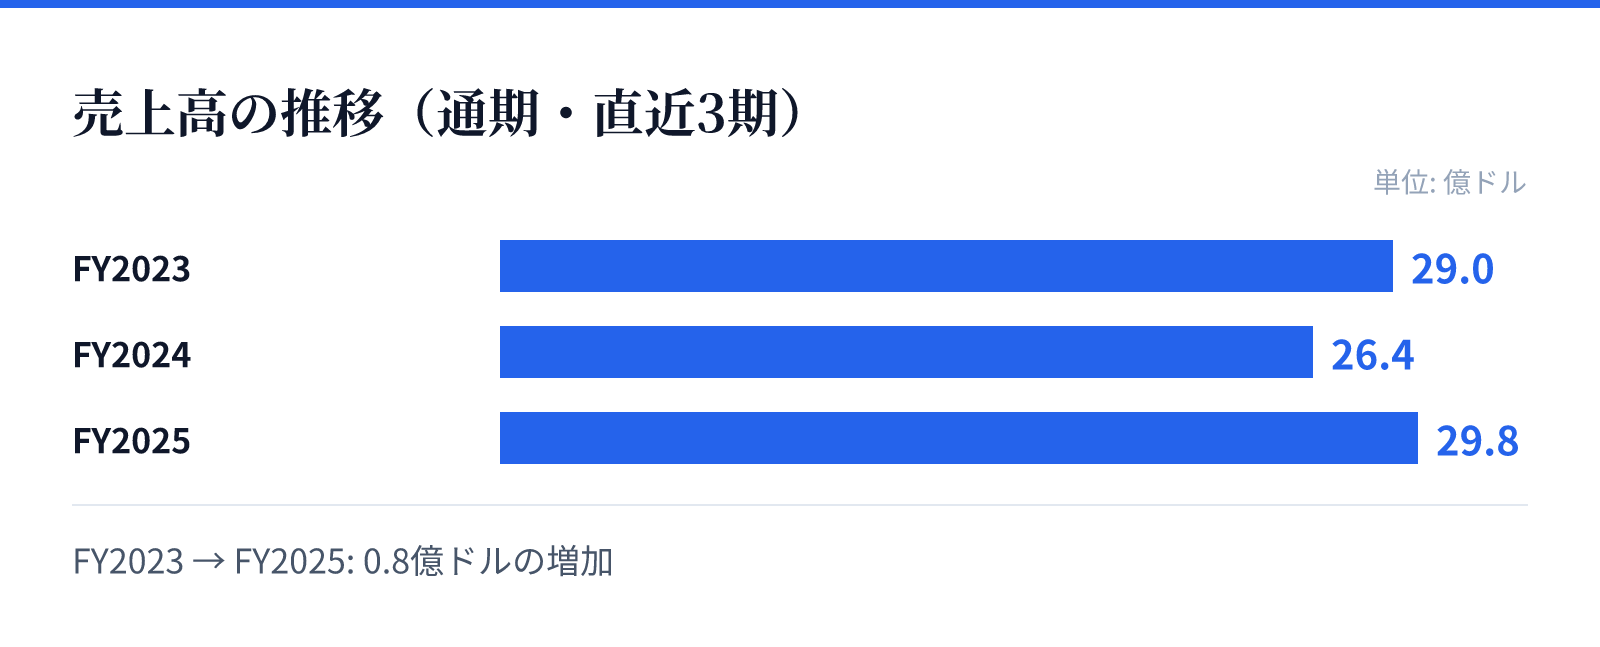
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.0億ドル。
FY2024の売上高は26.4億ドル。
FY2025の売上高は29.8億ドル。
成長ドライバー
同社の成長は、北米におけるインフラの老朽化に伴う更新需要と、エネルギー供給の近代化に支えられています。特にガス配給網の近代化や、データセンター向けの電力インフラ整備といった需要が成長の源泉となります。
直近の財務推移では、FY2025の売上高が前年比で13.1%増加しており、事業の拡大が推移しています。また、純利益の黒字転換は、運営効率の改善や受注環境の好転を示唆しているものとみられます。
リスク
同社の事業は、公共性の高いガスおよび電力インフラに深く関わっているため、規制環境の変化の影響を受けやすい構造です。インフラの更新や保守には大規模な設備投資や労働力が必要となるため、コスト管理が重要となります。
また、事業の多くが物理的なインフラ整備を伴うため、資材価格の高騰や人件費の上昇が利益率を圧迫する要因となり得ます。特に営業利益率が3%台と比較的低水準であることから、コスト構造の安定性が今後の課題となります。
競合
同社は、北米のガスおよび電力インフラという特定のニッチな領域において、強固なサービス基盤を構築しています。ガス配給の近代化や、データセンター向けの電力供給といった特定の需要層に対して、専門的な技術を提供しています。
競合他社との差別化要因として、ガスと電気の両方のインフラに対応できる統合的なサービス提供能力が挙げられます。また、地域に根ざしたインフラ整備のノウハウが、長期的な契約関係を築く上での強みとなっているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は20.79ドル、時価総額は約21億ドル(2,099百万USD)となっています。PERは64.97倍、PBRは2.42倍と算出されており、市場からは将来の成長やインフラの安定性を織り込んだ評価を受けています。
投資判断にあたっては、直近の黒字転換や売上成長の推移を評価しつつ、現在のバリュエーションの妥当性を検討する必要があります。特に、インフラ更新という継続的な需要がある一方で、現在のPER水準が将来の成長性をどの程度反映しているかが焦点となります。