
事業モデル
同社は米国において、廃棄物収集、処分、移送、リサイクル、および有機物処理のサービスを提供する垂直統合型の廃棄物サービス企業です。住宅、商業、自治体、機関、産業の幅広い顧客層に対し、リソース管理の専門知識を提供しています。
事業範囲は非有害廃棄物の収集や移送拠点の運営、リサイクル事業に及びます。また、段ボールや新聞紙などの繊維製品、プラスチック、ガラス、鉄、アルミニウムなどの金属を含む様々な資材の販売も行っています。
KPI
最新の会計年度における売上高は1,836,841,000 USD(=18.4億ドル)を記録しています。同期間の営業利益率は4.9%となっており、過去数年間の推移と比較して低下傾向にあります。
同社のROEは0.5%となっており、資本効率の面では課題が見受けられます。また、現金および現金同等物は25,541,000 USD(=2,554万ドル)を保有しています。
業績推移
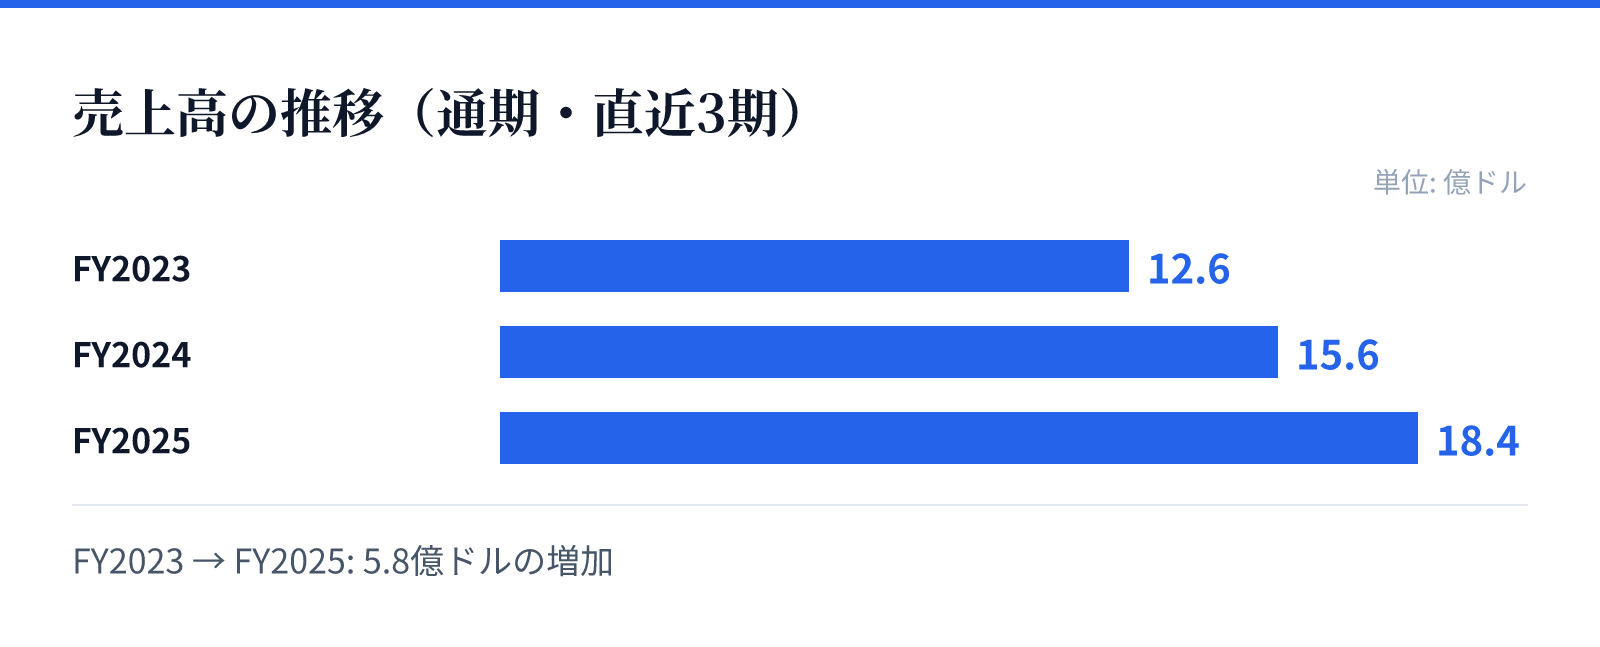
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.6億ドル。
FY2024の売上高は15.6億ドル。
FY2025の売上高は18.4億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で18.0%の成長を遂げています。この成長は、同社の広範な顧客基盤と垂直統合されたサービスモデルに支えられているとみられます。
一方で、売上高の増加に反して純利益は前年比(YoY)で41.9%減少しています。この乖離は、事業拡大に伴うコスト構造の変化や、特定の運営要因による影響を反映している可能性があります。
リスク
近年の財務推移を見ると、売上高が拡大する一方で営業利益率が8.1%から4.9%へと低下している点が懸念されます。この利益率の低下は、運営コストの上昇や競争環境の変化による影響を受ける可能性があります。
また、純利益が前年比で大幅に減少していることは、収益性の安定性を評価する上で注視すべき要素です。成長と利益のバランスをいかに維持するかが、今後の事業運営における重要な課題となります。
競合
同社は、住宅から産業に至るまで多岐にわたる顧客層を抱える広範なサービス網を構築しています。垂直統合型のモデルを採用することで、廃棄物処理の各工程において統合的なソリューションを提供しています。
リサイクルや有機物処理といった付加価値の高いサービスも提供しており、多様なニーズに対応する体制を整えています。これらの多角的なサービス展開が、競合他社に対する優位性を構築する基盤となっています。
バリュエーション
現在の市場データにおいて、同社の株価は$92.92、時価総額は約60.3億ドル(6,032百万USD)となっています。PERは1053.11倍、PBRは3.82倍と算出されています。
これらの指標は、現在の市場評価において非常に高いマルチプルを反映しています。投資判断にあたっては、高い成長期待と現在の利益水準の乖離を慎重に評価する必要があります。