
事業モデル
CoreCivicは、米国国内においてパートナーシップに基づく矯正、拘置、および居住再入施設を所有・運営しています。事業はCoreCivic Safety、CoreCivic Community、CoreCivic Propertiesの3つのセグメントで構成されています。
同社は政府パートナーに対し、矯正および拘置管理、再犯防止のための居住再入センター、政府用不動産ソリューションを提供しています。これらの施設では、基礎教育や信仰に基づくサービス、生活スキル、雇用訓練、薬物乱用治療などの教育プログラムを提供しています。
さらに、食糧サービスや、医療、歯科、メンタルヘルスを含む包括的なヘルスケアサービスも提供しています。これらのサービスは、公共の利益に資する多様なソリューションとして政府機関に提供されています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,211,182,000 USD(=22.1億ドル)を記録しています。この期間の営業利益率は10.0%に達しており、前年度の9.6%から改善が見られます。
自己資本利益率(ROE)についても、FY2024の4.6%からFY2025には8.3%へと大幅に向上しています。同社は108,934,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。
これらの指標は、同社の運営効率が向上していることを示唆しています。特にROEの改善は、資本の効率的な活用が進んでいることを示しています。
業績推移
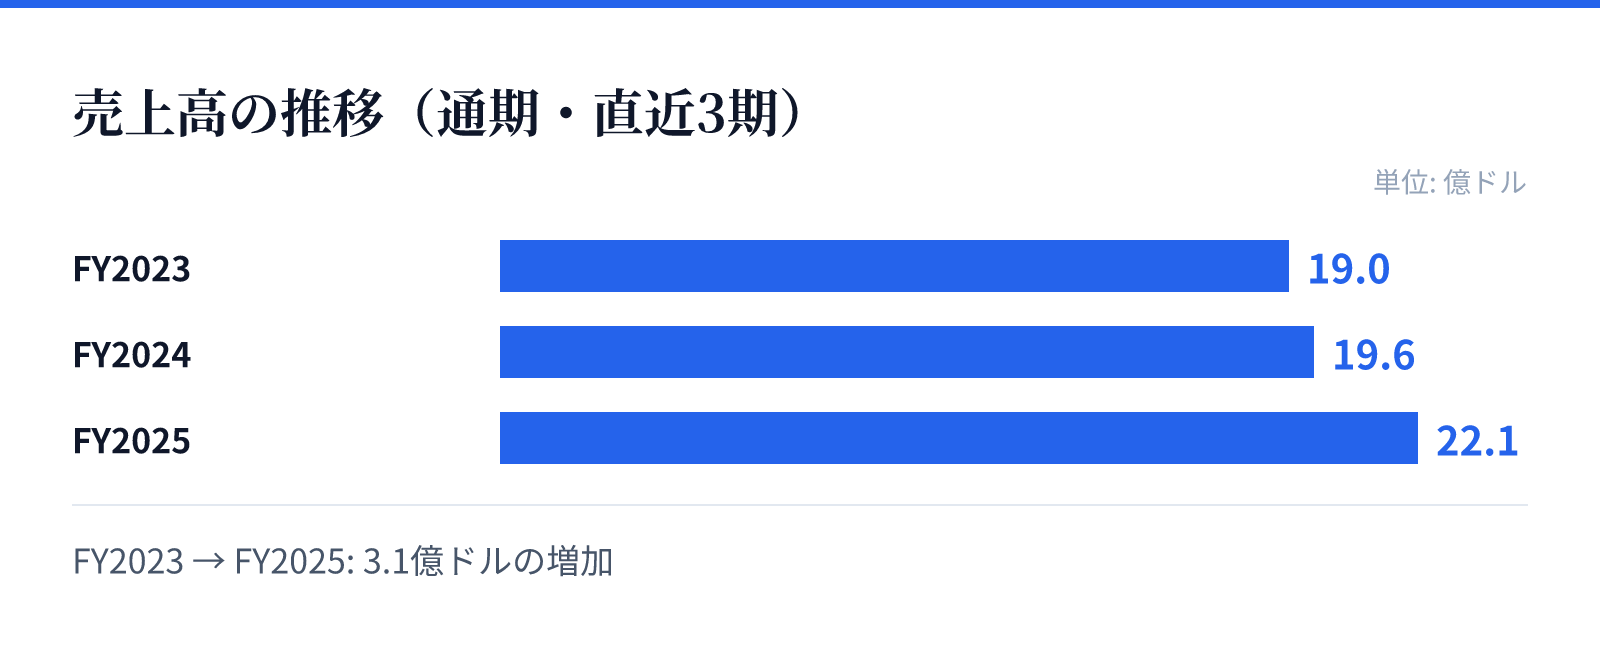
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.0億ドル。
FY2024の売上高は19.6億ドル。
FY2025の売上高は22.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で12.7%増加しています。同時に、純利益は前年比で69.2%という大幅な伸びを記録しています。
売上高はFY2023の1,896,635,000 USD(=19億ドル)から、FY2025の2,211,182,000 USD(=22.1億ドル)へと着実に推移しています。この成長は、提供するサービスの需要拡大や運営の最適化によるものとみられます。
営業利益率もFY2023の9.0%からFY2025の10.0%へと上昇傾向にあります。この安定した成長は、政府との長期的な契約関係に基づいた事業構造に支えられていると考えられます。
リスク
同社の事業は政府とのパートナーシップに強く依存しており、公共政策や予算の動向が事業環境に影響を与える可能性があります。特に矯正や拘置の管理は、法規制や公共政策の変更に敏感な分野です。
また、施設運営には多大な人的資源が必要であり、13,651名の従業員を管理するための運営コストや労働環境の維持が重要となります。施設の維持管理やヘルスケアサービスの提供には、常に高い基準のコンプライアンスが求められます。
事業の性質上、政府の予算削減や政策転換が契約の継続性に影響を与えるリスクを考慮する必要があります。しかし、提供するサービスが公共の利益に資するものであるため、一定の安定性は確保されているとみられます。
競合
同社は矯正、拘置、および居住再入の分野において、政府のパートナーとして独自の地位を築いています。提供するサービスには、教育、ヘルスケア、食糧サービスなど多岐にわたる要素が含まれています。
競合他社と比較して、同社は複数のセグメントを通じて包括的なソリューションを提供している点が特徴です。特に再犯防止に向けた居住再入センターのネットワークは、独自の強みとなります。
市場内での競争優位性は、長年の運営実績と、政府の要求に応えるための多様なプログラム提供能力に依存しています。これらのサービス範囲の広さが、競合に対する参入障壁として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$33.6となっており、時価総額は約33.5億ドル(3,347百万USD)です。この規模は、同社の広範な施設ネットワークと運営規模を反映しています。
株価収益率(PER)は27.07倍、株価純資産倍率(PBR)は2.33倍と算出されています。これらの指標は、市場が同社の将来の成長性と安定性を評価していることを示しています。
投資判断にあたっては、これらのバリュエーション指標と、直近の売上および純利益の急成長を照らし合わせる必要があります。現在の評価は、同社の安定した事業基盤と成長性の両面を反映した数値となっています。