
事業モデル
同社は、全米18州でスロットマシン、ビデオロト、eテーブル、およびポーカーを含むテーブルゲームを提供するゲーミングおよびホスピタリティ企業です。ホテル客室の提供に加え、ダイニング、バー、ナイトクラブ、エンターテインメント施設などの運営も手掛けています。
さらに、北米の42の管轄区域でリテールおよびオンラインのスポーツ賭博を展開しており、5つの管轄区域ではiGamingも提供しています。これらの事業は、カジノ運営や飲食、スタッフ提供、管理サービスといった多岐にわたるサービスを統合したビジネスモデルを構成しています。
KPI
最新の会計年度(FY2025)における売上高は115億ドルを記録しており、前年比で2.1%の成長を見せています。一方で、同期間の純利益は前年比で80.6%の大幅な減少を記録しており、収益性の推移には注意が必要です。
営業利益率はFY2023の22.2%から、FY2024には20.2%、FY2025には18.1%へと低下する傾向にあります。ROEについても、FY2023の17.3%からFY2024の-6.7%、FY2025の-14.3%へと推移しており、直近の財務状況を反映しています。
業績推移
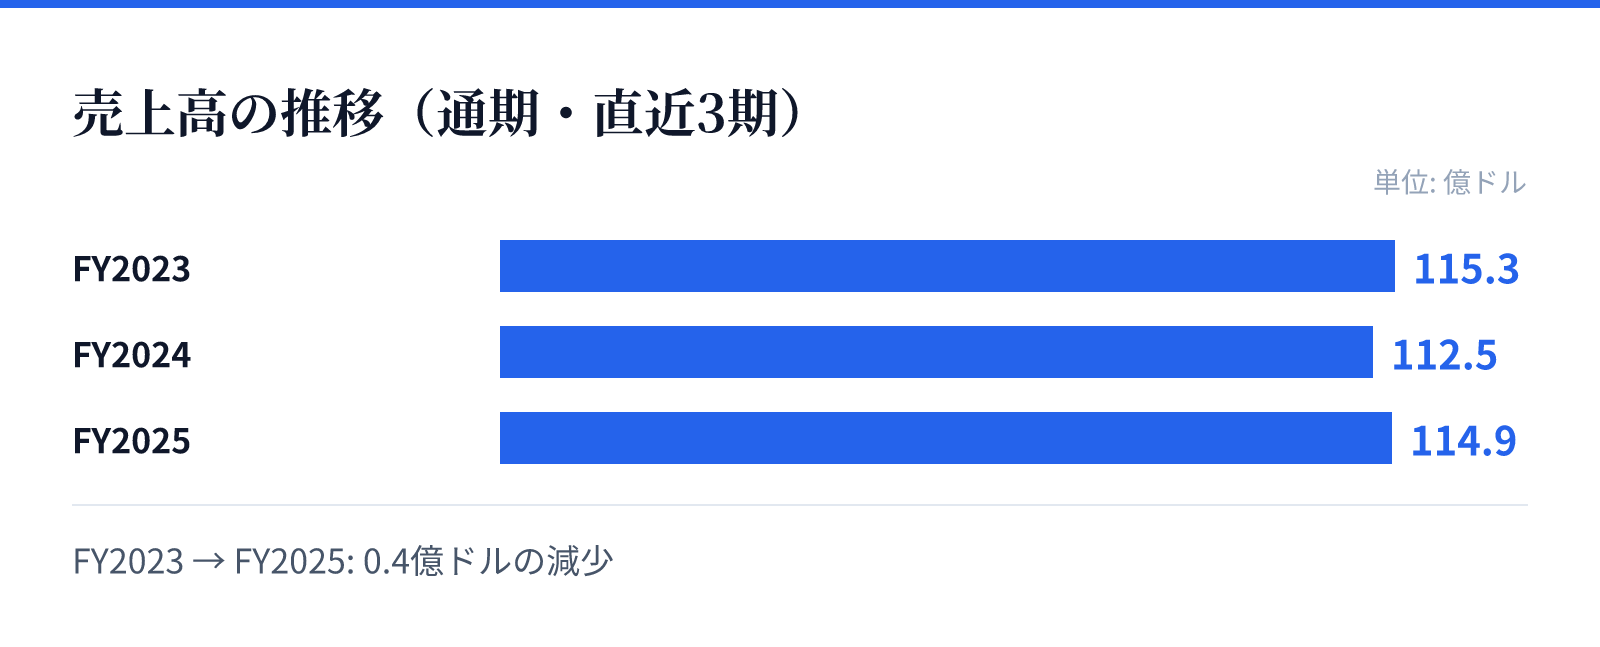
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は115.3億ドル。
FY2024の売上高は112.5億ドル。
FY2025の売上高は114.9億ドル。
成長ドライバー
同社の成長の柱は、既存の物理的なカジノ施設と、拡大するオンライン賭博市場の両面にあります。北米の広範な管轄区域で展開するスポーツ賭博やiGamingは、デジタル化が進むゲーミング市場において重要な役割を担っています。
また、18州に及ぶ拠点を活用したホスピタルティサービスも安定した基盤を提供しています。これらの多角的な展開により、リテールとオンラインの両面から顧客接点を確保し、事業の拡大を図る構造となっています。
リスク
直近の財務データにおいて、純利益が前年比で80.6%減少している点は、収益性の安定性に関するリスクとして捉えられます。営業利益率も3年間で低下傾向にあり、コスト構造や運営効率の変動が懸念される要因となります。
また、オンライン賭博やiGamingの展開は、各管轄区域の規制環境に強く依存する性質を持っています。規制の変更や厳格化は、事業の規模や収益性に直接的な影響を及ぼす可能性があるため、継続的な監視が必要です。
競合
同社は、全米18州にまたがる広範な拠点を保有しており、競合他社に対して強力な物理的プレゼンスを誇ります。カジノ、ダイニング、エンターテインメントを統合した提供体制は、競合に対する差別化要因となります。
一方で、オンライン賭博やiGamingの分野では、デジタルプラットフォームを通じた競争が激化しています。リテールとオンラインの両面でシェアを維持するためには、既存のブランド力とデジタル展開の両立が重要となります。
バリュエーション
同社の現在の株価は29.64ドルであり、時価総額は約60.4億ドルとなっています。市場データに基づくPBRは1.79倍と算出されており、資産価値に対する評価を反映しています。
財務面では、9.7億ドルの現金および現金同等物を保有しています。これらの指標に基づき、同社の市場における立ち位置と、現在の株価水準の妥当性を評価することが求められます。