世界首位なのに「資本効率が低い」と言われる理由
ダイキン工業は、M&Aと海外投資を積み重ねて空調の世界首位に立った企業です。2026年3月期の売上高は5兆150億円、当期純利益は2,752.3億円と、数字だけ見れば堂々たる最高業績が並びます。
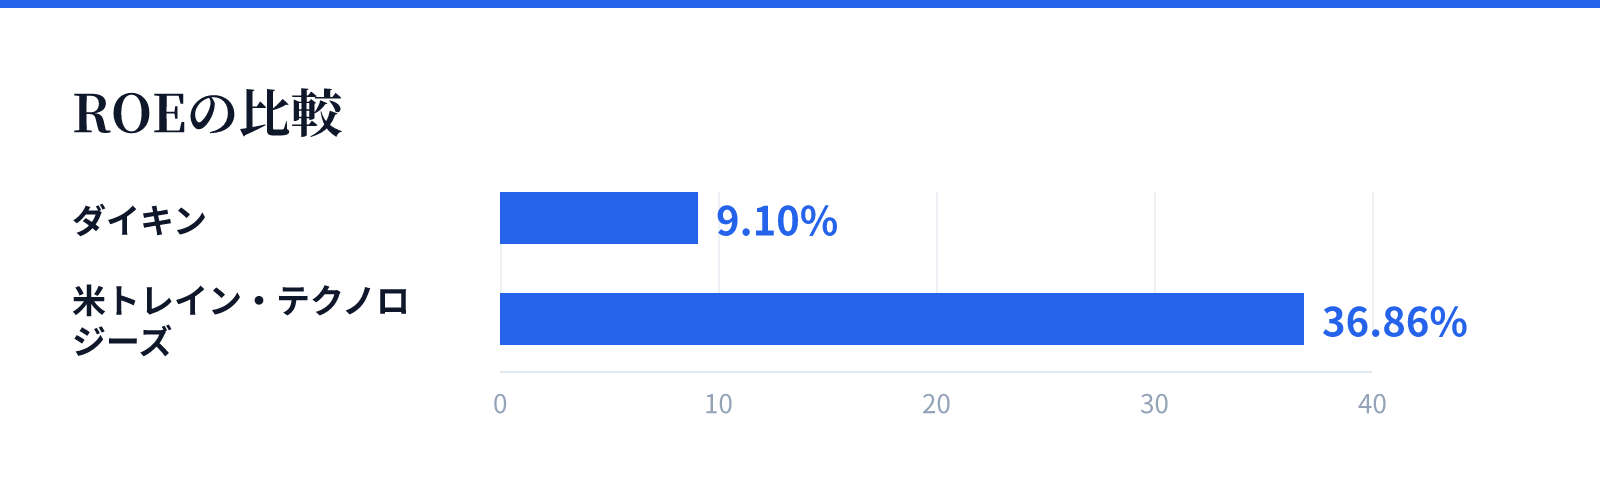
ところが株式市場の評価は、手放しの拍手ではありません。同じ期のROE(自己資本利益率)は9.1%にとどまりました。北米空調大手を比べた調査では、米トレイン・テクノロジーズのROEが36.86%と、ダイキンを大きく上回っています。
しかも2026年3月期末には、エリオット インターナショナル エルピーが、3.01%を持つ第4位の大株主として現れました。エリオットが問題にしたのは、まさにこのROEの低下です。
売上や利益の「大きさ」と、資本効率の「良さ」は別物です。この記事では、決算書の数字を使ってダイキンのROEを自分で計算し、3つの部品に割って、どこが米大手との差を生んでいるのかを読んでいきます。
資本効率とは何か——ROEとROICの定義
ROEは「当期純利益÷自己資本」で計算します。自己資本とは、株主が出したお金と、会社がこれまで稼いで社内に貯めてきた利益の合計です。いわば株主から預かっている元手のことです。
畑にたとえると分かりやすくなります。売上や利益の「額」は収穫量です。ROEは、預かった畑の広さに対してどれだけ収穫できたかを示す、いわば「畑の広さあたりの収穫」です。
もうひとつよく使われるのがROIC(投下資本利益率)です。こちらは「税引後営業利益÷投下資本」で、投下資本は有利子負債(利息のつく借金)と自己資本を足したものを指します。株主の元手だけでなく、借金も含めて事業に注ぎ込んだお金全体でどれだけ稼いだかを見る物差しです。
ダイキン自身も、事業部ごとの管理指標として「D-ROIC」を採用しています。営業利益を、事業で使っている投下資本(売上債権+棚卸資産+固定資産)で割るダイキン版のROICです。売掛金や在庫、工場といった「事業に寝かせているお金」で稼ぎを割る発想です。
利益がいくら大きくても、元手がそれ以上に膨らんでいれば効率は下がります。投資家が見ているのは、利益の「額」ではなく「率」なのだ。
ダイキンのROEを決算書から自分で計算する
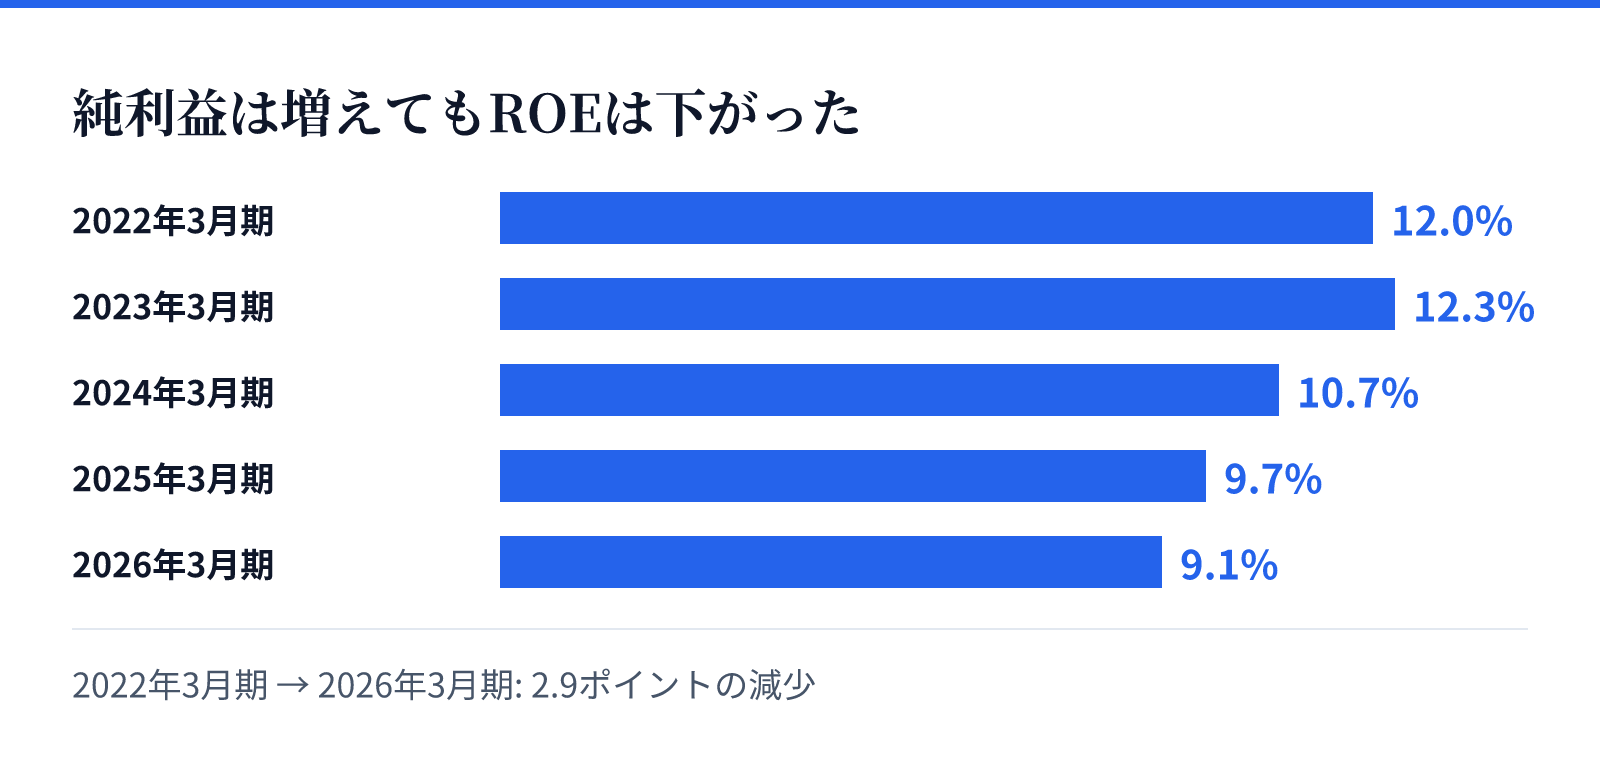
では、実際に手を動かしてみましょう。決算短信や有価証券報告書に載っている数字を並べると、次のようになります(単位は百万円)。
| 決算期 | 当期純利益 | 自己資本 | ROE |
|---|---|---|---|
| 2022年3月期 | 217,709 | 1,971,273 | 12.0% |
| 2023年3月期 | 257,754 | 2,238,148 | 12.3% |
| 2024年3月期 | 260,311 | 2,641,308 | 10.7% |
| 2025年3月期 | 264,757 | 2,805,494 | 9.7% |
| 2026年3月期 | 275,229 | 3,254,654 | 9.1% |
ここでひとつ、検算のコツがあります。2026年3月期の純利益275,229を期末の自己資本3,254,654でそのまま割ると、9.1%より少し低い値が出ます。
これは計算ミスではありません。ROEは、一般に期首と期末の自己資本の平均で割って求めます。期首(2025年3月期末)の2,805,494と期末の3,254,654を平均し、その数字で275,229を割ると、公表値の9.1%にきちんと揃います。
同じ要領で、総資産に対する利益率であるROA(総資産利益率)も確かめられます。純利益275,229を総資産5,809,240で割ると、公表されている4.74%と一致します。稼ぐ力の基本である営業利益率も、営業利益414,991を売上高5,015,036で割れば、会社が示す8.3%になります。
表を縦に眺めると、もうひとつ大事なことが見えてきます。純利益は表の期間を通じて毎期増えているのに、ROEは2023年3月期の12.3%から9.1%まで下がっています。
利益は増えた。ただ、それ以上の速さで元手が膨らんだのだ。
自己資本比率(総資産のうち自己資本が占める割合)も、2022年3月期の51.5%から2026年3月期の55.9%へと上がっています。会社の説明では、「FUSION25」の5年間に生んだ営業キャッシュフローの一部は、有利子負債の返済や手元の現預金の積み上がりとして残りました。稼いだお金が「畑」に再投入されず、倉庫に積まれていった構図です。
ROEを3つに割る——デュポン分解で米大手と比べる
ROEがなぜ低いのかを知るには、ROEを3つの部品に割るのが定石です。「デュポン分解」と呼ばれる方法で、式は次のとおりです。
- ROE=売上高純利益率(純利益÷売上高)×総資産回転率(売上高÷総資産)×財務レバレッジ(総資産÷自己資本)
1つ目の売上高純利益率は、売上のうち最終的に手元に残る割合です。2つ目の総資産回転率は、持っている資産をどれだけ売上に変えたか、畑を何回転させたかに当たります。3つ目の財務レバレッジは、借金という「梃子(てこ)」をどれだけ使っているかを示します。自己資本が薄く借金が多いほど、この数字は大きくなります。
3つを掛け合わせると、分母と分子が打ち消し合って「純利益÷自己資本」、つまりROEに戻ります。どの部品が小さいのかを見れば、ROEが低い理由の場所が特定できるわけです。
エリオットはまさにこの3要素でダイキンを分解しました。その分析によれば、資産回転率は同業他社とほぼ同水準です。ROEの差は、主に利益率と財務レバレッジの2点に集約されるといいます。
差の正体は、「稼ぐ力」と「借金の梃子」の2つ。
まず稼ぐ力です。エリオットの指摘では、同業他社の売上高営業利益率が約10%から15〜16%へ改善する中で、ダイキンは逆に10%以上から約8〜9%へ低下しました。ダイキン自身の数字でも、営業利益率は2024年3月期の8.9%から8.5%、8.3%と下がり続けています。「FUSION25」で掲げた2026年3月期の目標11%にも届きませんでした。
比べる相手として名前の挙がるトレイン・テクノロジーズは、直近12カ月ベースの営業利益率が19.25%、純利益率が13.28%とされています。売上から残る取り分の厚みが、そもそも違うのです。
次に借金の梃子です。ダイキンは自己資本比率55.9%と、総資産の半分以上を自己資本でまかなっています。梃子をほとんど効かせていない、保守的な財務です。
一方のトレインは、直近12カ月のROAが11.00%、ROEが36.64%とされ、ROEがROAの数倍に膨らんでいます。2025年度末時点で、のれんや無形資産が$9.7B(Bはbillion=10億の略)あるのに対し、自己資本は$8.6Bにとどまるとの分析もあります。自己資本が薄いぶん、同じ利益でもROEが大きく見えやすい財務構造です。
ただし、米大手がみな高いROEというわけではありません。北米大手3社を比べた調査では、ダイキンと米キャリア(Carrier Global)のROEはいずれも約10%前後とされています。キャリアの2025年の数字は、売上高$21.7B、純利益$1.48B、総資産$37.2B、自己資本$14.1Bです。先ほどの式に当てはめて、ご自身で3つの部品を計算してみると理解が深まるはずです。
ここで区別しておきたいのは、「低いROE」が悪い経営なのか、財務の保守性なのかという点です。利益率の低さは、稼ぐ力の問題です。会社自身も「FUSION25」の総括で、コモディティ化(製品の差がなくなり値下げ競争になること)による売価低下や、資材高によるコストアップ、ソリューション事業への投資がまだ刈り取り段階に至っていないことを要因に挙げています。
対して、レバレッジの低さは経営の選択でもあります。借金を増やせばROEは上がりますが、その分だけ景気後退への耐久力は落ちます。トレインについても、帳簿上の純資産から見れば保守的なバランスシートではない、という指摘があります。
市場の値付けにも、この差は表れています。ダイキンのPBR(株価純資産倍率、純資産の何倍で株価が評価されているか)は2026年9月18日時点で1.93倍です。トレインの株価純資産倍率は11.22倍とされています。算出時点や会計基準が異なるため単純比較はできませんが、市場が「元手あたりの稼ぎ」に大きな差をつけていることは読み取れるでしょう。
市場が求める「引き算」経営とは
規模を広げて成長する経営を「足し算」とすれば、資本効率を高めるための経営は「引き算」です。稼ぎの悪い事業を手放し、使い道のない資本を株主に返す。分母を軽くする発想です。
ダイキンの新しい戦略経営計画「FUSION30」は、まず足し算の色が濃い計画です。設備投資やM&Aなどに5年間で計3兆円を投じ、過去5年と比べて5割増やします。内訳は設備投資13,000億円、M&A投資5,000億円、研究開発・デジタル投資12,000億円です。
同時に、引き算の芽も盛り込まれました。統合報告書では、D-ROICで資本コスト(株主や債権者が期待する最低限のリターン)を下回る事業について構造改革を進め、撤退や売却を含めて意思決定するとしています。特に改善余地が大きいのは在庫だと、会社自身が認めています。
米キャリアは、この引き算をすでに実行しています。2025年3月には消防関連のIndustrial Fire部門を、Sentinel Capital Partnersに$1.43 billionで売却すると発表しました。2026年8月3日には、NORESCO事業のOPTERRA Energy Servicesへの売却を完了しています。
資本の返還でも、ダイキンは大きく動きました。2026年5月12日、FUSION30の公表と同じ日に3,500億円の自己株式取得(自社株買い)を決め、翌13日に1451万6700株を一括で取得しています。FCSR(コミットメント型自己株式取得)と呼ばれる、金額を先に固めて株数をあとで調整する手法です。
効果は貸借対照表にすぐ出ました。2026年6月末の純資産は3兆564億円で、自己株式の取得などにより3月末から2,601億円減っています。自己資本比率は55.9%から50.2%へ下がり、有利子負債比率は18.8%から23.8%へ上がりました。デュポン分解でいえば、3つ目の部品である財務レバレッジが動いたのです。
配当方針も変わりました。これまでの「DOE(純資産に対する配当の割合)3.0%の維持」から、配当性向の水準を意識しつつ継続的な増配を目指す形へ改めています。年間配当は2025年度が340円、2026年度は360円の予定です。
ただし、自社株買いで動かせるのは主にレバレッジの部分です。エリオットの分析が示すとおり、ダイキンの差のもう半分は利益率にあります。
自社株買いは分母を削る道具であって、分子を太らせる道具ではない。
本丸は、北米空調の高収益化やコスト構造改革で、営業利益率そのものを引き上げられるかどうかです。会社は2028年度に営業利益率10%・ROE12%、2030年度に営業利益率12%・ROE15%を掲げていますが、その達成はあくまでこれからの実行次第でしょう。
個人投資家のチェックリスト
では、私たちに何ができるのか。ニュースの見出しをうのみにせず、決算書から自分で確かめる習慣が一番の武器になります。見る項目は大きく5つです。
- ROE:純利益を、期首と期末の自己資本の平均で割る。公表値と揃うかを検算する。
- ROIC:借金も含めた投下資本で稼げているか。トレインのROICは2025年度に46.2%とされ、業界平均は12〜18%程度という見方があります。会社独自の指標(ダイキンならD-ROIC)があれば、その定義も確かめる。
- 総資産回転率:売上高÷総資産。エリオットによればダイキンはここで劣っていないので、差は別の部品にあると分かる。
- 自己資本比率:高いほど安全だが、ROEは上がりにくい。ダイキンは自社株買いで55.9%から50.2%へ動いた。
- 株主還元性向:利益のうちどれだけを株主に返しているか。ダイキンの配当性向は2026年3月期で36.17%です。比較調査ではキャリアが53.20%、トレインが28.33%とされています。
もうひとつ大切なのが、中期経営計画の目標と実績の差です。ダイキンは「FUSION25」で売上高の目標4.5兆円を上回る5兆円超を達成した一方、営業利益率とROEは計画未達に終わりました。売上の目標は達成し、率の目標は届かなかった。この「額と率のねじれ」こそ、今回の議論の出発点です。
次は「FUSION30」の2028年度目標、営業利益率10%・ROE12%に対して、毎期の実績がどこまで近づいているかを追うことになります。2027年3月期の会社予想では、純利益は前期比1.0%増の278,000百万円と見込まれています。決算のたびに、利益率とレバレッジのどちらが動いたのかを分けて見ると、数字の意味が読みやすくなります。
まとめ
- ダイキンのROEは2026年3月期に9.1%。純利益は毎期増えた一方、自己資本がそれ以上に膨らみ、ROEは下がってきた。
- デュポン分解で見ると、資産回転率は同業とほぼ同水準。差は「利益率」と「財務レバレッジ」の2点に集約されるとエリオットは分析している。
- 利益率の差は稼ぐ力の問題、レバレッジの差は保守的な財務という選択の結果。低いROEを一色で「悪い経営」と決めつけない。
- 3,500億円の自社株買いで自己資本比率は50.2%へ下がり、レバレッジは動き始めた。ただし本丸は営業利益率の引き上げ。
- 個人投資家は、ROEを自分で割り算し、3つの部品のどれが動いたかを決算ごとに確かめる。それが見出しに振り回されない投資の教養になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。