
事業モデル
同社は北米、欧州、南米、アジア太平洋地域において、オンハイウェイ車両向けの動力伝達およびエネルギー管理ソリューションを提供しています。主な事業領域は、乗用車向けおよび商用車向けのアクスル、ドライブシャフト、電動駆動システム、および関連する電子制御システムです。
さらに、モーターやインバーターを含む電気動力を支える技術に加え、シールソリューションや熱管理技術、デジタルソリューションも提供しています。これらの技術は、内燃機関から電気自動車、水素燃料電池車に至るまで、多様な車両メーカーのニーズに対応するものです。
KPI
最新の会計年度における売上高は75億ドル(=75億ドル)を記録しており、前年比で3.0%の減少となっています。一方で、営業利益率は2.8%へと改善しており、同期間のROEは10.1%に達しています。
過去数年間の推移を見ると、売上高は76.1億ドル(=76.1億ドル)から77.3億ドル(=77.3億ドル)へと推移したのち、直近のFY2025で黒字転換を果たしています。この推移は、同社の事業構造の転換が収益性の向上に寄与していることを示唆しています。
業績推移
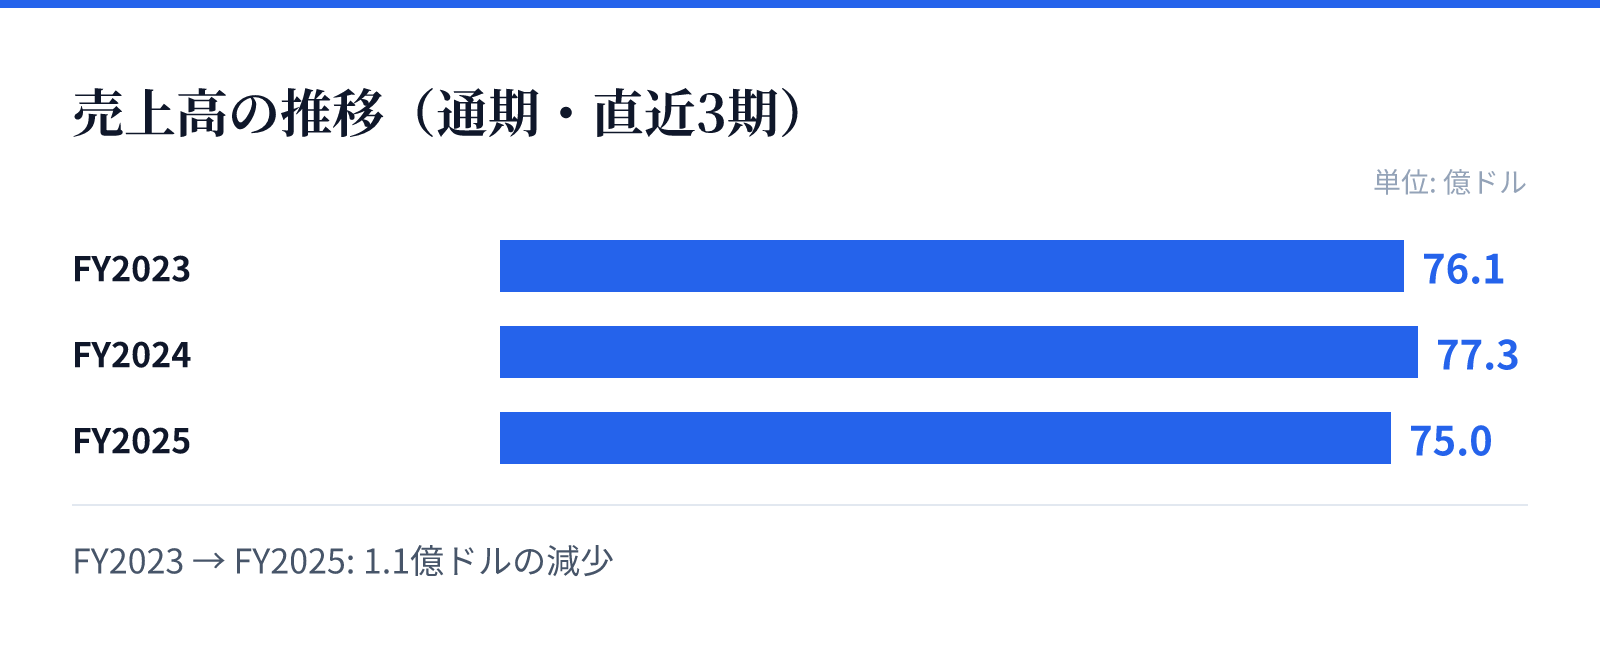
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は76.1億ドル。
FY2024の売上高は77.3億ドル。
FY2025の売上高は75.0億ドル。
成長ドライバー
同社の成長の柱は、電動化および次世代エネルギーへの対応にあります。具体的には、e-アクスル、e-トランスミッション、およびバッテリーや電子機器の冷却システムといった、電気自動車(EV)に不可欠なコンポーネントの提供が重要視されています。
また、水素燃料電池向けの冷却技術や、高度な予測分析を含むデジタルソリューションの提供も成長を支える要素です。これらの技術革新により、従来の内燃機関向けから次世代のクリーンエネルギー車両へと、顧客基盤の拡大を図っています。
リスク
同社の事業環境におけるリスクとして、電動化への移行に伴う技術革新のスピードと、それに伴う研究開発コストの変動が挙げられます。また、グローバルなサプライチェーンにおける部品調達の安定性も、製造コストや納期に影響を与える要因となります。
さらに、燃料源の多様化(水素や電気など)に伴う規制環境の変化や、各地域の環境規制への適応も継続的な課題です。これらの外部要因の変化に対し、迅速な技術対応とコスト管理を両立させることが、安定的な収益確保の鍵となります。
競合
同社は、グローバルな自動車部品市場において、乗用車および商用車の両方のセグメントで競合と向き合っています。特に電動化が進む中で、高度なモーター、インバーター、およびバッテリー管理システムを提供する競合他社との技術競争が激化しています。
また、熱管理やシール技術といった基礎的なコンポーネントにおいても、高品質かつコスト競争力のある製品を提供し続ける必要があります。多様な車両メーカーの要求に応えるため、広範な製品ラインナップと高度なデジタルソリューションの統合が競争優位性の源泉となります。
バリュエーション
現在の市場データに基づくと、同社の株価は30.44ドル、時価総額は約32.4億ドル(3,243百万USD)となっています。株価純資産倍率(PBR)は1.69倍と算出されており、市場における評価を反映しています。
また、配当利回りは1.51%となっており、投資家に対して一定の還元が行われています。直近の財務推移において、売上高の微減を上回る利益率の改善とROEの向上が見られることから、投資家は同社の構造改革の進展を注視しているとみられます。