
事業モデル
Dave Inc.は米国において、独自の金融サービスプラットフォームを通じて多様な金融商品を提供しています。主なサービスには、過去の銀行口座データに基づき定期的な請求を特定する家計管理ツール「Budget」や、給与日までの資金不足を補うための「ExtraCash」が含まれます。
さらに、追加の収入を得るための求人ポータル「Side Hustle」や、デジタル預金口座「Dave Checking」も提供しています。2015年に設立され、ロサンゼルスに拠点を置く同社は、ユーザーの資金管理から収入獲得までを統合的に支援するエコシステムを構築しています。
KPI
最新の財務データにおいて、同社は極めて強力な成長軌道を描いています。FY2025の売上高は554,182,000 USD(=5.5億ドル)に達し、前年比で59.7%の増収を記録しました。同時に、純利益も前年比で238.4%という大幅な伸びを示しています。
収益性の改善も顕著であり、営業利益率はFY2023の-16.3%からFY2025には33.7%へと劇的に向上しました。ROEも同期間で-55.7%から55.5%へと転換しており、資本効率の改善と事業モデルの確立が確認できます。また、手元には209,613,000 USD(=2.1億ドル)の現金および現金同等物を保有しています。
業績推移
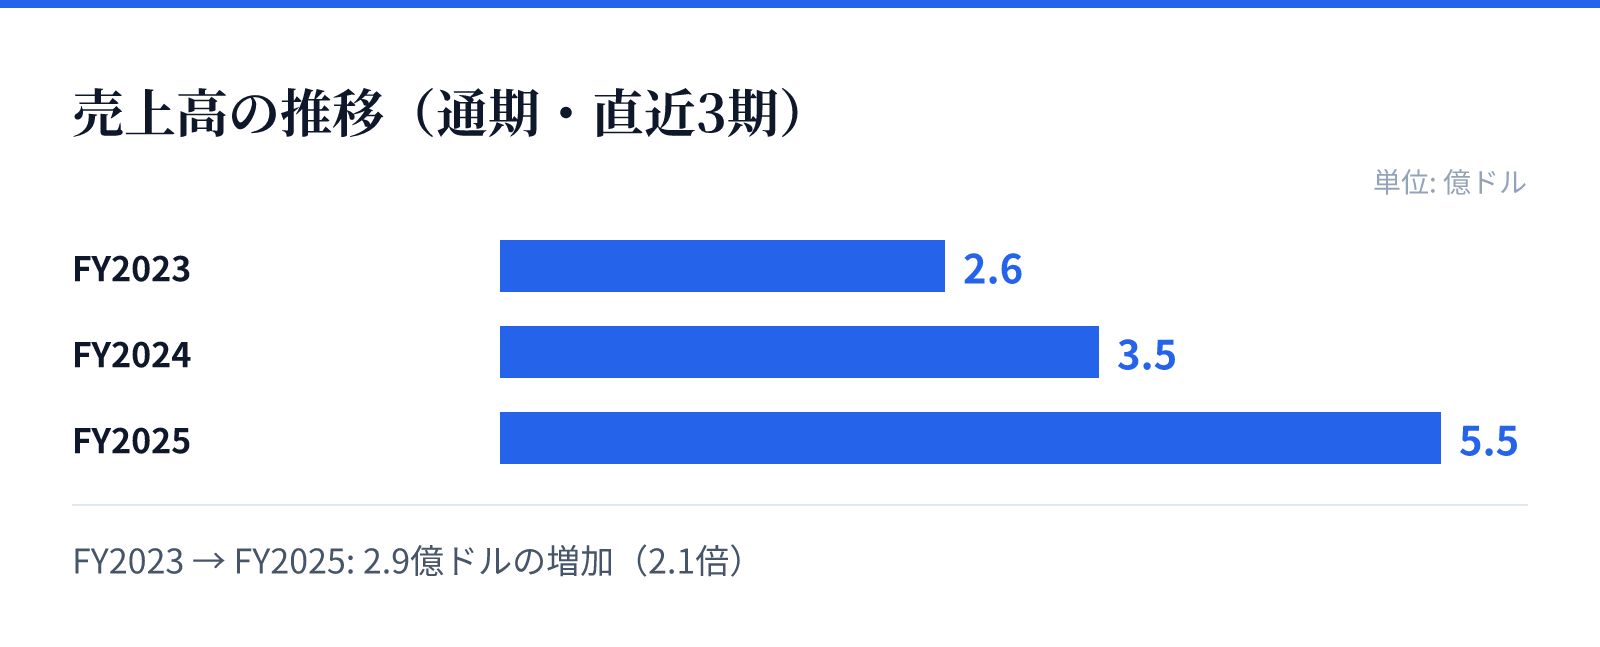
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.6億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は5.5億ドル。
成長ドライバー
同社の成長の主な要因は、提供する金融サービスの多角化と、それらを通じたユーザー基盤の拡大にあるとみられます。特に「ExtraCash」や「Side Hustle」といった、ユーザーの流動性不足や追加収入のニーズに応える機能が、高い成長率に寄与している可能性があります。
売上高が3年連続で増加しており、特に直近のFY2025における急激な伸びは、プラットフォームの普及が進んでいることを示唆しています。高い営業利益率への転換は、スケールメリットの享受や、提供サービスの付加価値向上によるものと推測されます。
リスク
同社の事業は、金融サービスを基盤としているため、金融規制やコンプライアンスへの対応が重要な要素となります。また、提供するサービスの多くが個人の財務状況に密接に関連しているため、マクロ経済の変動がユーザーの利用動向に影響を与える可能性があります。
さらに、競合する金融アプリや銀行によるデジタルサービスの拡充も、市場シェアの維持における課題となり得ます。現在は高い成長を遂げていますが、持続的な成長のためには、独自のユーザー体験をいかに維持し、競合他社との差別化を継続できるかが鍵となります。
競合
同社は、家計管理や預金口座といった広範な金融サービスを統合的に提供することで、競合他社との差別化を図っています。特に、単なる管理ツールにとどまらず、資金調達や求人といった実利的なソリューションを組み合わせることで、独自のポジションを築いています。
しかし、金融テクノロジー分野では多くの競合他社が存在しており、ユーザー獲得のための競争は激化する可能性があります。同社が提供する「Side Hustle」のような独自の求人ポータルや、独自のアルゴリズムを用いた「Budget」機能が、競合に対する参入障壁として機能するかどうかが注目されます。
バリュエーション
最新の市場データに基づくと、同社の株価は373.03 USD、時価総額は約45.3億ドル(4,526百万USD)となっています。PERは22.83倍、PBRは21.77倍と算出されており、成長性を織り込んだ評価が行われている状況です。
高い成長率と利益率の改善を背景に、現在のバリュエーションは将来の成長への期待を反映しているものとみられます。投資判断にあたっては、急成長する売上高と利益率の推移を、現在のPERやPBRの数値と照らし合わせながら評価する必要があります。