事業モデル
同社はデジタルインフラに特化したグローバルなオルタナティブ資産運用会社です。30年以上の歴史を持ち、セルタワー、データセンター、ファイバー、スモールセル、エッジインフラなど、デジタルエコシステムにおける多様な資産への投資と運営を行っています。
拠点はフロリダ州ボカラトーンにあり、北米、欧州、中東、アジアにオフィスを展開しています。投資家や株主に代わって、これらの重要なインフラ資産を管理・運用する役割を担っています。
KPI
最新の財務データにおいて、FY2024の売上高は5.8億ドルを記録しています。これに対し、FY2025の売上高は7,139万ドルとなっており、直近のFY2026では6,717万ドルとなっています。
営業利益率はFY2024の17.8%から、FY2025には-106.0%と大きく変動し、FY2026には24.0%へと推移しています。ROEについても、FY2024の3.6%からFY2025の6.7%へ上昇した後、FY2026には0.9%へと低下する動きを見せています。
業績推移
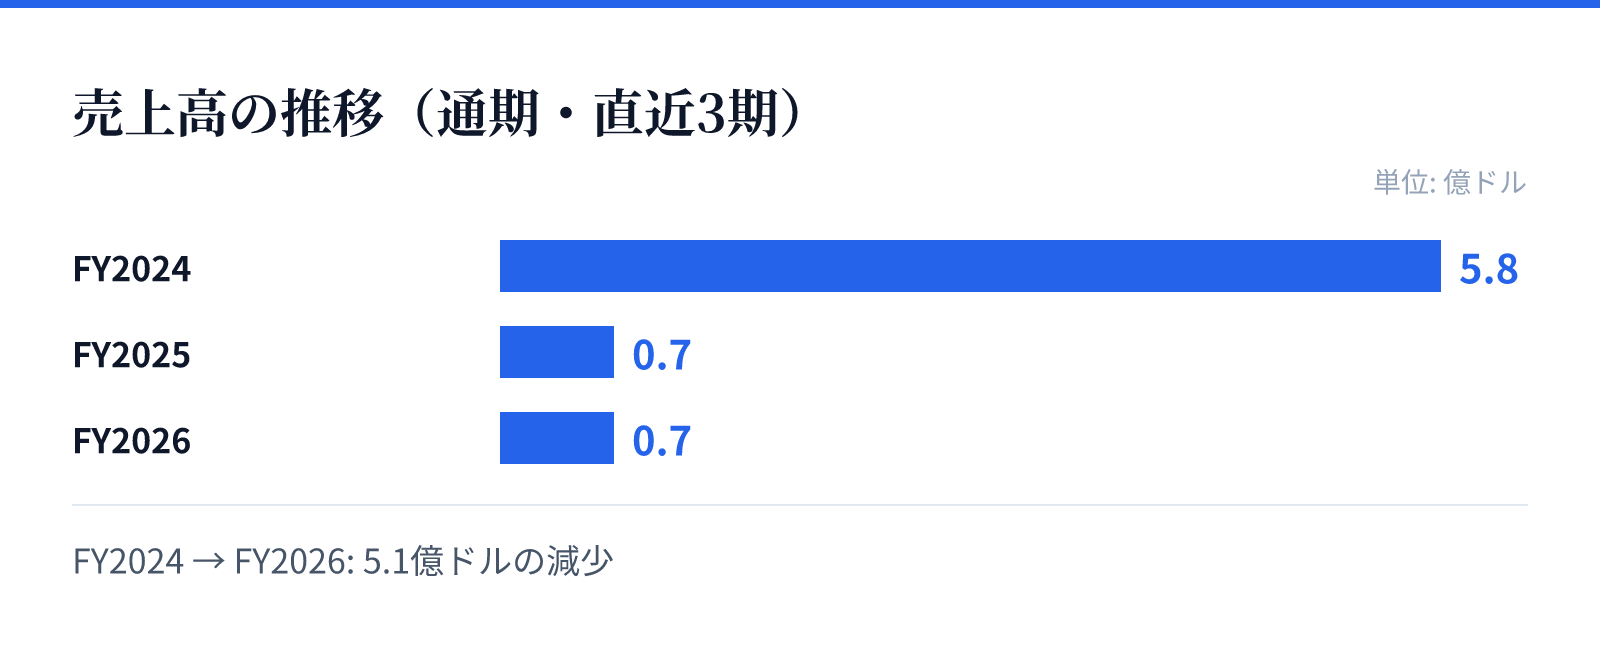
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.8億ドル。
FY2025の売上高は0.7億ドル。
FY2026の売上高は0.7億ドル。
成長ドライバー
同社の成長は、デジタルインフラという需要の底堅い分野への特化に支えられています。セルタワーやデータセンターといった、現代のデジタル社会に不可欠なインフラ資産を保有・運営することで、長期的な価値を創出しています。
近年の財務推移を見ると、売上高はFY2024からFY2026にかけて減少傾向にあります。特に最新のFY2026では、売上高が前年比で5.9%減少し、純利益も前年比で85.9%減少していることが確認されます。
リスク
財務推移において、FY2025に営業利益率が大幅なマイナスを記録するなど、収益性の変動が顕著です。また、最新のFY2026においても、純利益が前年比で85.9%減少している点は、収益構造の安定性において注視すべき要素となります。
インフラ資産の運用には、技術革新や通信規格の変化といった外部要因の影響を受けやすい側面があります。これらの変化に対応するための投資や、資産の陳腐化を防ぐための継続的な管理体制の維持が重要となります。
競合
同社はデジタルインフラ分野において、30年以上の歴史を持つ強固な専門性を有しています。セルタワーやファイバーなど、特定のニッチなインフラ領域に特化することで、競合他社との差別化を図っています。
グローバルな拠点を展開しており、北米からアジアまで広範な地域で資産を管理する体制を整えています。この広範なネットワークと専門知識の蓄積が、同社の市場における競争優位性の源泉となっています。
バリュエーション
現在の株価は15.98ドルであり、時価総額は約29.5億ドルとなっています。PERは10.05倍、PBRは1.92倍と算出されており、市場における評価の目安となります。
配当利回りは0.25%となっており、投資家への還元水準が示されています。これらの指標は、同社が保有するインフラ資産の価値と、現在の市場評価を反映した数値となっています。