1. AIの資金は、株ではなく「借金」で回っている
AIといえば、まず株価の話になります。半導体が上がった、ハイテクが下がった、という語り口です。
ところが、いま現場で動いているお金の主役は株ではありません。借金のほうです。
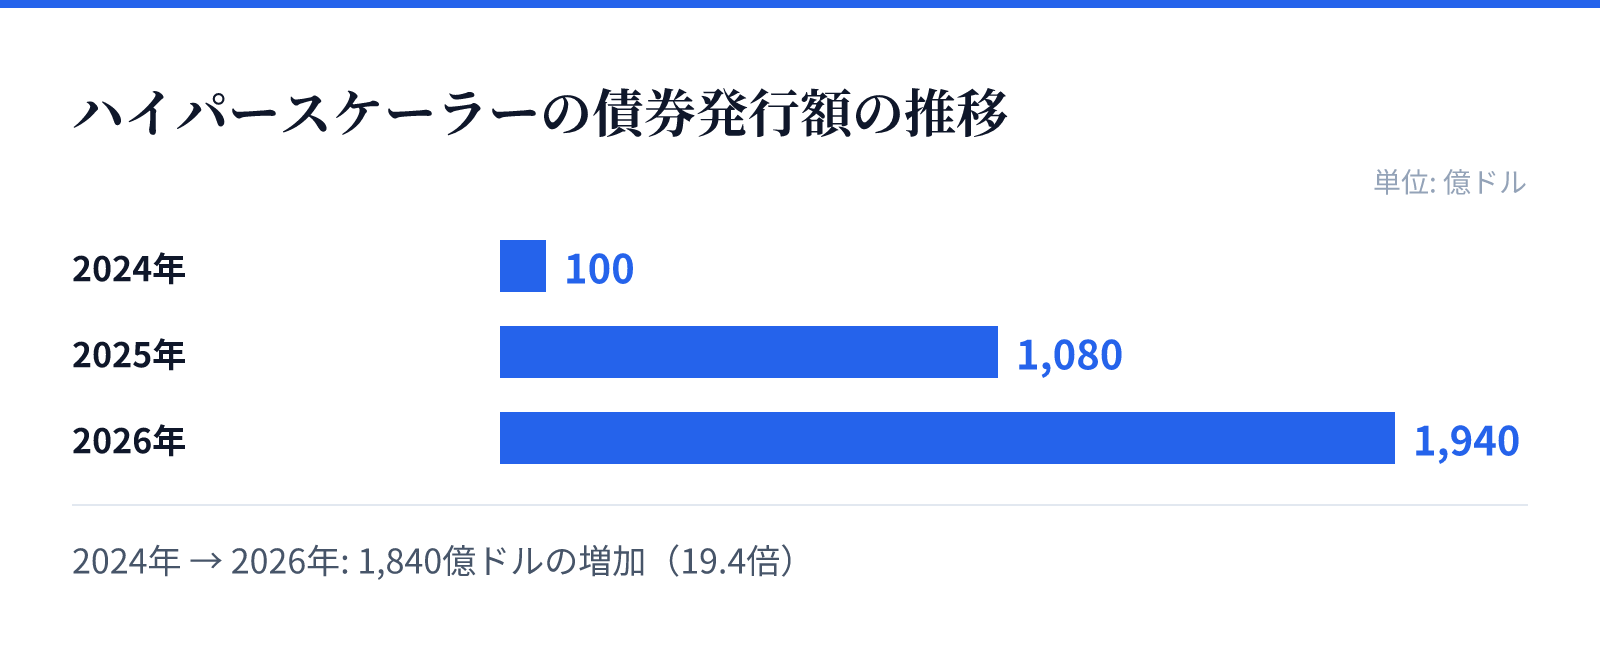
ゴールドマン・サックスの整理によれば、ハイパースケーラー(クラウドの巨大事業者)による債券発行は2024年に100億ドル、2025年に1080億ドル、2026年は年初から8月初旬までで1940億ドルに達しました。設備投資に占める負債での調達割合は2025年に27%、2026年は年間で約33%と予測され、2027年に35%でピークを迎えるとみられています。1年で桁が変わる速さです。
ここで言葉を2つだけ分けておきます。「エクイティ」は出資、つまり株を持って会社の儲けを分け合う側です。「デット」は融資、つまりお金を貸して利息を受け取る側です。前者はうまくいけば青天井、失敗すれば最後に残りをもらう立場。後者は上限が決まっている代わりに、先に返してもらえる立場です。
そこに日本のお金が入ってきました。日本生命が米ブラックストーンと包括提携し、プライベートクレジット(非公開の貸出)へのファンド融資1兆5000億円を委託すると報じられています。ブラックストーン側も、ジョナサン・グレイ社長兼最高執行責任者(COO)が日本経済新聞の取材に「今後3〜5年で300億ドル(約4兆8000億円)を投資する予定だ」と語り、日本国内のデータセンター開発を加速する姿勢を示しました。
兆円単位の数字が見出しに並ぶと、それだけで話が遠くなります。けれど、この記事で持ち帰ってほしいのは規模の感嘆ではありません。利回りを分解して、自分の電卓で確かめる手順です。
日本のマネーは、AIの「株主」ではなく「貸し手」として参戦した。
2. 仕組み① プライベートクレジットという「第三の貸し手」
プライベートクレジットは、企業に直接お金を貸す投資手法です。銀行の協調融資でもなく、誰でも買える公募社債でもない。だから「第三の貸し手」と呼んでおきます。
ファンドの説明資料では、その特徴がこう整理されています。社債などと異なり流通市場がないため流動性は限定される。その代わり、相対的に高い水準の利回りが期待できる。そして通常は、融資先企業がデフォルト(返済不能)に陥ったとき優先的に弁済を受けられる「優先担保付融資」を中心に投資する、と。
優先的に弁済を受けられる、とはどういうことか。資料には具体例が載っています。融資時の総資産が100(優先担保付債務30、無担保債務30、株式40)の企業が万が一デフォルトし、残った財産が50になったケース。このとき弁済順位の高い優先担保付債務30は全額返ってきます。無担保債務は30のうち20だけ。株式40には何も回りません。
同じ1つの会社に賭けていても、立っている階が違えば結果はまったく違います。
金利の作られ方も知っておくと、あとの検算が楽になります。プライベートクレジットは基準金利に信用スプレッド(上乗せ金利)を足す変動金利が一般的です。資料の例では、基準金利4%に信用スプレッド6%が乗ってインカム収入は10%。金利が下がって基準金利が0.5%になっても、下限金利1%が適用されて1%+6%で7%が確保される、という仕組みです。
公募社債との違いは、規模と値段のつき方に出ます。米国の公募社債市場は13兆ドル規模。一方のプライベートクレジットは、記事によって2兆ドル、3兆ドル、3.5兆ドルと数字が揺れます。これは定義と集計範囲の違いによるものです。そして値段は市場が日々つけるのではなく、四半期ごとに運用会社の判断で示されてきました。
値段が日々つかないことは、価値が動いていないことではありません。ここは後でもう一度戻ってきます。
3. 仕組み② なぜ生命保険会社が貸し手に回るのか
生命保険会社の運用には「ALM」という言葉がついて回ります。アセット・ライアビリティ・マネジメント、日本語では資産・負債の総合管理です。噛み砕けば、返さなければならないお金の期限に、持っている資産の期限を合わせにいく作業です。
保険契約は数十年単位の約束です。だから資産も超長期で持ちたい。各社の開示にもそう書かれています。フコク生命はALMの観点から公社債や貸付金といった円金利資産を柱に据え、それを補完する形で外国証券や株式、不動産へ分散すると記しています。FWD生命は満期保有目的および責任準備金対応目的で超長期国債および公社債を購入していると説明しています。
規模を1社で見ると、日本生命の総資産は2025年度末で85兆8318億円、前年度末比105.2%でした。この巨大な資金に、契約者へ約束した予定利率という「返済義務」が張り付いています。
生命保険協会の用語解説には、その成績を測る式がそのまま載っています。
- 運用利回り(%)=(資産運用収益 − 資産運用費用 + 保険業法第112条評価益)÷ 一般勘定資産日々平均残高
- 順ざや/逆ざや額 =(基礎利益上の運用収支等の利回り − 平均予定利率)× 一般勘定責任準備金
つまり、平均予定利率を上回れるかどうかが問われます。生保が海外の貸出にまで足を伸ばす理由は、この引き算の右側にあります。
ただし、ここから先が本題です。外貨建ての利回りをそのまま円の利回りと比べてはいけません。あいだに「為替ヘッジコスト」という下駄が挟まっているからです。
為替ヘッジとは、将来の為替レートをあらかじめ約束しておく取引のことです。そのコストは、第一生命グループの資料にあるとおり「内外の短期金利差を主因として変動するため、海外金利が国内金利を大きく上回る局面では、ヘッジ後の利回りが抑制されやすくなります」。2026年9月時点の日米の政策金利差からみるヘッジコストの目安は、年2.5〜2.75%程度とされています。
比べてよいのは、いつでもヘッジ後の利回りだけ。
ドル金利の高さは、日本生命自身の資金調達にも表れています。同社は2026年4月2日に2031年満期の米ドル建無担保普通社債11億米ドルを年4.748%(固定金利)で、2033年満期の7億5000万米ドルを年5.046%で発行しました。前者にはヘッジ会計の手法として通貨スワップの振当処理が適用されています。通貨をまたぐお金には、必ず通貨をまたぐための処理がぶら下がる。貸すときも、借りるときも同じです。
4. 仕組み③ 返済原資を見る ― データセンター融資の担保は何か
貸したお金は、どこから返ってくるのか。データセンター融資の場合、答えはテナント、つまり施設を借りるクラウド事業者やAI事業者が払う長期契約の利用料です。
契約の長さは形態によってはっきり違います。三菱UFJ信託銀行の整理では、ラック単位で貸す「リテール」の契約期間は3〜5年程度。フロア単位の「ホールセール」は5〜10年。大手クラウド事業者への一棟貸しである「ハイパースケール」は、15年+5年の延長オプション×2回といった形で契約され、テナントの入れ替えはほとんど起こりません。電気料金はテナントにパススルー、つまりそのまま転嫁されるのが一般的です。
テナントの信用力も確認できます。ハイパースケーラーはアマゾン、グーグル、マイクロソフトなどの大手ハイテク企業で、上位3社だけで2270億ドル規模の世界のクラウドインフラサービス市場の3分の2を占めます。市場規模は2021年の620億ドルから2030年までに5930億ドルへ拡大すると予想されています。信用力は高く、長期リースを好む。貸し手から見れば、これ以上ない借り手に見えます。
見るべき点を3つに絞るなら、テナントの信用力、契約の残存年数、そして稼働前か稼働後かです。
3つ目が効きます。特定のプロジェクトのために作られた器(SPV)への融資は、将来の賃料収入だけを返済原資とする限定遡及型が基本です。建物が完成してテナントが入るまで、返済原資は「予定」のままなのです。
担保の中身も、ふつうの不動産とは違います。データセンターは電源設備や空調設備といった動産の比率が高く、建設コストの構成比では建物が20〜30%、それ以外の設備が70〜80%を占めます。受電設備、変電設備、無停電電源装置(UPS)、非常用発電機。高い可用性を保つため、異系統2回線受電のように設備は二重に積まれます。
担保の大半は、建物ではなく機械である。
そしてこの機械は、用途を切り替えにくい資産です。高電力・高密度の専用設計ゆえに汎用クラウド用途へ転用することが費用対効果に見合わない施設は、完成しても使われない「座礁資産」になりかねないと指摘されています。
5. 読者の検算 ― 4つの数字を自分で取りにいく
ここからが手順です。外貨建ての貸出が円で見て割に合っているかは、4つの数字で組み立てられます。
- 同じ年限の米国債の利回り(土台になる安全な金利)
- 上乗せ幅=信用スプレッド(貸し倒れリスクの対価)
- 為替ヘッジコスト(円に戻すための費用)
- ヘッジ後利回り = (1) + (2) − (3)
(1)は米財務省の公表情報が一次情報です。同省は2026年8月19日に長期の利付国債の買い戻し上限を1回あたり20億ドルから「40億ドル以上」へ引き上げると発表しており、発行や買い戻しの条件はここから追えます。
(2)は案件によって幅があります。参考になるのは、データセンター債が約340億ドル発行され、その84%がA格付けでありながら、利回りは8〜12%という水準だという指摘です。格付けは高いのに利回りは高い。この居心地の悪さ自体が、上乗せ幅の正体を教えてくれます。プライベートクレジットの場合は、前に見たとおり基準金利+信用スプレッドの形で分解されます。基準金利4%+スプレッド6%=10%、という式の立て方をそのまま借りればよいのです。
(3)は前章の目安、年2.5〜2.75%程度を当てはめます。
では、実際の開示でどう見えるのか。ある投資信託の月次資料には、こう並んでいます。平均最終利回り(外貨建て、運用管理費用控除前)2.43%、平均為替ヘッジコスト0.00%、平均組入れ債券ETFの運用管理費用0.07%、運用管理費用(信託報酬)0.27%、そして平均最終利回り(円ヘッジ後、運用管理費用控除後)2.09%。2.43から順に引いていくと2.09になります。この「引き算の階段」が見える資料こそ、読むに値する資料です。
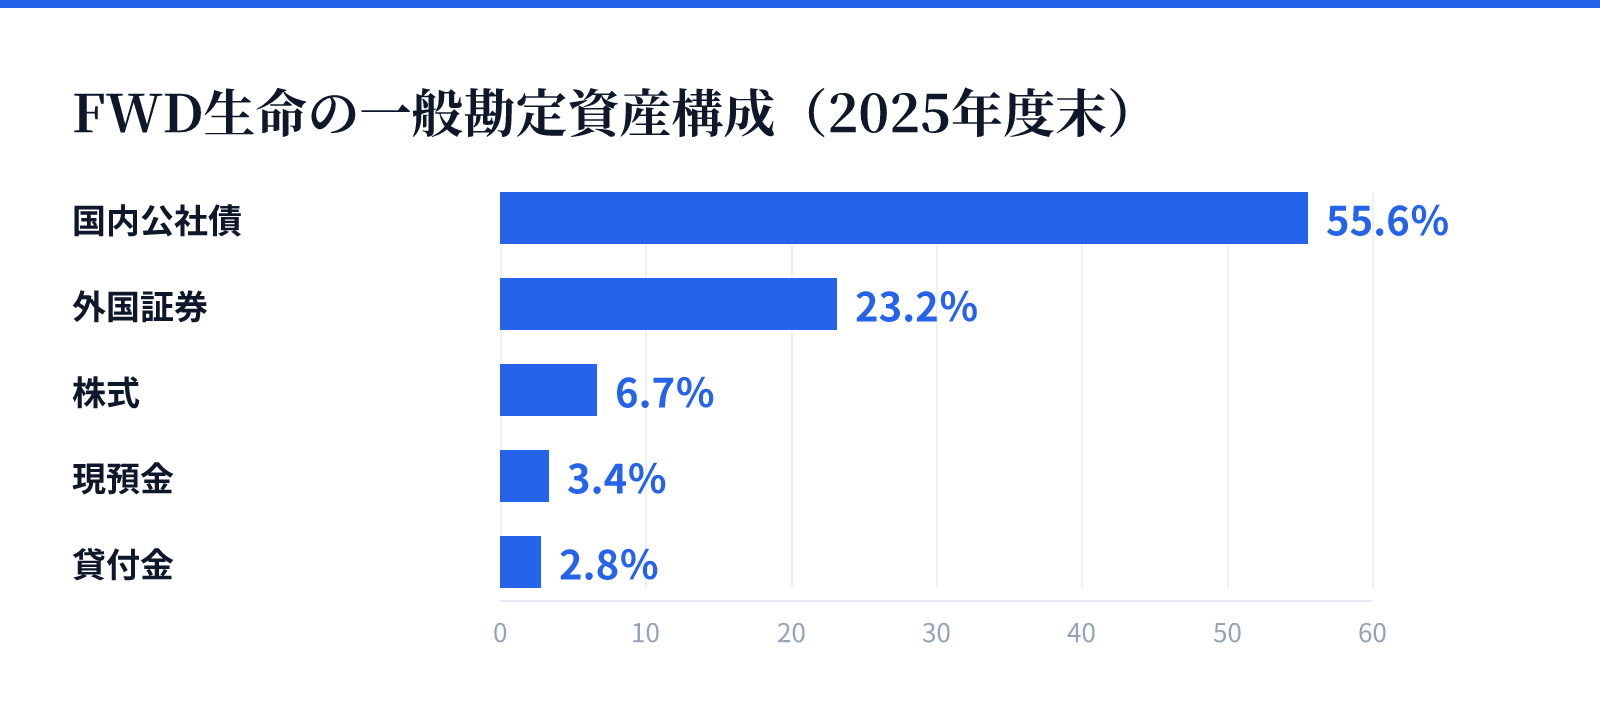
生命保険会社の開示なら、見る場所は3つです。まず一般勘定の資産構成表。たとえばFWD生命の2025年度末は、一般勘定資産のうち国内公社債4206億8400万円(55.6%)、外国証券1757億4200万円(23.2%)、株式507億6500万円(6.7%)、現預金259億1500万円(3.4%)、貸付金214億5800万円(2.8%)と開示されています。どこに何%置いているかが1枚でわかります。次に運用利回りの定義式と平均予定利率。最後にデリバティブの記述で、為替予約や通貨スワップをどう使っているかを確認します。
検算が合わないときは、疑う順番を決めておくと早いです。
- 年限がずれていないか(10年の利回りと30年の利回りを比べていないか)
- ヘッジ前とヘッジ後を混同していないか
- 円建てと外貨建てを混ぜていないか
- 費用を引く前と後を取り違えていないか
数字が合わないときは、相場より先に自分の並べ方を疑いましょう。この習慣が、長い目で見てものを言います。
6. リスク ― 上振れの話の裏側
ここまでは、貸し手にとって都合のよい話が続きました。裏側も同じ密度で見ておきます。
第一に、需要が前提どおり伸びなかった場合です。データセンターの開発事業者は15〜20年単位の長期電力購入契約やテナント賃貸借契約を結び、それを裏付けに20〜30年償却の長期負債を調達しています。ところがアルゴリズムの効率化が進めば、1メガワットあたりの利用価値は下がりかねません。2025年時点でAI業界全体の収益は約600億ドル、対してインフラ投資は年間約4000億ドル規模とされます。この差が埋まらないまま需要密度が落ちれば、賃料収入から先に細ります。データセンター融資契約の多くにはクロスデフォルト条項が埋め込まれており、1つのプロジェクトの不履行が関連する枠組み全体に連鎖しうる点も指摘されています。
第二に、電力です。単一のハイパースケール施設で20万世帯分の電力を消費することもあります。にもかかわらず、2026年計画プロジェクトの25%は電源の調達方法を開示していません。変圧器や開閉装置は供給不足で、高圧変圧器の輸入は2022年の1500台未満から2025年には8000台以上へ急増しました。あるアナリストの言葉が端的です。「サプライチェーンの一部が遅れれば、プロジェクト全体が機能しなくなる」。
建屋が建っても、電気が来なければただの箱である。
第三に、流動性です。2026年には、最大級のプライベートクレジット運用会社3社が同じ四半期にゲート(解約制限)を発動するか、資本を注入する事態が起きました。ブラックロックのプライベートクレジット・ファンドが解約を制限したと報じられ、ブルー・オウルを巡る混乱は2兆ドル規模の米プライベートクレジット市場全体の緊張として伝えられています。デフォルト率の目安としては、四半期ベースの指数が2025年第4四半期に2.46%、特定セクターでは9%を超えるという指摘もあります。
途中で降りられない資産は、降りたくなったときに初めて、その不自由さを教えてくれます。
第四に、分散の落とし穴です。株式のポートフォリオでAI関連を持ち、債券や外貨建ての商品でもAIインフラ向けの貸出を持つ。名前が違うだけで、返ってくるお金の源泉が同じテナントなら、それは分散ではありません。AIの資金調達は既に、社債、証券化商品、プライベートクレジット、プロジェクトファイナンスへと枝分かれしています。枝が増えるほど、根が1本であることが見えにくくなります。
7. まとめ ― 持ち帰る3つの問い
最後に、自分の資産を点検するための問いを3つだけ置いておきます。
- 利回りを、ヘッジ後で見たか。外貨建ての表示利回りは、円に戻す費用と運用の費用を引いて初めて自分の取り分になります。
- 返済原資を確認したか。誰がテナントで、契約は何年残っていて、その施設は稼働前か稼働後か。返ってくるお金の出どころは、常にそこにあります。
- ポートフォリオ全体で、AIに何重に賭けているか。株でAI、債券でもAI、投資信託の中身もAIになっていないか。
日本の生命保険会社が米国のAIインフラに貸し手として回るという話は、遠い機関投資家の世界の出来事に見えます。けれど、その原資は私たちが払っている保険料です。彼らがヘッジ後の利回りで判断しているのなら、私たちも同じ物差しを持てるはずです。
規模に驚く必要はありません。分解して、引き算して、自分の言葉で言い直せるところまで降ろす。その手順こそが、見出しの兆円に流されないための備えになります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。