
事業モデル
Dauch Corporationは、電気自動車、ハイブリッド車、および内燃機関車を支える駆動系および金属成形技術の設計、エンジニアリング、製造を行っています。事業は「Driveline」と「Metal Forming」の2つのセグメントで構成されています。
Drivelineセグメントでは、乗用車や商用車向けにフロントおよびリアアクスル、ドライブシャフト、デフアセンブリ、クラッチモジュールなどを提供しています。Metal Formingセグメントでは、エンジンやトランスミッション、安全に重要な部品など、多様な車両構造に対応する製品を供給しています。
KPI
最新の財務データによると、FY2025の売上高は5,836,700,000 USD(=58.4億ドル)を記録しています。この数値は前年度の6,124,900,000 USD(=61.2億ドル)と比較して、前年比で4.7%の減少となっています。
収益性に関しては、FY2024には4.4%の営業利益率を達成していましたが、FY2025には4.0%へと低下しています。また、ROEはFY2024の6.2%からFY2025には-3.1%へと転落しており、直近の純利益も赤字に転落している状況です。
業績推移
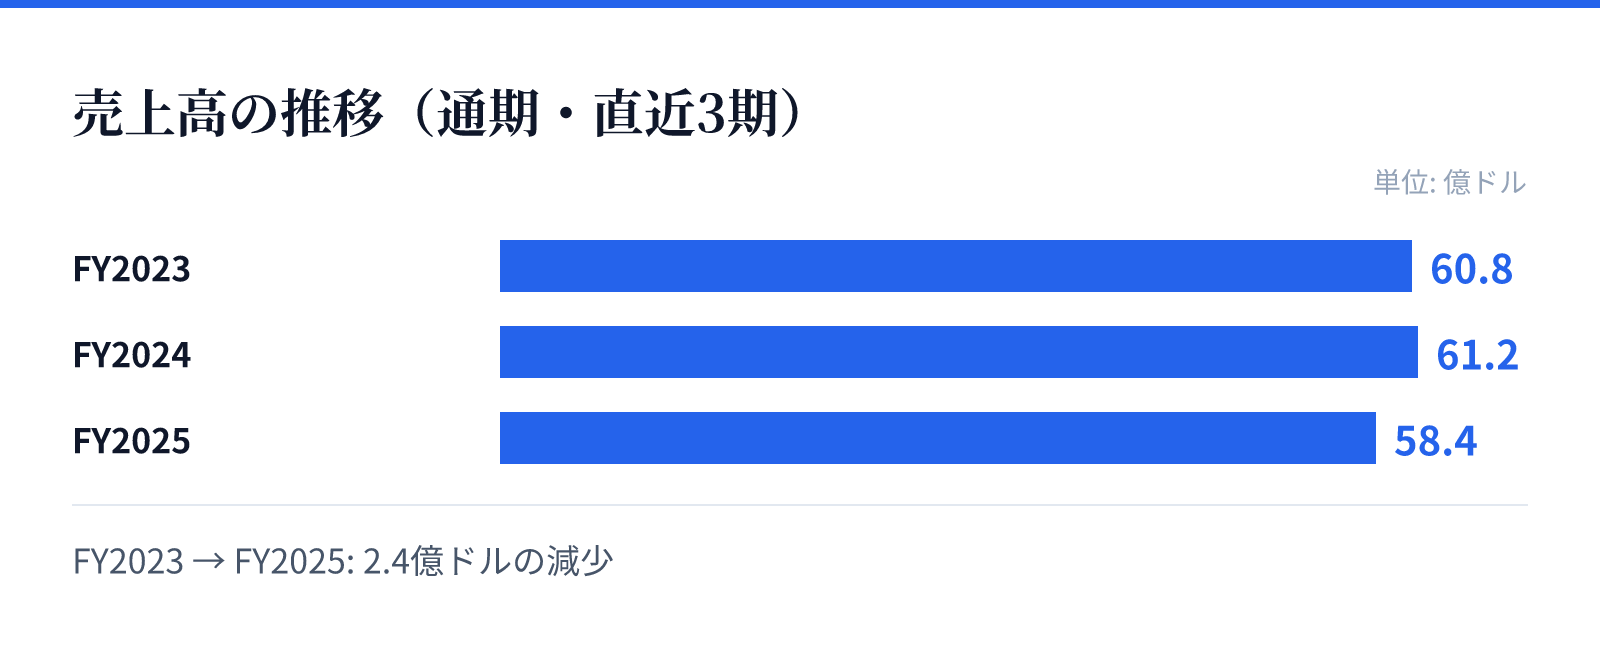
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は60.8億ドル。
FY2024の売上高は61.2億ドル。
FY2025の売上高は58.4億ドル。
成長ドライバー
同社は、従来のエンジン技術だけでなく、電気自動車やハイブリッド車向けの駆動系製品やシステムへの対応を強化しています。特にDrivelineセグメントにおける電動・ハイブリッド向け製品の展開が、将来の成長に向けた重要な要素となります。
また、北米、アジア、欧州、南米の広範な地域で事業を展開しており、グローバルな市場での存在感を維持しています。金属成形セグメントでは、産業市場向けの製品も提供しており、自動車以外の分野でも技術を応用しています。
リスク
直近の財務推移において、売上高が前年比で4.7%減少している点は、市場環境の変化や需要の変動に対するリスクを示唆しています。特にFY2025における純利益の赤字転落は、収益構造の安定性に課題があることを示しています。
また、電動化への移行期において、内燃機関向け部品と電動車向け部品の両方の技術を維持・更新する必要があるため、技術革新への対応が重要となります。事業規模の大きさから、サプライチェーンの変動や原材料コストの変動も影響を与える可能性があります。
競合
同社は、乗用車から商用車、オフハイウェイ車両まで幅広い車両タイプに対応する製品群を保有しています。この広範な製品ラインナップは、多様な顧客ニーズに応えるための競争優位性の源泉となります。
しかし、自動車部品業界は技術革新のスピードが速く、特に電動化への移行に伴う競争が激化しています。DrivelineおよびMetal Formingの両セグメントにおいて、次世代の車両アーキテクチャに適応した技術をいかに迅速に提供できるかが、競合他社に対する優位性を保つ鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$6.425となっており、時価総額は約15.3億ドル(1,535百万USD)です。この規模に対し、PBRは1.02倍と算出されています。
同社は8.8億ドル(=8.8億ドル)の現金および現金同等物を保有しています。現在の市場評価は、同社の保有資産や事業規模に対して、比較的安定したバリュエーション水準で推移しているとみられます。