事業モデル
Dillard’s, Inc.は、米国南東部、南西部、および中西部地域において百貨店を運営しています。同社は、男女・子供向けのファッションアパレル、アクセサリー、化粧品、家庭用品などの幅広い消費財を取り扱っています。
販売チャネルとして、実店舗のほか、オンラインストアであるdillards.comやクリアランスセンターを活用しています。また、自社店舗の建設やリフォームを行うための一般請負建設活動も事業内容に含んでいます。
KPI
最新の会計年度における売上高は6,563,336,000 USD(=65.6億ドル)を記録しています。同期間の営業利益率は10.5%となっており、安定した収益性を維持しています。
同社は1,157,662,000 USD(=11.6億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が安定した運営基盤を維持していることを示唆しています。
業績推移
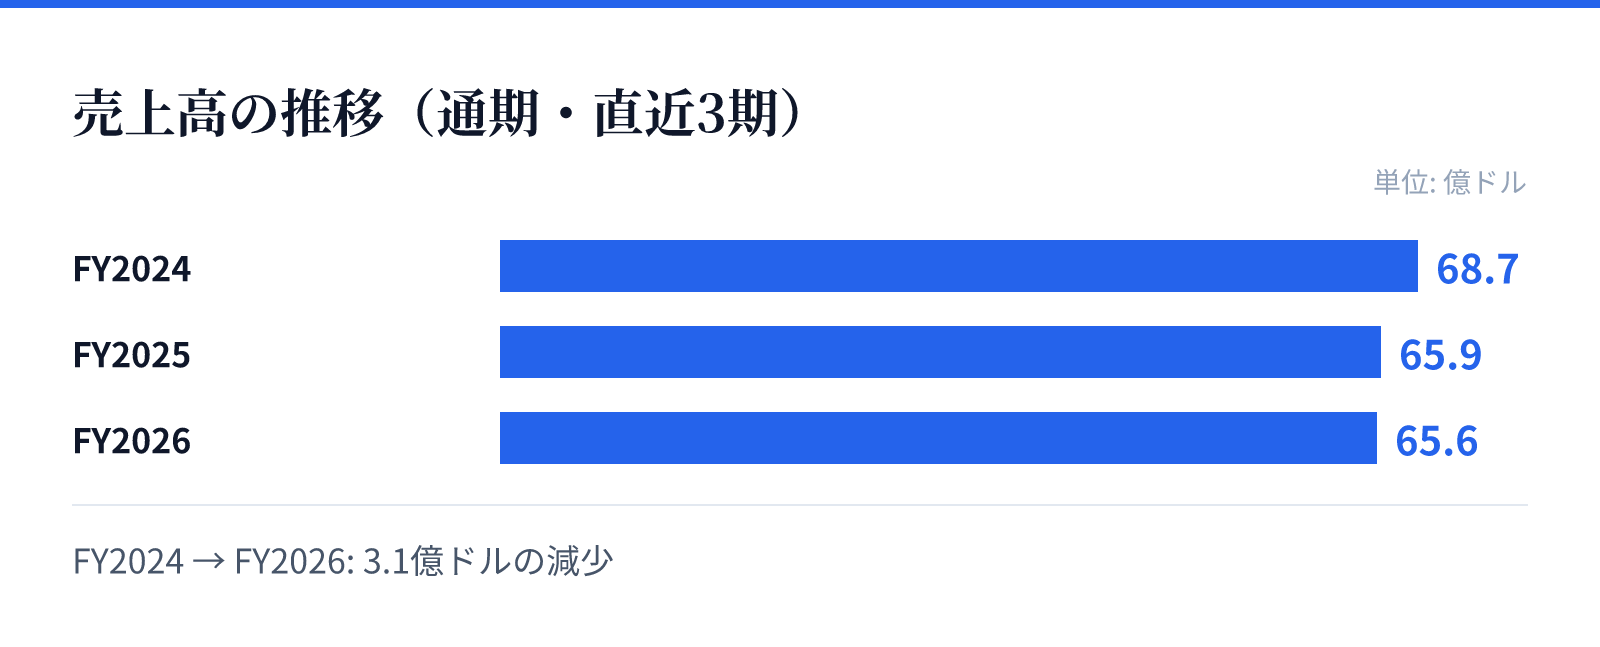
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は68.7億ドル。
FY2025の売上高は65.9億ドル。
FY2026の売上高は65.6億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の6,874,420,000 USD(=68.7億ドル)からFY2026の6,563,336,000 USD(=65.6億ドル)へと推移しています。最新のFY2026における売上高の成長率は前年比(YoY)で-0.4%となっています。
利益面では、FY2024の営業利益率13.5%からFY2026の10.5%へと低下傾向にあります。ROEについても、FY2024の43.5%からFY2026の32.1%へと推移しており、効率性の変化が見られます。
リスク
最新の財務データに基づくと、売上高は前年比で-0.4%の微減となっており、成長の鈍化が懸念されます。また、純利益も前年比で-3.9%となっており、収益性の維持が課題となります。
営業利益率もFY2024の13.5%からFY2026の10.5%へと低下しており、コスト管理や販売効率の維持が重要となります。これらの推移は、市場環境の変化に対する適応力が今後の課題となることを示唆しています。
競合
同社は米国の中核的な地域において、衣料品や家庭用品の広範なラインナップを提供しています。地域に根ざした百貨店としての地位を確立しており、実店舗とオンラインの両面で顧客接点を確保しています。
競合他社との差別化要因として、特定の地域におけるブランド認知度や、クリアランスセンターを含む多角的な販売チャネルの活用が挙げられます。これらのチャネルを通じて、多様な顧客層のニーズに応える体制を整えています。
バリュエーション
現在の株価は$642.63であり、時価総額は約100億ドル(10,036百万USD)となっています。PERは14.25倍、PBRは4.73倍と算出されています。
配当利回りは0.19%となっており、投資家に対しては配当よりも資本の成長や安定した運営を重視する構造が見て取れます。これらの指標は、同社の現在の市場評価を反映しています。