事業モデル
Diversified Energy Companyは、独立系のエネルギー企業として、主に米国のアパラチアンおよびセントラル地域において天然ガス、石油、液体の生産、輸送、およびマーケティングに従事しています。
同社は、テキサス州東部やルイジアナ州西部を含む複数のシェール層や砂岩層、さらにテキサス州北部やオクラホマ州にまたがるアナダルコ盆地、ニューメキシコ州を含むパーミアン盆地など、広範な地域で事業を展開しています。
2001年に設立され、アラバマ州バーミンガムに本社を置く同社は、多様な地質学的領域でエネルギー資源の供給体制を確立しています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,611,455,000 USD(=16.1億ドル)を記録しており、前年度比で102.7%の極めて高い成長を遂げています。
この期間の営業利益率は15.1%に達し、ROEも34.7%を記録するなど、収益性の改善が顕著に表れています。また、同年度には純利益の黒字転換も達成しています。
一方で、前年度のFY2024には売上高794,841,000 USD(=7.9億ドル)に対し、営業利益率が-10.8%、ROEが-26.1%と低迷していたことから、直近の業績回復は顕著な変化と言えます。
業績推移
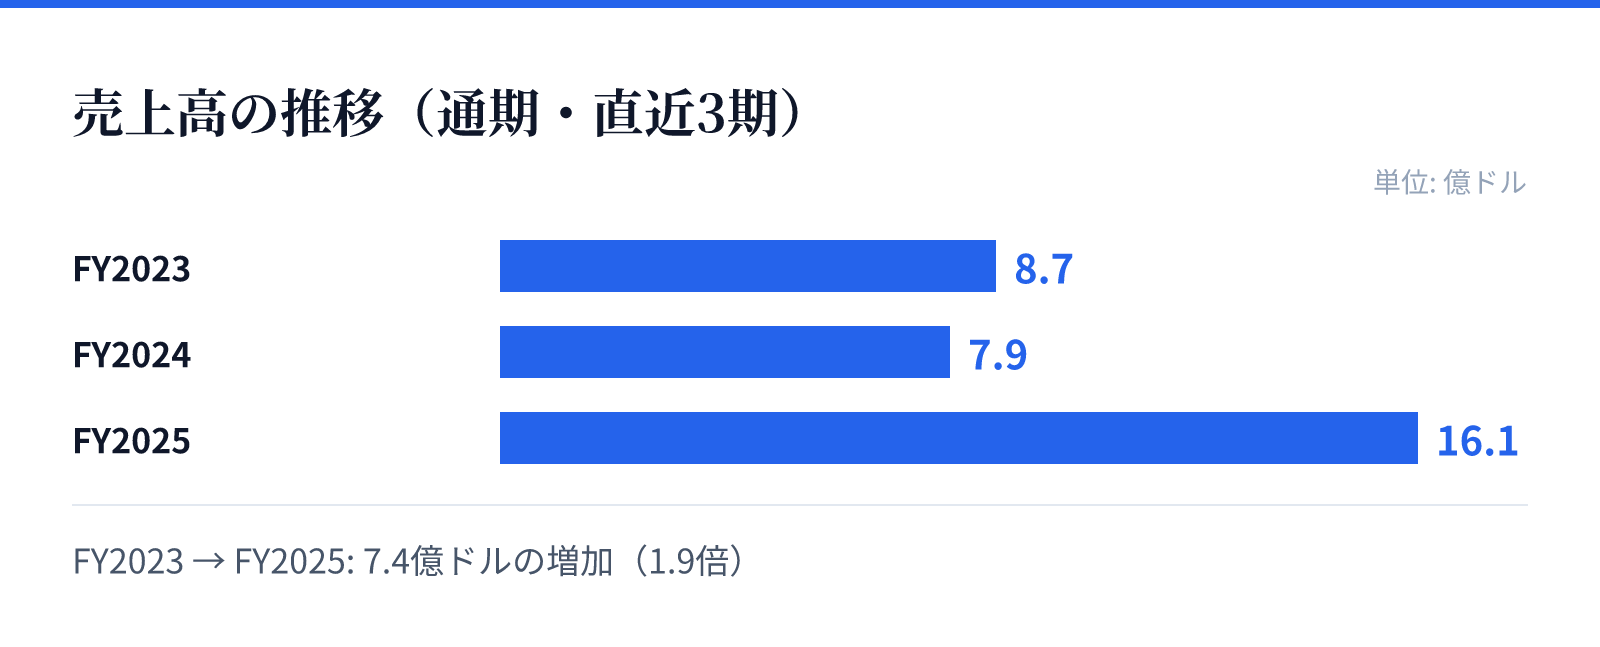
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.7億ドル。
FY2024の売上高は7.9億ドル。
FY2025の売上高は16.1億ドル。
成長ドライバー
直近の財務トレンドから、同社は売上高を前年比102.7%増へと急拡大させる強力な成長要因を有しているとみられます。特にFY2024からFY2025にかけての売上高の倍増は、事業規模の拡大や生産効率の向上を示唆しています。
営業利益率がマイナスから15.1%へと劇的に改善したことは、コスト構造の最適化や高付加価値な資源の確保に成功した可能性を示しています。この収益性の改善が、今後の持続的な成長を支える基盤となります。
また、ROEの急回復も、資本効率の改善を裏付けており、投資家に対するリターンの向上に寄与する見通しです。
リスク
同社の財務データを確認すると、FY2024には営業利益率がマイナスに転じ、ROEも大幅に低下するなど、収益性が不安定になる局面を経験しています。
また、現在の現金および現金同等物は8,238,000 USD(=824万ドル)となっており、事業規模に対して限定的な流動性を保有している状況です。
エネルギー業界特有の価格変動や、広範な生産エリアにおける運営コストの変動が、将来の利益率に影響を与える可能性があるため、継続的なコスト管理が重要となります。
競合
同社はアパラチアン、セントラル、パーミアンといった主要なエネルギー生産地域において、広範なポートフォリオを構築することで競争優位性を確保しています。
複数のシェール層や砂岩層にまたがる生産拠点を保有していることは、特定の地域に依存しない安定した供給体制を構築していることを示唆しています。
多様な地域での生産・輸送・マーケティングを統合的に行う体制は、同セクターにおける競争環境の中で強固な地位を築く要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は14.83ドル、時価総額は約10.5億ドル(1,050百万USD)となっています。
バリュエーション指標については、PERが2.41倍、PBRが1.11倍と、非常に割安な水準で取引されていることが確認できます。
さらに、配当利回りは7.91%と高く、成長性と配当のバランスを求める投資家にとって魅力的な数値を示しています。